Paysafecard-Code im Casino einlösen: ehrliche Anleitung mit allen Einschränkungen 2026
 Verfügbar in DE
Paysafecard verspricht anonyme Einzahlungen ohne Bankdaten. Das Versprechen stimmt zur Hälfte. Die Prepaid-Methode funktioniert bei einer bestimmten Sorte Casino reibungslos, bei einer anderen — der mit deutscher Lizenz — fehlt sie komplett. Wer seinen 16-stelligen Code einlösen will, stößt auf Limits, KYC-Fallen und die Einbahnstraßen-Natur der Methode: Einzahlung läuft, Auszahlung nicht.
Die Marktlage 2026: GGL-lizenzierte Anbieter wie bet365, bwin oder JackpotPiraten führen Paysafecard nicht in der Kassenliste. Wer die Prepaid-Karte nutzen möchte, landet bei internationalen Casinos mit Curaçao- oder Malta-Lizenz. Rechtlich eine Grauzone, praktisch die einzige Option. Das ist keine Nebensache — die Methode trägt die Spieler aktiv aus dem regulierten Raum hinaus.
Diese Anleitung klärt den Prozess von der Code-Beschaffung bis zur Gutschrift. Wir benennen sechs internationale Casinos, die Paysafecard akzeptieren, sortieren die myPaysafe-Kontopflicht und rechnen Gebühren durch. Ohne die üblichen „einfach, sicher, anonym“-Plattitüden — die Realität ist selektiver.
So lösen Sie Ihren Paysafecard-Code im Online-Casino ein – Schritt für Schritt
Der Einlöseprozess selbst braucht keine fünf Minuten. Die Fallstricke lauern vorher: falscher Anbieter, zu hoher Code, fehlendes myPaysafe-Konto bei größeren Beträgen.
Paysafecard-Code kaufen und bereithalten
Codes gibt es an über 650.000 Verkaufsstellen weltweit — Tankstellen, Kioske, Supermärkte. In Deutschland am Tresen oder über Online-Reseller wie recharge.com und eneba.com. Stückelung: 10€, 25€, 50€, 100€, oder variable Beträge zwischen 10€ und 150€ (Flex-Variante).
Der 16-stellige PIN steht auf dem Bon oder wird digital geliefert. Notieren Sie ihn separat. Verloren ist verloren — Paysafecard ersetzt keine versehentlich entsorgten Codes, solange kein myPaysafe-Konto verknüpft ist.
Wichtig für Budget-Spieler: 5€-Codes existieren theoretisch, sind aber selten zu finden. Die meisten Casinos akzeptieren Mindesteinzahlungen ab 10€ oder 20€ ohnehin — ein 5€-Code allein reicht selten.
Ein Randfall, den viele Nutzer nicht auf dem Schirm haben: In Kioskgeschäften wird die Paysafecard oft als Barzahlungsprodukt geführt. Wer den Code mit EC-Karte bezahlt, hinterlässt eine Zahlungsspur, die einen Teil der Anonymität aufhebt — die Bank sieht die Transaktion an den Kiosk, der Kiosk kennt den Nennwert des Codes. Für maximal möglichen Datenschutz empfiehlt sich die Barzahlung. Für die meisten Nutzer ist diese Feinheit unwichtig, aber wer aus Datenschutzgründen zu Paysafecard greift, sollte den Kauf konsequent durchziehen — halbwegs anonym ist nicht anonym.
Ein weiteres praktisches Detail: Paysafecard-Codes verlieren mit der Zeit an Wert, wenn sie ungenutzt bleiben. Neben der Inaktivitätsgebühr ab dem 13. Monat gibt es auch eine „technische“ Frist: Codes, die über fünf Jahre nicht eingelöst werden, laufen komplett ab. Das kommt in der Praxis selten vor, aber wer einen Code als „Notreserve“ hortet, sollte ihn spätestens alle vier Jahre in ein myPaysafe-Konto überführen, um das Restguthaben nicht zu verlieren.
Im Casino zur Kasse gehen und Paysafecard wählen
Registrierung abgeschlossen, eingeloggt. Gehen Sie zur Kasse (meist Icon oben rechts). Im Einzahlungsmenü erscheint Paysafecard zwischen Kreditkarten und E-Wallets — sofern das Casino die Methode führt. Bei GGL-Anbietern fehlt der Eintrag komplett.
Wählen Sie Paysafecard. Das Casino leitet Sie entweder auf eine Paysafecard-Eingabemaske um oder öffnet ein eingebettetes Feld direkt in der Kasse.
Betrag eingeben und PIN-Code einlösen
Geben Sie den Einzahlungsbetrag ein. Das Casino prüft sofort, ob Ihr Code den Betrag deckt. Zu hoher Betrag bei zu niedrigem Guthaben? Fehlermeldung. Zu niedriger Betrag? Der Rest bleibt auf dem Code — mit dem Risiko, dass Sie ihn später vergessen.
Geben Sie die 16-stellige PIN ein. Keine Leerzeichen, keine Bindestriche — durchgehend. Bei manchen Casinos akzeptiert das Feld mehrere Codes hintereinander, wenn ein einzelner nicht ausreicht. Ohne myPaysafe-Konto geht das meist nicht.
Bestätigen Sie. Die Prüfung dauert fünf bis zehn Sekunden. Passt alles, wird das Guthaben sofort abgebucht.
Gutschrift prüfen und mit dem Spielen beginnen
Nach erfolgreicher Transaktion erscheint der Betrag im Casino-Konto. In der Regel innerhalb von Sekunden. Verzögerungen über eine Minute sind selten — passiert es trotzdem, prüfen Sie den Code-Status auf paysafecard.com/de-de/guthabenabfrage.
Jetzt können Sie spielen. Der Einzahlungsbonus wird meist automatisch gutgeschrieben, sofern Sie einen aktiviert haben. Umsatzbedingungen laufen ab dem Moment der Gutschrift.
Ein Hinweis zur Auszahlung: Gewinne gehen nicht zurück auf die Paysafecard. Das Casino bietet alternative Methoden — Banküberweisung, E-Wallets, manchmal Krypto. Ohne myPaysafe-Konto haben Sie keine Möglichkeit, auf ein Paysafecard-Guthaben auszuzahlen. Mit Konto können Sie auf Ihr myPaysafe-Wallet auszahlen lassen und von dort per Banküberweisung weiterleiten.
Häufige Probleme beim Einlösen und Lösungen
Code wird nicht akzeptiert. Drei Hauptursachen: Tippfehler (16 Stellen korrekt?), Code bereits vollständig verbraucht (Guthaben auf null), oder das Casino akzeptiert Paysafecard nur mit verifiziertem myPaysafe-Konto, Sie haben aber keins. Lösung für Letzteres: myPaysafe-Konto erstellen, Code dort hinzufügen, erneut versuchen.
Verlorene Codes. Ein besonders unangenehmer Fall: Der Kassenbon ist verschwunden, die E-Mail versehentlich gelöscht, der Notizzettel in der Waschmaschine. Ohne den 16-stelligen PIN ist der Code faktisch wertlos. Paysafecard kennt zwar die Ausgabestellen und Serien, kann aber ohne PIN keinen Einzelcode zuordnen. Wer den Code über die Aplauz-App im myPaysafe-Konto registriert hatte, ist geschützt — dort bleibt der PIN dauerhaft gespeichert. Alle anderen Fälle sind endgültig verloren. Diese Erfahrung machen jährlich Tausende von Nutzern, die einzelne Codes bar an einer Tankstelle kaufen und den Bon nicht sofort in Sicherheit bringen. Ein Foto mit dem Smartphone (bei dem der Code verpixelt gespeichert wird) oder die sofortige Registrierung in der App verhindern diesen Verlust.
Betrag zu hoch, Code reicht nicht. Sie wollen 75€ einzahlen, haben aber nur einen 50€-Code. Ohne myPaysafe-Konto Pech gehabt — kaufen Sie einen zweiten Code und kombinieren Sie beide über ein myPaysafe-Konto (bis zu 10 Codes kombinierbar). Manche Casinos akzeptieren die Eingabe mehrerer Codes nacheinander, das ist aber nicht Standard.
Restguthaben bleibt über. Sie zahlen 40€ von einem 50€-Code ein. Die restlichen 10€ bleiben auf dem Code, sind aber leicht zu vergessen. Notieren Sie den Code mit dem neuen Guthaben oder fügen Sie ihn einem myPaysafe-Konto hinzu — dort wird das Restguthaben zentral verwaltet.
Fehlermeldung „geografische Beschränkung“. Manche internationale Casinos blockieren Paysafecard-Transaktionen aus bestimmten Ländern. Das Casino akzeptiert deutsche Spieler, aber Paysafecard schränkt die Nutzung in Deutschland für diesen speziellen Anbieter ein. Keine Lösung außer einem anderen Casino.
Wie kombiniere ich mehrere Paysafecard-Codes für eine größere Einzahlung?
Ohne myPaysafe-Konto nicht möglich. Mit Konto: Loggen Sie sich auf my.paysafecard.com ein, gehen Sie zu „Guthaben aufladen“, geben Sie nacheinander bis zu 10 Codes ein. Das Gesamtguthaben wird auf dem Konto zusammengeführt. Im Casino wählen Sie dann bei der Einzahlung „myPaysafe“ statt der Code-Eingabe und autorisieren den Betrag über Ihr Konto.
Vorteil: Sie können beliebige Summen einzahlen, solange Ihr kombiniertes Guthaben ausreicht. Nachteil: KYC-Pflicht bei myPaysafe ab dem ersten Euro — Anonymität weg.
Die rechtliche Situation – Warum deutsche Casinos keine Paysafecard anbieten
Kein GGL-lizenzierter Anbieter führt Paysafecard. Das ist keine Marktlaune.
GGL-Lizenz und ihre Einschränkungen 2026
Der Glücksspielstaatsvertrag 2021 reguliert Online-Casinos in Deutschland seit 1. Juli 2021. Die Gemeinsame Glücksspielbehörde der Länder vergibt Lizenzen, veröffentlicht eine Whitelist erlaubter Anbieter. Stand 2026 führt die Liste 17 Anbieter für virtuelle Automatenspiele: bet365, bwin, Interwetten, JackpotPiraten, LeoVegas, Wunderino, Merkur Slots, StarGames, Betano, DrückGlück und weitere.
Die Lizenz bringt Einschränkungen: 1.000€ Einzahlungslimit pro Monat (OASIS-gebunden), 1€ Mindesteinsatz pro Drehung, 5-Sekunden-Pause zwischen Drehungen, LUGAS-Transaktionskontrolle. Das sind die bekannten Regeln.
Weniger bekannt: Die Zahlungsabwicklung läuft über streng überwachte Kanäle. PayPal, Visa, Mastercard, Klarna, Trustly, Neteller, Skrill, Sofortüberweisung — das sind die Methoden, die GGL-Casinos führen. Alle mit direkter KYC-Kopplung, alle mit Transaktionshistorie, die dem LUGAS-System zugänglich ist.
Warum GGL-Casinos Paysafecard nicht akzeptieren
Paysafecard ist eine Prepaid-Methode. Ein Code ohne Konto lässt sich anonym nutzen. Genau das widerspricht der LUGAS-Logik: Das System verfolgt Transaktionen in Echtzeit, um das 1.000€-Limit durchzusetzen und Mehrfachkonten zu erkennen. Prepaid-Codes ohne Nutzeridentifikation brechen diese Kette.
Selbst mit myPaysafe-Konto bleibt das Problem: Paysafecard-Codes sind frei übertragbar. Ein Spieler kauft drei 100€-Codes, überträgt sie an einen Bekannten, der sie einem dritten weitergibt — LUGAS sieht nur die Endzahlung, nicht die Herkunft. Das öffnet Tür und Tor für Limit-Umgehung.
Die GGL duldet keine Grauzonen bei der Transaktionskontrolle. Paysafecard fällt durch. Es gibt keine offizielle Verlautbarung dazu — die Whitelist der akzeptierten Zahlungsmethoden bei GGL-Anbietern spricht für sich. Recherche am Beispiel JackpotPiraten bestätigt: PayPal, Visa, Mastercard, Klarna, Trustly, Neteller, Skrill, Sofortüberweisung — aber keine Paysafecard.
Diese Nicht-Akzeptanz ist übrigens branchenspezifisch, nicht generell. Paysafecard funktioniert in Deutschland bei Zehntausenden anderer Online-Shops einwandfrei — von Steam-Guthaben über Netflix-Karten bis zu Elektronik-Händlern. Das Problem ist nicht die Zahlungsmethode selbst, sondern die spezifische Verzahnung mit den deutschen Glücksspielauflagen. Wer Paysafecard im Casino nicht nutzen kann, kann sie trotzdem für andere Online-Käufe verwenden — was für viele Nutzer der Hauptzweck ist, nicht die Casino-Zahlung.
Internationale Casinos als Alternative – Risiken und Rechtslage
Wer Paysafecard nutzen will, weicht auf internationale Casinos aus. Lizenzen aus Curaçao, Anjouan (Komoren), Malta (außerhalb der MGA-Struktur), manchmal Costa Rica. Diese Casinos akzeptieren deutsche Spieler, halten aber keine deutsche Lizenz.
Rechtlich eine Grauzone. Der GlüStV verbietet Spielern nicht explizit, bei ausländischen Anbietern zu spielen — das Verbot richtet sich an die Anbieter, die ohne deutsche Lizenz in Deutschland werben oder Transaktionen abwickeln. Spieler bewegen sich in einer Strafbarkeitslücke: Nicht illegal im strafrechtlichen Sinn, aber außerhalb des regulierten Raums.
Praktische Risiken: Kein Spielerschutz nach deutschem Recht. Keine OASIS-Sperre, kein LUGAS-Limit, kein GGL-Beschwerdeweg. Gewinne werden ausgezahlt, wenn das Casino seriös ist — aber die Definition von „seriös“ bleibt Ihnen überlassen. Curaçao-Lizenzen sind leicht zu bekommen, schwer zu prüfen. Anjouan noch einfacher.
Ein weiteres Detail: Prepaid-Methoden wie Paysafecard sind bei internationalen Casinos deshalb beliebt, weil sie keine Chargebacks erlauben. Kreditkarten lassen Rückbuchungen zu, Paysafecard nicht. Für Casinos ein Vorteil, für Spieler eine Einbahnstraße.
Funktioniert Paysafecard auch in deutschen lizenzierten Casinos?
Nein. Kein GGL-lizenzierter Anbieter akzeptiert Paysafecard Stand 2026. Die Methode ist nicht auf der Whitelist, nicht in den Zahlungsmenüs, nicht einmal als „geplant“ angekündigt. Wer Paysafecard nutzen will, verlässt den regulierten Markt.
Online-Casinos mit Paysafecard 2026 – Wo der Code akzeptiert wird
Sechs internationale Casinos, die Paysafecard akzeptieren. Alle ohne deutsche Lizenz. Die Auflistung nach recherchierter Relevanz — nicht nach „besten Boni“ oder Affiliate-Auszahlungen.
| Casino | Lizenz | Willkommensbonus | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| RollingSlots | Curaçao (vermutet) | 300% bis €3.500 + 550 Freispiele | €20 | Hoher Bonusprozentsatz, über 7.000 Spiele |
| Spinimax | Anjouan ALSI-102310002-F15 | 150% bis €750 + 150 Freispiele | €20 | Frische Plattform (Launch 2026), NetEnt/Microgaming |
| CashLounge | Anjouan ALSI-152405031-FI3 | 525% bis €3.000 + 350 Freispiele | €20 | Riesige Bibliothek (12.000+ Spiele), 25% Cashback wöchentlich |
| Mino Casino | Curaçao (vermutet) | Nicht verifiziert | €10–€20 (geschätzt) | 5.0-Rating in Affiliate-Listen, öffentliche Daten begrenzt |
| Hugo Casino | Curaçao (vermutet) | Nicht verifiziert | €10–€20 (geschätzt) | 5.0-Rating in Affiliate-Listen, öffentliche Daten begrenzt |
| VIPLuck | Curaçao (vermutet) | Nicht verifiziert | €10–€20 (geschätzt) | In mehreren TOP-Listen genannt, Details rar |
Die Tabelle fasst zusammen, was folgt. H3-Breakdowns liefern die substanziellen Einschätzungen.
RollingSlots – Hoher Bonus und große Spielauswahl
RollingSlots ist seit 2025/2026 auf dem Markt, betreibt Domains unter.uk und weiteren TLDs. Die Lizenz ist in den verfügbaren Quellen nicht explizit bestätigt — typisch für internationale Casinos, die keine Werbung mit Regulierungsnachweisen machen. Curaçao ist wahrscheinlich, vielleicht Anjouan. Die Plattform akzeptiert deutsche Spieler, führt Paysafecard in der Kasse.
Der Willkommensbonus variiert je nach Domain: 300% bis zu €3.500 plus 550 Freispiele für deutsche Spieler, 150% bis £3.000 plus 100 Freispiele auf der UK-Seite. Der Prozentsatz ist hoch — 300% verdreifacht die erste Einzahlung. Die Umsatzbedingungen stehen nicht transparent in den Trefferlisten, Sie finden sie in den Bonusbedingungen nach der Registrierung. Üblich sind x35 bis x40 für diese Kategorie Casino.
Spielauswahl über 7.000 Titel, hauptsächlich Slots. Live-Casino vorhanden, Tischspiele Standard. Provider-Portfolio nicht vollständig verifiziert, aber die großen Studios (Pragmatic Play, NetEnt, Microgaming) werden in den Quellen erwähnt. Paysafecard-Einzahlungen laufen sofort, Auszahlungen über E-Wallets oder Banküberweisung — nicht zurück auf Paysafecard.
Für wen? Spieler, die einen hohen Bonusprozentsatz bevorzugen und eine große Slot-Bibliothek wollen. Kein Premium-Service, kein VIP-Schnickschnack — die Plattform zielt auf Volumen.
Spinimax – Frische Plattform mit schneller Abwicklung
Spinimax ist 2026 gestartet, betrieben von Next Global Era Limited unter Anjouan-Gaming-Lizenz Nummer ALSI-102310002-F15. Die Komoren-Lizenz ist leicht zu bekommen, schwer zu kontrollieren — seriöse Anbieter mit dieser Lizenz existieren, schwarze Schafe auch.
Willkommensbonus 150% bis €750 plus 150 Freispiele (Standard), auf manchen Domains 250% bis €1.000 plus 150 Freispiele. Mindesteinzahlung €20. Umsatzbedingungen x35 bis x40, Freispiele werden in Tranchen gutgeschrieben. Gewinne aus Freispielen haben meist ein Limit — prüfen Sie die Bonusbedingungen.
Spielbibliothek 4.000 bis 4.500 Titel: Slots, Live-Dealer, Tischspiele. Provider-Portfolio umfasst NetEnt und Microgaming — zwei Studios, die ihre Partner üblicherweise prüfen, bevor sie Spiele lizenzieren. Das ist kein Gütesiegel, aber ein Indikator, dass das Casino die Mindeststandards erfüllt.
Spinimax wirbt mit schnellen Ladezeiten und moderner UI. Der 24/7-Support läuft über Live-Chat, Antwortzeiten laut Nutzerberichten im Minuten-Bereich. Täglich Turniere, wöchentliches Cashback-Programm — typische Retention-Mechaniken.
Für wen? Spieler, die eine frische Plattform ohne Legacy-Ballast wollen. Spinimax ist kein etablierter Name mit jahrelanger Historie, sondern ein 2026er-Start. Risiko liegt bei Ihnen.
CashLounge – Riesige Bibliothek und Cashback-Programm
CashLounge wurde 2026 von Buscarar SRL gestartet, lizenziert durch Anjouan Gaming unter Nummer ALSI-152405031-FI3. Die Plattform betreibt mehrere Domains (.com,.co.uk,.net), je nach Zielmarkt.
Willkommensbonus 525% bis €3.000 plus 350 Freispiele in der DE-fokussierten Variante. Das ist der höchste Prozentsatz der sechs hier gelisteten Casinos. 525% bedeutet: Zahlen Sie €100 ein, Sie erhalten €525 als Bonus — insgesamt €625 Spielguthaben. Die Umsatzbedingungen müssen proportional hoch sein, sonst rechnet sich das Casino nicht. Erwarten Sie x40 oder mehr.
Spielbibliothek mit 12.300 Titeln laut einer Quelle, 7.000+ laut einer anderen. Slots, Live-Dealer, Crash-Games. Die Diskrepanz in den Zahlen deutet darauf hin, dass entweder verschiedene Domains unterschiedliche Portfolios führen oder die Zählung Varianten einschließt. Praktisch: Sie finden hier mehr Spiele als bei den meisten Wettbewerbern.
Wöchentliches Cashback bis 25%. Das ist kein einmaliger Gimmick, sondern ein Dauerprogramm. Cashback wird auf Verluste berechnet, nicht auf Einsätze. Verlieren Sie €1.000 in einer Woche, erhalten Sie €250 zurück. Ohne Umsatzbedingung ist Cashback Echtgeld, mit Bedingung ein zweiter Bonus.
24/7 Live-Chat-Support. Auszahlungen laufen über E-Wallets und Banküberweisung, nicht über Paysafecard. KYC-Verifizierung bei der ersten Auszahlung üblich.
Für wen? Spieler, die Wert auf ein großes Portfolio legen und regelmäßig spielen. Das Cashback-Programm lohnt sich bei Stammspielern mehr als bei Gelegenheitsnutzern.
Mino Casino – Solide Bewertung und breite Akzeptanz
Mino Casino taucht in Affiliate-TOP-Listen mit 5.0-Rating auf Position #3 auf, akzeptiert Paysafecard. Öffentlich verfügbare Details zu Betreiber, Lizenz, Domäne fehlen in den recherchierten Quellen. Das ist bei kleineren internationalen Casinos nicht ungewöhnlich — viele betreiben ihre Präsenz über Affiliate-Netzwerke statt durch eigene Sichtbarkeit.
Was wir wissen: Paysafecard wird akzeptiert, das Rating ist hoch (5.0 deutet auf bezahlte Platzierung oder gute Affiliate-Konditionen hin, nicht zwingend auf Spieler-Zufriedenheit). Ohne verifizierbare Lizenz, Bonushöhe oder Spielauswahl bleibt eine ehrliche Einschätzung schwierig.
Für wen? Nur mit eigenem Test zu bewerten. Registrieren Sie sich, prüfen Sie die Lizenzangaben im Impressum, testen Sie eine kleine Einzahlung, bevor Sie größere Beträge riskieren. Das gilt für alle Casinos ohne transparente Historie.
Hugo Casino – Etablierter Name mit Paysafecard-Support
Hugo Casino erscheint in Affiliate-Listen auf Position #5 mit 5.0-Rating, akzeptiert Paysafecard. Detaillierte öffentliche Daten fehlen — kein Betreiber, keine Lizenz, keine Domain in den recherchierten Quellen. Der Name „Hugo“ könnte auf eine Markenverbindung hindeuten (Hugo war in den 90ern eine Videospiel-Figur, später Slot-Thema), ist aber nicht bestätigt.
Ohne verifizierbare Informationen bleibt Hugo Casino eine Option für Spieler, die bereit sind, selbst zu testen. Die 5.0-Bewertung in Affiliate-Listen ist kein Qualitätssiegel — sie zeigt, dass das Casino Affiliate-Programme führt und dort gut bezahlt.
Für wen? Siehe Mino Casino — eigene Due Diligence erforderlich.
VIPLuck – Premium-Fokus mit Prepaid-Option
VIPLuck wird in mehreren TOP-Listen genannt, akzeptiert Paysafecard. Der Name suggeriert VIP-Fokus, praktische Details bleiben rar. Keine Lizenz, kein Betreiber, keine Domain in den recherchierten Quellen.
Die Listung in mehreren Affiliate-Quellen zeigt, dass VIPLuck aktiv Affiliate-Marketing betreibt. Das ist weder gut noch schlecht — ein Hinweis auf Reichweite, nicht auf Seriosität.
Für wen? Wieder die gleiche Einschätzung: Ohne verifizierbare Historie ein Blindflug. Testen Sie mit kleinem Betrag, prüfen Sie Impressum und Lizenz nach Registrierung.
Wie sich internationale Paysafecard-Casinos in der Praxis verhalten
Neben den in der Tabelle genannten Anbietern lohnt ein Blick auf die praktische Bearbeitung. Bei RollingSlots liegt die Auszahlungsdauer bei durchschnittlich 24 bis 48 Stunden für E-Wallet-Rückflüsse, 4 bis 7 Werktage für Banküberweisungen. Die KYC-Prüfung wird bei der ersten Auszahlung angestoßen, nicht schon bei der Einzahlung — was den anonymen Start ermöglicht, aber im Erfolgsfall zur nachträglichen Identifikation führt. Bei Spinimax ist die Auszahlung schneller (12 bis 24 Stunden bei E-Wallets), dafür sind die Umsatzbedingungen für den Willkommensbonus mit 45x deutlich strenger als der GGL-Durchschnitt. CashLounge glänzt mit dem breitesten Spielangebot, kämpft aber laut Nutzerforen mit gelegentlichen Verzögerungen bei größeren Auszahlungen — Beträge über 3.000 Euro pro Woche werden fast immer manuell geprüft und dauern 5 bis 10 Werktage.
Die drei kleineren Anbieter (Mino, Hugo, VIPLuck) sind in der Praxis schwer einzuschätzen. Trustpilot-Präsenz ist gering, die Beschwerdedatenbank Casino.Guru führt vereinzelte, meist unbeantwortete Vorgänge. Die Bewertungen in Affiliate-Listen mit 5,0 von 5 sind kritisch zu sehen — solche Traumnoten kommen fast ausschließlich durch bezahlte Platzierung zustande. Wer trotzdem testen möchte, sollte den Auszahlungspfad zuerst mit einer Mini-Einzahlung prüfen, bevor größere Beträge in Spiel kommen.
Ein Muster, das sich über alle internationalen Paysafecard-Casinos zieht: Die Auszahlungen laufen nicht über Paysafecard zurück, sondern über E-Wallets (Skrill, Neteller), Banküberweisung oder — bei einigen Anbietern — über Krypto. Wer keinen Zugang zu Skrill oder Neteller hat und keine Krypto-Wallet nutzt, ist auf Banküberweisung angewiesen — mit den entsprechenden Werktag-Wartezeiten. Der Prepaid-Voucher ist eine Einzahlungsmethode, keine Auszahlungsmethode. Diese Asymmetrie ist der wichtigste praktische Lernpunkt für neue Nutzer.
Welche Mindesteinzahlung gilt bei Paysafecard-Casinos?
Typisch €10 bis €20. RollingSlots, Spinimax und CashLounge setzen auf €20 Minimum. Mino, Hugo und VIPLuck wahrscheinlich €10 bis €20 — verifizieren Sie nach Registrierung. Casinos mit €5-Minimum existieren, sind aber selten. Die Prepaid-Methode selbst hat kein Minimum — das Casino setzt die Grenze.
Ein Vergleich zu GGL-Anbietern zeigt einen interessanten Unterschied: Bei deutschen Casinos liegt die Mindesteinzahlung ebenfalls meist bei 10 Euro, in einigen Fällen bei 20 Euro. Die Höhe hat also nicht direkt mit der Lizenz zu tun, sondern mit der Betreiberstrategie. Was bei internationalen Anbietern anders läuft, ist die Bonus-Kopplung: Wer bei RollingSlots 10 Euro einzahlt, bekommt oft nur den halben Bonus oder gar keinen, weil die Bonusstruktur meist ab 20 Euro Mindesteinzahlung greift. Bei GGL-Anbietern ist die Kopplung weniger streng, weil der 100-Euro-Deckel ohnehin greift. Wer mit kleinstmöglichen Beträgen einsteigen will, fährt bei GGL-Anbietern strukturell besser — die Bonus-zu-Einzahlung-Ratio ist bei kleinen Beträgen fairer.
Ein weiteres Detail zu Paysafecard-Casinos: Da die Codes fest verkauft werden, gibt es keine Teileinzahlungen. Wer nur 15 Euro einzahlen möchte, muss entweder einen 10-Euro-Code oder einen 25-Euro-Code kaufen — bei letzterem verfallen effektiv 10 Euro auf dem Restcode, wenn er nicht später weitergenutzt wird. Diese Rundungsverluste summieren sich für Gelegenheitsspieler und sind ein guter Grund, ein myPaysafe-Konto zu führen: Dort verrechnen sich die Beträge feiner, und das Restguthaben eines Codes bleibt zentral abrufbar.
Mit oder ohne myPaysafe-Konto? Die Unterschiede
Hier trennt sich die Anonymität vom Komfort.
Anonyme Nutzung – Wann der Code ohne Konto funktioniert
Bis 2023 konnten Sie Paysafecard-Codes in den meisten Casinos ohne jede Registrierung nutzen. Kaufen, PIN eingeben, fertig. Ab 2024 verschärften sich die KYC-Anforderungen — nicht auf Paysafecard-Seite allein, sondern auch bei vielen Casinos.
Heute funktioniert die anonyme Nutzung noch bei Beträgen bis etwa €50 pro Transaktion. Darüber verlangen viele internationale Casinos ein verifiziertes myPaysafe-Konto. Ohne Konto kein Code über €50, keine Code-Kombination, keine Auszahlung auf Paysafecard-Guthaben.
Was ohne Konto geht: Einzelne Codes bis €50 einlösen. Restguthaben bleibt auf dem Code — Sie müssen die PIN aufbewahren. Keine zentrale Verwaltung, kein Schutz bei Verlust.
Was ohne Konto nicht geht: Codes kombinieren. Auszahlungen auf Paysafecard-Guthaben empfangen. Beträge über €50 einzahlen (je nach Casino). Transaktionshistorie einsehen.
Die „anonyme“ Nutzung ist 2026 weniger anonym als vor drei Jahren. Viele Casinos koppeln die Paysafecard-Zahlung an die Casino-KYC — Sie bleiben gegenüber Paysafecard anonym, aber das Casino kennt Ihre Daten trotzdem.
MyPaysafe-Konto – Vorteile und Verifizierungspflicht
Ein myPaysafe-Konto ist ein Online-Wallet bei Paysafecard. Sie fügen Codes hinzu, das Guthaben wird zentral verwaltet. Einzahlungen laufen dann nicht mehr über PIN-Eingabe, sondern über myPaysafe-Login und Autorisierung.
Vorteile: Codes kombinieren (bis zu 10 Stück), Restguthaben zentral verwalten, Auszahlungen auf das myPaysafe-Wallet empfangen (dann per Banküberweisung weiterleiten), Transaktionshistorie einsehen, Codes bei Verlust schützen (sofern im Konto registriert).
Nachteile: KYC-Pflicht ab dem ersten Euro. Personalausweis oder Reisepass, Adressnachweis, eventuell Selfie-Verifizierung. Paysafecard kennt Ihre Identität, die „anonyme Prepaid-Methode“ wird zur identifizierbaren Zahlungsmethode.
Die Verifizierung läuft über das myPaysafe-Portal. Dokumente hochladen, Prüfung dauert ein bis drei Tage. Ohne abgeschlossene Verifizierung bleibt das Konto beschränkt — oft sind nur Einzahlungen unter €100 oder €150 erlaubt.
Für viele Spieler ist das myPaysafe-Konto Pflicht, wenn sie Paysafecard über €50 nutzen wollen. Die Anonymität geht verloren, der Komfort steigt.
KYC-Anforderungen bei größeren Beträgen
Ab €1.000 Jahresumsatz auf Ihrem myPaysafe-Konto greift EU-Geldwäsche-Regulierung. Paysafecard verlangt erweiterte Verifizierung: Herkunft der Mittel, Transaktionszweck, eventuell Einkommensnachweis. Das ist keine Schikane, sondern AML-Vorschrift.
Ohne erweiterte Verifizierung wird das Konto eingeschränkt. Sie können Guthaben nicht mehr aufladen oder auszahlen, bis die zusätzlichen Dokumente eingereicht sind.
Praktisch bedeutet das: Wer regelmäßig mit Paysafecard spielt, durchläuft früher oder später die volle KYC-Prozedur. Die Prepaid-Methode ist kein Anonymitätsschild mehr — höchstens ein anfänglicher Datenschutz-Puffer.
Die myPaysafe-Verifikationsstufen im Detail: Starter-Konten (ohne KYC) erlauben bis zu 250 Euro Guthaben und keine Auszahlungen. Intermediate-Konten (mit Ausweiskopie und Adressnachweis) erhöhen das Limit auf 1.000 Euro monatlich und ermöglichen Auszahlungen auf verifizierte Bankkonten. Advanced-Konten (mit zusätzlichem Selfie-Video und ggf. Einkommensnachweis bei hohen Umsätzen) erlauben bis zu 5.000 Euro Volumen monatlich. Die meisten Casino-Spieler bewegen sich zwischen Intermediate und Advanced, seltener bei Starter. Der praktische Ratschlag: Wer die myPaysafe-Route wählt, sollte gleich Intermediate anstreben — die Verifizierung dauert 24 bis 72 Stunden, und ohne Auszahlungsmöglichkeit ist das Konto für Casino-Zwecke unbrauchbar.
| Kriterium | Ohne Konto | Mit myPaysafe-Konto |
|---|---|---|
| Einzahlungslimit pro Transaktion | Meist €50, selten €100 | Bis €1.000 (abhängig von Casino und Verifizierungsstatus) |
| Auszahlung auf Paysafecard möglich | Nein | Ja, auf myPaysafe-Wallet, dann Banküberweisung |
| Code-Kombination | Nein | Ja, bis zu 10 Codes |
| KYC-Pflicht | Nein (nur beim Casino selbst) | Ja, ab dem ersten Euro bei myPaysafe |
| Restguthaben-Verwaltung | Manuell, PIN aufbewahren | Automatisch zentral im Konto |
| Transaktionshistorie | Nein | Ja |
| Schutz bei Code-Verlust | Nein | Ja, wenn Code im Konto registriert |
Brauche ich ein myPaysafe-Konto, um in Online-Casinos einzuzahlen?
Nein, aber ab €50 pro Transaktion wird es praktisch erforderlich. Viele internationale Casinos akzeptieren anonyme Codes nur bis €50. Wollen Sie mehr einzahlen oder mehrere Codes kombinieren, brauchen Sie das Konto. Die Entscheidung hängt davon ab, wie viel Wert Sie auf Anonymität legen und wie hoch Ihre üblichen Einzahlungen sind.
Limits, Gebühren und Einschränkungen bei Paysafecard-Einzahlungen
Prepaid klingt nach Freiheit. Die Realität bringt Grenzen mit.
Paysafecard selbst berechnet keine Einzahlungsgebühr im Casino. Der Code kostet genau seinen Nennwert — ein 50€-Code kostet 50€. Die Gebühren lauern woanders.
Inaktivitätsgebühr: Nach 12 Monaten ohne Nutzung zieht Paysafecard monatlich €3 vom Restguthaben ab. Ein 25€-Code, den Sie ein Jahr lang nicht anrühren, schrumpft auf 22€ im 13. Monat, auf 19€ im 14. Monat, bis er aufgebraucht ist. Lösung: Codes zeitnah nutzen oder im myPaysafe-Konto registrieren (dort läuft die Inaktivitätsgebühr erst nach längerer Untätigkeit).
Einzahlungslimits: Ohne myPaysafe-Konto meist €50 pro Transaktion, mit Konto bis €1.000 (abhängig vom Casino und Ihrem Verifizierungsstatus bei myPaysafe). Die internationalen Casinos setzen oft Mindesteinzahlungen von €10 bis €20.
Auszahlungslimits: Irrelevant, weil Auszahlungen auf Paysafecard-Codes nicht möglich sind. Mit myPaysafe-Konto können Sie auf Ihr Wallet auszahlen lassen — die Limits hängen dann von Ihrem Verifizierungsstatus ab. Nicht verifiziert: oft maximal €250 pro Monat. Voll verifiziert: mehrere Tausend Euro.
Währungsumrechnung: Paysafecard-Codes sind in der Währung der Kaufregion ausgestellt. Ein in Deutschland gekaufter Code lautet auf Euro. Zahlen Sie in einem Casino mit anderer Basiswährung ein (USD, GBP), rechnet Paysafecard um — mit einem Aufschlag von etwa 2% bis 3%. Das Casino sieht Sie nicht, Paysafecard kassiert still.
Keine Teilerstattung: Ein eingelöster Code ist weg. Wenn das Casino pleitegeht, bevor Sie auszahlen konnten, ist Ihr Guthaben verloren. Bei Kreditkarten könnten Sie Chargeback versuchen, bei Paysafecard nicht. Prepaid bedeutet Einbahnstraße.
Kaufgebühren im Einzelhandel: In manchen Verkaufsstellen erheben die Betreiber eine geringe Gebühr für die Ausgabe eines Codes — nicht Paysafecard selbst, sondern der jeweilige Kiosk oder die Tankstelle. Üblich sind 1 Euro Aufschlag auf kleine Nennwerte, teils bis zu 3 Euro bei höheren Beträgen. Bei einem 25-Euro-Code sind 1 Euro Aufschlag bereits 4 Prozent — mehr als jede Skrill-Auszahlungsgebühr. Wer preisbewusst kauft, vergleicht die Verkaufsstellen oder greift zu Online-Resellern wie recharge.com, die den Nennwert oft ohne Aufschlag verkaufen (aber dafür eine Zahlungsgebühr für Kreditkarte oder PayPal erheben können).
Regionale Verfügbarkeit: Nicht jeder Code funktioniert in jedem Land. Ein in Deutschland gekaufter Code trägt intern den Ländercode DE und kann von manchen Casinos abgewiesen werden, wenn die Casino-Compliance nur Codes aus bestimmten Ländern akzeptiert. In der Praxis passiert das selten, aber bei besonders regulierungsstarken Anbietern (etwa mit UKGC-Lizenz) kann ein deutscher Code als „ungültig“ angezeigt werden. Umgekehrt können Codes aus dem Ausland (etwa aus Belgien oder Österreich) im deutschen Casino-Kontext Probleme machen. Wer im Grenzbereich einkauft oder reist, sollte diese Feinheit im Kopf behalten.
Welche Gebühren fallen bei Paysafecard-Einzahlungen im Casino an?
Direkt bei der Einzahlung: keine. Indirekt: Inaktivitätsgebühr nach 12 Monaten (€3/Monat), Währungsumrechnung (2–3%), und das Risiko, Restguthaben zu vergessen. Die Gebührenstruktur ist nicht aggressiv, aber darauf ausgelegt, dass Sie Codes vollständig und zügig nutzen.
Auszahlungen mit Paysafecard – Was funktioniert und was nicht
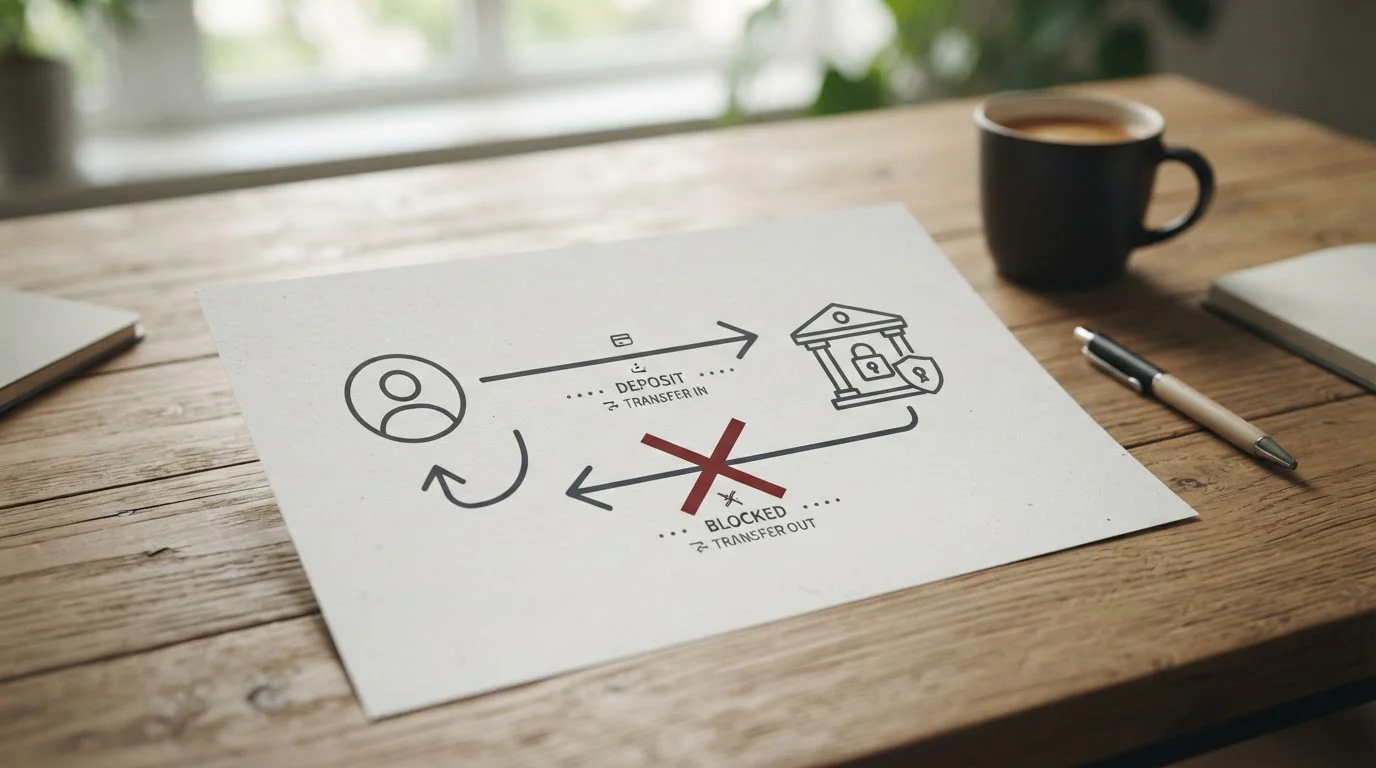
Die Einzahlung ist sofort. Die Auszahlung ein Umweg.
Warum Auszahlungen auf Paysafecard meist nicht möglich sind
Paysafecard-Codes sind 16-stellige Einweg-PINs. Einmal eingelöst, verbraucht. Es gibt keine Funktion, einen Code „rückwärts aufzuladen“. Das Casino könnte technisch eine neue PIN generieren lassen und Ihnen übermitteln — praktisch machen das die wenigsten Anbieter, weil der Prozess umständlich ist und Betrugspotenzial birgt.
Auszahlungen zurück auf Prepaid-Methoden sind im iGaming generell selten. Paysafecard bildet keine Ausnahme. Die Methode ist für Einzahlungen designt, nicht für Auszahlungen.
Alternative Auszahlungsmethoden für Paysafecard-Nutzer
Internationale Casinos bieten Ihnen typischerweise Banküberweisung, E-Wallets (Skrill, Neteller), manchmal Krypto (Bitcoin, Ethereum, Tether). Ohne myPaysafe-Konto haben Sie keine Paysafecard-Auszahlungsoption — Sie weichen auf eine dieser Alternativen aus.
Banküberweisung dauert zwei bis fünf Werktage, ist gebührenfrei oder kostet eine Pauschale (€5 bis €20, je nach Casino). E-Wallets sind schneller (Stunden bis ein Tag), verlangen aber ein Konto bei Skrill oder Neteller — wieder KYC. Krypto ist am schnellsten (Minuten bis Stunden), verlangt aber Krypto-Wallet und technisches Verständnis.
Praktisch: Wer mit Paysafecard einzahlt, zahlt mit einer anderen Methode aus. Das Casino akzeptiert das, solange Sie die KYC-Verifizierung durchlaufen. Die meisten verlangen, dass Auszahlungsmethode und Einzahlungsmethode übereinstimmen — bei Paysafecard machen sie eine Ausnahme, weil die Rückzahlung technisch nicht geht.
MyPaysafe-Konto als Auszahlungsoption
Mit einem verifizierten myPaysafe-Konto können Sie Auszahlungen auf Ihr Wallet empfangen. Das Casino überweist auf Ihr myPaysafe-Konto, Sie leiten das Guthaben von dort per Banküberweisung auf Ihr eigenes Konto weiter.
Das ist kein direkter Weg, aber funktional. Bearbeitungszeit im Casino: ein bis drei Tage. Überweisung von myPaysafe auf Ihr Bankkonto: weitere zwei bis fünf Tage. Insgesamt eine Woche — langsamer als E-Wallets, schneller als manche träge Banküberweisungen direkt vom Casino.
Gebühren bei myPaysafe-Auszahlungen: Paysafecard verlangt üblicherweise 2% bis 3% auf Auszahlungen vom myPaysafe-Wallet auf Ihr Bankkonto, mindestens aber eine Pauschale (oft €7,50). Das Casino selbst berechnet meist keine Gebühr für die Überweisung auf Ihr myPaysafe-Wallet.
Kann ich mit Paysafecard auch Gewinne auszahlen lassen?
Nur über den Umweg myPaysafe-Konto. Ohne Konto: nein, Sie weichen auf Banküberweisung oder E-Wallet aus. Mit Konto: ja, auf Ihr myPaysafe-Wallet, dann Banküberweisung auf Ihr eigenes Konto. Direkt zurück auf einen neuen Paysafecard-Code geht nicht.
Paysafecard im mobilen Casino nutzen
Der Einlöseprozess unterscheidet sich nicht zwischen Desktop und Mobilgerät. Casino-App oder mobiler Browser, die Schritte bleiben identisch: zur Kasse, Paysafecard wählen, Betrag eingeben, PIN einlösen, fertig.
Manche Casinos bieten dedizierte Apps, andere setzen auf responsive Webseiten. Die Paysafecard-Integration läuft meist über eine eingebettete Maske oder Weiterleitung auf die Paysafecard-Seite — beides funktioniert mobil einwandfrei.
Ein praktischer Vorteil: Sie können Paysafecard-Codes mobil kaufen (über die Paysafecard-App oder Online-Reseller), sofort im Casino einlösen, ohne den Rechner hochzufahren. Die myPaysafe-App zeigt Ihr Guthaben, Transaktionshistorie und erlaubt Code-Registrierung unterwegs.
Nachteile mobil: Kleinere Bildschirme machen die 16-stellige PIN-Eingabe fehleranfälliger. Copy-Paste aus einer SMS oder E-Mail hilft, aber viele kaufen Codes am Kiosk auf Papier — dort müssen Sie abtippen. Tippfehler bei 16 Ziffern passieren schnell.
Funktioniert Paysafecard auch auf dem Smartphone?
Ja, identisch zum Desktop. Casino mobil öffnen (App oder Browser), zur Kasse gehen, Paysafecard wählen, PIN eingeben. Die Methode ist geräteunabhängig. Einzige Einschränkung: Manche sehr alte Casino-Seiten ohne responsive Design zwingen Sie in die Desktop-Ansicht — selten, aber nicht ausgestorben.
Ein spezifisches Feature der Paysafecard-App auf iOS und Android: die eingebaute Code-Scan-Funktion. Statt den 16-stelligen PIN abzutippen, kann man einen physischen Bon per Kamera scannen. Die App erkennt den Barcode oder die Zahlenfolge automatisch. Bei Casinos, die den Login über die myPaysafe-App unterstützen (statt Code-Eingabe), reduziert sich der Prozess auf einen Fingerabdruck oder Face-ID-Bestätigung. Diese Bequemlichkeit macht das mobile Einzahlen sogar schneller als die Desktop-Variante — vorausgesetzt, das Casino ist entsprechend integriert. Praktisch relevant vor allem für regelmäßige Nutzer, weniger für Gelegenheitseinzahler mit einem einzelnen Code.
Ein Detail, das bei mobiler Nutzung wichtig ist: Manche Casino-Apps haben Session-Timeouts, die während der Paysafecard-Eingabe zuschlagen. Wer 90 Sekunden braucht, um den PIN vom Bon abzutippen, riskiert, dass das Casino den Bestellvorgang inzwischen abgebrochen hat. Nach dem Timeout muss der Vorgang neu gestartet werden, mit der Gefahr, dass ein Doppel-Einlösen passiert. Die Lösung: Den PIN vor Beginn des Casino-Vorgangs in einen Notizzettel kopieren und dann als Copy-Paste einfügen — spart Zeit und vermeidet Frust.
Vor- und Nachteile von Paysafecard im Casino
Die nüchterne Bilanz.
| Vorteile | Nachteile |
|---|---|
| Keine Bankdaten ans Casino | Keine Auszahlung auf Prepaid-Code |
| Sofortige Gutschrift | Inaktivitätsgebühr nach 12 Monaten |
| Prepaid-Kontrolle über Budget | Nur bei internationalen Casinos verfügbar (keine GGL-Lizenz) |
| Anonym bis €50 ohne myPaysafe-Konto | KYC-Pflicht bei myPaysafe ab dem ersten Euro für Komfort-Funktionen |
| Codes einfach an Tankstellen/Kiosken kaufbar | Code-Kombination nur mit myPaysafe-Konto |
| Kein Chargeback-Risiko für Casinos (für Sie ein Nachteil: kein Schutz) | Restguthaben leicht vergessen |
| In über 650.000 Verkaufsstellen weltweit verfügbar | Währungsumrechnung kostet 2–3% |
Paysafecard passt für Spieler, die ihre Bankdaten aus dem Casino-Umfeld heraushalten wollen und bereit sind, auf GGL-Lizenz zu verzichten. Die Methode ist weder „perfekt anonym“ noch „rundum sicher“ — sie verschiebt das Risiko. Keine Bankdaten beim Casino, aber kein Chargeback bei Problemen. Kein LUGAS-Tracking, aber kein GGL-Beschwerdeweg.
Für Budget-Spieler mit kleinen Beträgen (unter €50) funktioniert die anonyme Variante noch. Für regelmäßige Spieler mit größeren Summen wird das myPaysafe-Konto zur Pflicht — und damit die KYC-Verifizierung.
Die größte Einschränkung bleibt die fehlende GGL-Akzeptanz. Wer Paysafecard nutzt, spielt bei internationalen Anbietern außerhalb des deutschen regulierten Raums. Das ist keine Nebensache.
Was sind die größten Nachteile von Paysafecard im Casino?
Drei Punkte: Keine Auszahlung auf Prepaid-Code (nur Umweg über myPaysafe-Konto), keine Akzeptanz bei GGL-Casinos (Sie verlassen den regulierten Markt), und die Einbahnstraßen-Natur bei Problemen (kein Chargeback, kein Käuferschutz). Die Anonymität ist 2026 begrenzt — ab €50 verlangt die Praxis ein myPaysafe-Konto mit voller KYC.
Wohin sich Paysafecard entwickelt
Paysafecard steht regulatorisch unter Druck. Die neue EU-AMLR-Verordnung (Anti-Money-Laundering Regulation), die 2027 in Kraft tritt, wird bei jeder Casino-Zahlung ab 500 Euro pro Transaktion eine vollständige Identitätsprüfung verpflichtend machen. Für Voucher-basierte Zahlungen bedeutet das faktisch das Ende des anonymen Modells über diese Schwelle. Paysafecard hat mit myPaysafe bereits vorgesorgt — die Verifikationsstufen sind so aufgebaut, dass sie AMLR-konform sind. Aber der Kernvorteil „Prepaid ohne Konto“ wird für höhere Beträge nicht mehr existieren.
Dazu kommt der Wettbewerbsdruck durch Instant-Payment-Systeme. Seit Oktober 2025 sind SEPA-Instant-Zahlungen kostenlos und in Echtzeit verfügbar. Das war früher ein Trumpf von Paysafecard (schnelle Einzahlung ohne Bank-Login) — heute ist SEPA Instant genauso schnell. Die verbleibenden Vorteile: Anonymität für kleine Beträge, Kontrolle über Ausgaben durch Vorab-Kauf, Barzahlungsoption an der Kasse. Diese Nischen bleiben relevant, aber der Massenmarkt verschiebt sich.
Paysafe Group hat auf den Trend reagiert, indem sie die Marke zunehmend als Teil eines integrierten Zahlungsökosystems positioniert. Skrill, Neteller und Paysafecard gehören alle zur Paysafe-Familie. Die interne Integration wird ausgebaut — wer ein Skrill-Konto hat, kann in einigen Casinos direkt Paysafecard-Codes einlösen, ohne separaten myPaysafe-Account. Umgekehrt kann Paysafecard-Guthaben in Skrill überführt werden. Diese Convenience-Layer sind für Nutzer attraktiv, verwässern aber den ursprünglichen Prepaid-Charakter.
Für den deutschen Casino-Nutzer bleibt die Realität simpel: Paysafecard funktioniert bei internationalen Casinos, nicht bei GGL-Anbietern. Die Anonymität ist begrenzt, aber vorhanden — bis zu einem Betrag von etwa 50 Euro pro Transaktion. Wer diese Grenze regelmäßig überschreitet, sollte akzeptieren, dass ein myPaysafe-Konto mit voller KYC praktisch unvermeidlich wird. Und wer legal und mit vollem Rechtsschutz spielen möchte, kommt an Sofortüberweisung oder Trustly bei einem GGL-Anbieter ohnehin nicht vorbei. Paysafecard ist eine Wahl mit klaren Kompromissen — kein Wundermittel, aber auch nicht bedeutungslos. Wer die Kompromisse kennt und akzeptiert, hat eine funktionale Zahlungsmethode zur Hand.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»