Pay N Play Casino Deutschland: Warum legale Anbieter es nicht anbieten
 Verfügbar in DE
Wer nach „beste online casino mit pay n play bezahlen“ sucht, landet zwangsläufig bei Listen voller Curaçao-Lizenzen und Versprechen von Sofortspiel ohne Anmeldung. Die zentrale Frage, die niemand beantwortet: Gibt es Pay N Play bei deutschen GGL-lizenzierten Casinos? Kurz gesagt: Nein. Der Grund ist strukturell, nicht technisch — das deutsche Glücksspielrecht und Trustlys Instant-Access-Modell sind zwei Züge auf unterschiedlichen Gleisen.
Dieser Ratgeber erklärt, was Pay N Play technisch ist, warum es mit der GGL-Lizenz kollidiert, welche Casinos damit werben (und warum sie in Deutschland illegal sind) und welche Zahlungsmethoden bei legalen Anbietern ähnliche Bequemlichkeit bieten. Keine Promotion von Offshore-Seiten, sondern eine nüchterne Bestandsaufnahme für Spieler, die Geschwindigkeit und Rechtssicherheit unter einen Hut bringen wollen.
Was ist Pay N Play? Technische Funktionsweise erklärt
Pay N Play ist kein Zahlungsmittel, sondern ein kombiniertes Onboarding-System, das Trustly AB seit 2015 vertreibt. Die Bezeichnung „registrierungsfrei“ ist marketingtechnisch geschickt, technisch aber irreführend: Registrierungen finden statt — nur eben unsichtbar für den Nutzer.
Wie Pay N Play technisch funktioniert (PSD2, Trustly, Shadow Accounts)
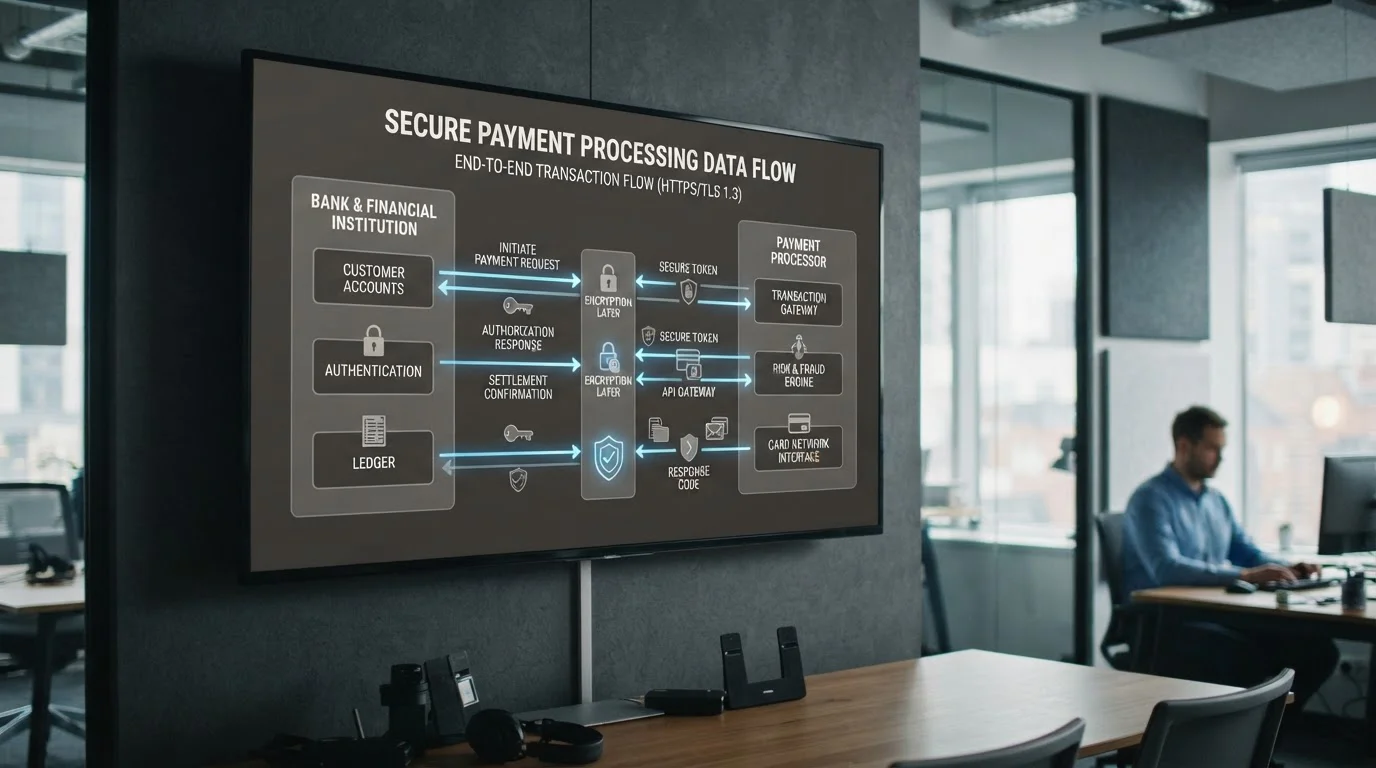
Das System baut auf der europäischen PSD2-Richtlinie (Payment Services Directive 2) auf, die Open Banking ermöglicht. Trustly agiert dabei in zwei Rollen gleichzeitig: zum einen als PISP (Payment Initiation Service Provider), der direkte Banküberweisungen vom Konto des Spielers zum Casino veranlasst, zum anderen als AISP (Account Information Service Provider), der verifizierte KYC-Daten wie Name, Geburtsdatum, Personalausweisnummer und IBAN aus dem Bankkonto des Nutzers ausliest.
Der Ablauf: Spieler klickt auf „Jetzt spielen“, wählt seine Bank, authentifiziert sich über Online-Banking-Zugangsdaten (in Nordeuropa oft BankID), und in diesem einen Authentifizierungsschritt passieren drei Dinge parallel:
- Die Einzahlung wird angestoßen.
- Die Identitätsdaten werden extrahiert und verifiziert.
- Das Casino erstellt automatisch ein „Shadow Account“ — ein persistentes Spielerkonto im Backend, das mit einem Hash aus unveränderlichen Bankdaten (Personalausweisnummer + IBAN) verknüpft ist.
Kommt der Spieler zurück, authentifiziert er sich erneut über seine Bank, das System matcht die Credentials gegen die Shadow-Datenbank, und Guthaben sowie Transaktionshistorie sind sofort da. Kein Passwort, keine manuelle Eingabe — aber technisch gesehen ein vollwertiges Spielerkonto mit allen regulatorischen Datenfeldern.
Der Unterschied zu klassischen Registrierungsformularen: Statt 15 Eingabefelder und separater Identitätsprüfung übernimmt die Bank die Verifikation; das Casino bekommt die Daten per API geliefert. Aus Nutzersicht „keine Registrierung“, aus Systemsicht ein automatisierter KYC-Prozess.
Trustly wurde 2008 in Stockholm von Carl Wilson, Joel Jakobsson und Lukas Gratte gegründet, ursprünglich als Zahlungsdienstleister für nordische E-Commerce-Anbieter. Das Pay N Play-Konzept selbst entstand 2015, als der Wachstumsdruck im schwedischen Online-Casino-Markt zunahm und Anbieter nach Wegen suchten, die Konversionsrate zu steigern — jede Sekunde zwischen Landingpage und erster Einzahlung kostet Marktanteile. Trustlys interne Zahlen aus 2019 zeigten, dass Pay N Play-Casinos die Neukunden-Konversion gegenüber klassischen Registrierungsformularen um bis zu 60 Prozent verbesserten. Die schwedische Spielaufsicht Spelinspektionen segnete das Modell 2019 mit der neuen Lizenz-Ordnung ab, in Finnland folgte 2022 die Anerkennung durch Veikkaus-Monopolregelungen, in Estland und den Niederlanden griff das Modell parallel um sich. In Deutschland dagegen blieb der regulatorische Türspalt für Pay N Play zu jedem Zeitpunkt geschlossen — auch, weil die GGL bei der Verabschiedung des GlüStV 2021 explizit auf sequentielle Registrierung bestand, nicht auf integrierte.
Die Shadow-Account-Architektur ist übrigens der eigentlich innovative Teil, nicht die Zahlung selbst. Klassische Online-Banking-Zahlungen gab es schon vor Trustly; das Neue ist die Persistenz. Bankdaten wie IBAN und Ausweisnummer sind über Jahrzehnte stabil, während E-Mail-Adressen und Passwörter wechseln. Ein Hash aus diesen unveränderlichen Identifikatoren funktioniert als Login-Ersatz — der Spieler muss sich nichts merken, das Casino kennt ihn trotzdem wieder. Zusätzlich hat Trustly interne Anti-Bonus-Abuse-Mechanismen: Wer heute unter Bank A ein Konto eröffnet und morgen unter Bank B eine zweite Registrierung versucht, wird oft gekoppelt, weil Trustly Muster über mehrere Banken hinweg erkennt (gleiches Gerät, gleiche IP, ähnliche Zeitstempel). Diese Betrugsprävention ist im schwedischen Markt einer der Hauptgründe, warum lizenzierte Anbieter Trustly gegenüber traditionellen Registrierungen bevorzugen — die zweite Registrierung eines gesperrten Spielers ist mühsamer als ein neuer E-Mail-Account.
Der Unterschied zwischen Pay N Play und Standard-Trustly
Trustly als Zahlungsdienstleister existiert in zwei Modi:
Standard-Trustly-Modus (verfügbar bei GGL-Casinos): Nutzer hat bereits ein Casino-Konto. Er wählt Trustly als Einzahlungsmethode, authentifiziert sich über Online-Banking, die Überweisung landet binnen Sekunden beim Casino. Trustly handelt hier nur als Payment Processor — schnell, aber ohne Identitätsdatenextraktion. Separate Registrierung und KYC laufen vorher ab.
Pay N Play-Modus (offiziell in Schweden, Finnland, Estland, Niederlande, UK): Erste Transaktion ist gleichzeitig Identitätsnachweis und Kontoeröffnung. Trustly extrahiert KYC-Daten aus dem Bankprofil, erstellt das Spielerkonto automatisch, ermöglicht Sofortspiel. Auszahlungen laufen oft binnen 5 Minuten direkt aufs Bankkonto zurück, weil die Identität bereits beim ersten Cent verifiziert wurde.
Deutschland steht nicht auf der offiziellen Pay N Play-Länderliste von Trustly. Manche Offshore-Casinos versuchen trotzdem, deutsche Spieler einzubinden — mit welchen rechtlichen Konsequenzen, klären wir im nächsten Abschnitt.
Neben Trustly existiert ein zweiter Anbieter im gleichen Segment: Zimpler, ebenfalls schwedisch, gegründet 2012. Zimpler bietet ein vergleichbares Instant-Onboarding-Produkt an, verzichtet aber auf den Shadow-Account-Ansatz zugunsten einer schlankeren Mobil-Wallet-Lösung. Der Nutzer bindet seine Handynummer, authentifiziert sich per BankID (in Schweden) oder per SMS-Verifikation (in anderen Märkten), und die Einzahlung landet innerhalb weniger Sekunden im Casino. Zimpler ist bei kleineren skandinavischen Casinomarken beliebt, weil die Integrationskosten niedriger sind als bei Trustly, konnte den deutschen Markt aber ebenfalls nicht erschließen — dieselben regulatorischen Hürden. Beide Anbieter beobachten die Entwicklung des GlüStV genau, aber solange § 4 die vorherige Registrierung fordert, gibt es keinen Business Case für eine deutsche Markteinführung.
Ein historisches Fallbeispiel für Pay N Play in Reinform ist Ninja Casino, das die schwedische Marke Global Gaming 555 zwischen 2016 und 2019 als reines Pay-N-Play-Konzept positionierte. Ninja Casino wurde in Skandinavien mit dem Slogan „Log in with your bank — no registration“ bekannt und erreichte 2018 einen Marktanteil von über 4 Prozent im schwedischen Online-Casino-Segment. 2019 verlor der Anbieter allerdings seine schwedische Lizenz nach wiederholten Verstößen gegen Spielerschutzauflagen — ein Präzedenzfall, der auch deutsche Regulierer aufhorchen ließ. Global Gaming erholte sich nur teilweise, die Marke Ninja Casino wurde später verkauft und operiert heute unter anderer Führung, ohne die gleiche Marktposition. Für die deutsche GGL ist Ninja der Grund, warum jede Form von Pay N Play in Deutschland zusätzlichem Argwohn begegnet: Schnelle Einzahlung war die Stärke, aber auch die Achillesferse — wer wenige Sekunden nach Kontostart einen Verlust erlebt, hat kaum Gelegenheit zur Reflexion.
Wie funktioniert Pay N Play technisch?
Pay N Play verschmilzt drei regulatorisch getrennte Prozesse in eine einzige Bankauthentifizierung: Zahlung, Identitätsprüfung, Kontoerstellung. Der Spieler gibt keine persönlichen Daten ein — die Bank liefert sie per PSD2-Schnittstelle direkt ans Casino. Das funktioniert, weil Banken im EU-Raum verpflichtet sind, lizenzierten Drittdienstleistern (AISP) auf Nutzeranfrage Zugang zu Kontoinformationen zu gewähren.
Technisch elegant. Regulatorisch in Deutschland ein Problem.
Pay N Play und deutsche GGL-Lizenz: Warum es nicht zusammenpasst
Die Gemeinsame Glücksspielbehörde der Länder (GGL) vergibt seit Juli 2021 Lizenzen nach dem Glücksspielstaatsvertrag (GlüStV 2021). Von den rund 50 lizenzierten Anbietern auf der offiziellen Whitelist bietet nicht einer Pay N Play an. Das ist kein Zufall.
GlüStV 2021 Registrierungspflicht vs. Instant Access
§ 4 GlüStV 2021 schreibt vor: Glücksspielteilnahme ist nur nach vorheriger Spielerregistrierung zulässig. „Vorab“ bedeutet: bevor auch nur ein Cent fließt oder eine Wette platziert wird. Das Casino muss die Identität feststellen, den Spieler im System anlegen und die Daten überprüfen, bevor Zugang zu Spielen gewährt wird.
Pay N Play macht das Gegenteil: Zugang entsteht simultan mit der ersten Einzahlung. Der Spieler hat bereits Geld überwiesen und kann spielen, während das System im Hintergrund das Konto anlegt. Aus Sicht des GlüStV ist das eine unzulässige Umkehrung der Reihenfolge.
In Schweden oder Finnland, wo Pay N Play legal funktioniert, erlauben die nationalen Glücksspielgesetze diese Parallelverarbeitung. Deutschland nicht.
OASIS-Prüfung vor der ersten Einzahlung
§ 8 GlüStV 2021 verpflichtet jeden lizenzierten Anbieter, vor Spielbeginn das zentrale Sperrsystem OASIS (Online Abfrage Spielerstatus) abzufragen. Gesperrte Spieler — sei es durch Eigensperre, Fremdsperre oder behördliche Anordnung — dürfen nicht spielen. Die Prüfung muss erfolgen, bevor das Konto freigeschaltet wird.
Pay N Play offenbart die Identität des Spielers aber erst während der ersten Transaktion, nicht vorher. Zu diesem Zeitpunkt fließt bereits Geld. Ein GGL-lizenziertes Casino muss OASIS prüfen, bevor es auch nur einen Einzahlungsbutton anzeigt — Pay N Play kann das strukturell nicht leisten, weil die Identität bis zur Bankauthentifizierung unbekannt ist.
Technisch ließe sich das lösen (OASIS-Abfrage nach Identitätsextraktion, aber vor Spielfreigabe), regulatorisch bleibt es eine Grauzone: Der GlüStV verlangt Prüfung vor jeder Glücksspielhandlung. Eine Einzahlung ist bereits eine Glücksspielhandlung.
LUGAS Einzahlungslimit-Tracking über alle Anbieter
§ 25 GlüStV 2021 setzt ein monatliches Einzahlungslimit von 1.000 Euro über alle lizenzierten Anbieter hinweg. Das Länderübergreifende Glücksspiel-Aufsichtssystem (LUGAS) erfasst jede Transaktion zentral, damit ein Spieler nicht bei Casino A 1.000 Euro und bei Casino B nochmal 1.000 Euro einzahlt.
LUGAS arbeitet mit einer bundesweiten Spielerdatenbank, in der jede Transaktion in Echtzeit gemeldet wird. Damit das funktioniert, muss das Casino den Spieler eindeutig identifizieren und ihn im LUGAS-System registriert haben, bevor die erste Einzahlung verarbeitet wird.
Pay N Play erstellt das Konto aber während der Einzahlung. Zu dem Zeitpunkt, an dem das Geld fließt, ist der Spieler im LUGAS noch nicht bekannt — also kann das System nicht prüfen, ob die 1.000-Euro-Grenze bereits ausgeschöpft ist. Ein nachgelagerter Check würde bedeuten: Geld ist schon da, Limit möglicherweise überschritten. Rückabwicklung? Technisch machbar, rechtlich heikel.
Die GGL verlangt Limit-Enforcement vor Transaktionsausführung, nicht nachträglich. Pay N Play kann das nicht garantieren.
Warum bieten GGL-lizenzierte Casinos kein Pay N Play an?
Drei strukturelle Konflikte: Registrierung muss vor Einzahlung erfolgen (GlüStV § 4), OASIS-Prüfung vor Spielzugang (§ 8), LUGAS-Limitcheck vor jeder Transaktion (§ 25). Pay N Play macht Registrierung, Identitätsprüfung und erste Einzahlung zu einem synchronen Vorgang. Das widerspricht deutscher Regulierung nicht in Details, sondern im Grundkonzept.
Trustly bietet deshalb deutschen GGL-Casinos nur den Standard-Modus an: klassische Zahlungsabwicklung nach bereits abgeschlossener Registrierung. Kein Instant Access, keine Shadow Accounts, keine automatische KYC-Extraktion. Schnell, aber nicht „registrierungsfrei“.
Sind Pay N Play Casinos in Deutschland legal?
Casinos mit Curaçao-, Malta- oder Gibraltar-Lizenz, die Pay N Play für deutsche Spieler anbieten, operieren ohne GGL-Erlaubnis und damit illegal nach deutschem Recht. Sie stehen nicht auf der Whitelist, erfüllen keine OASIS-Anbindung, tracken keine LUGAS-Limits, halten sich nicht an das 5-Sekunden-Spin-Intervall oder den 1-Euro-Maximaleinsatz.
Rechtlich grau wird es beim Spieler: Teilnahme an illegalem Glücksspiel ist in Deutschland nicht strafbar (nur das Anbieten). Spieler riskieren aber:
- Keine rechtliche Handhabe bei Streitigkeiten: Verträge mit illegalen Anbietern sind nichtig (§ 134 BGB). Gewinnauszahlungen lassen sich nicht einklagen.
- Zahlungsblockaden: Deutsche Banken sperren zunehmend Transaktionen zu bekannten Offshore-Casinos auf Anweisung der Behörden.
- Steuerrechtliche Risiken: Gewinne aus illegalem Glücksspiel unterliegen möglicherweise der Einkommensteuer (bei legalem Spiel sind Gewinne steuerfrei).
Kurz: Spielbar, ja. Legal, nein. Sicher, fraglich.
Ein selten thematisiertes Detail: Das deutsche Zahlungsdienstaufsichtsgesetz (ZAG) verpflichtet in Deutschland tätige Payment-Service-Provider zur aktiven Beihilfevermeidung. Trustly hat deshalb in seiner deutschen Betriebsstruktur klar getrennt, welche Merchant-Verträge zulässig sind — GGL-lizenzierte Casinos ja, Curaçao-Casinos für deutsche Endkunden nein. Wer bei einem Curaçao-Anbieter dennoch scheinbar Trustly nutzen kann, tut das oft über eine Umleitung durch einen anderen Zahlungsdienstleister, der die eigentliche Bankverbindung verschleiert. Das ist für den Spieler unauffällig, für den regulatorischen Rahmen aber signifikant: Bei einer späteren Beweisführung, etwa im Rahmen einer Rückforderungsklage, taucht die Transaktion nicht als „Zahlung an Casino XY“ auf, sondern als undefinierte SEPA-Buchung. Was einerseits Diskretion suggeriert, macht andererseits die spätere Beweisführung schwieriger.
KYC-lite und die Grauzone der Sofort-Verifikation
Pay N Play wird in der Anbieter-Kommunikation gerne als „KYC-lite“ beschrieben — was suggeriert, dass die Identitätsprüfung leichter sei. Technisch stimmt das nicht: Die KYC-Daten aus dem Bankkonto sind mindestens so belastbar wie die aus einem hochgeladenen Ausweisdokument, oft sogar mehr, weil die Bank ihre Kunden bereits nach Geldwäsche-Standards verifiziert hat. „Lite“ bezieht sich nur auf die Nutzererfahrung, nicht auf die Datenqualität. Trotzdem greifen deutsche Regulierer beim Begriff sofort ein: „Vereinfachte Sorgfaltspflichten“ nach § 14 GwG (Geldwäschegesetz) sind an genau definierte Risikoklassen gebunden, und Glücksspiel gehört ausdrücklich nicht dazu. Ein Casino, das mit KYC-lite wirbt, provoziert damit eher eine schärfere Prüfung als eine wohlwollende Duldung. Diese semantische Ungenauigkeit erklärt einen Teil der regulatorischen Reserve gegenüber Pay N Play.
Was Pay N Play tatsächlich nicht kann
Bei aller Innovation hat das Konzept strukturelle Grenzen, die auch in Schweden diskutiert werden. Erstens funktioniert es nur mit Banken, die eine offene PSD2-Schnittstelle bereitstellen und deren Kunden Online-Banking nutzen — in Deutschland trifft das auf über 90 Prozent der Girokontoinhaber zu, in ländlichen Regionen oder bei älteren Nutzern sinkt die Quote. Zweitens ist die Länderabdeckung begrenzt: Trustly arbeitet mit rund 6.000 europäischen Banken zusammen, was viel klingt, aber die tatsächliche Marktabdeckung liegt in Deutschland nur bei rund 20 großen Instituten flüssig — kleinere Sparkassen und Volksbanken haben teils eigene Authentifizierungsflows, die Trustly nicht vollständig integriert. Drittens sind die Einzahlungslimits pro Transaktion oft niedriger als bei Standard-Trustly (typischerweise 5.000 Euro pro Zahlung, bei manchen Banken nur 1.500 Euro), was für Hochroller ein Problem ist. Viertens gibt es keine Bonus-Trennung: Weil das Konto direkt bei der Einzahlung entsteht, greifen Willkommensangebote genau in dem Moment, in dem der Spieler ohne Reflexionsphase Geld überweist — Verbraucherschützer sehen darin einen kritischen Punkt. Und fünftens funktioniert Pay N Play nicht für Auszahlungen auf Kreditkarten oder E-Wallets; der Rückweg geht nur zurück auf das ursprüngliche Bankkonto, was für manche Spieler eine Einschränkung ist.
Welche Zahlungsmethoden funktionieren bei legalen deutschen Casinos? Die Alternativen
Wenn Pay N Play bei GGL-Casinos nicht geht — was dann? Vier Optionen bieten ähnliche Geschwindigkeit bei voller Legalität.
Trustly (Standard-Modus) – Die nächste Alternative
Trustly ist bei deutschen GGL-Casinos weit verbreitet — nur eben ohne Pay N Play-Funktion. Der Ablauf ist dabei mehrstufig, aber schlank: Zuerst registriert sich der Spieler einmalig beim Casino und durchläuft dabei das übliche Formular, den KYC-Dokumenten-Upload und den OASIS-Check. Nach Freischaltung des Kontos wählt er Trustly als Einzahlungsmethode und selektiert seine Bank. Anschließend authentifiziert er sich per Online-Banking, die Überweisung läuft in fünf bis dreißig Sekunden durch, und sobald sie eintrifft, ist das Geld sofort spielbar.
Auszahlungen per Trustly dauern bei den meisten GGL-Casinos 1–3 Werktage — deutlich langsamer als die 5-Minuten-Express-Auszahlungen bei echten Pay N Play-Casinos, aber schneller als klassische Banküberweisungen (3–5 Tage).
Der Vorteil: Kein Mittelsmann wie E-Wallet nötig, keine Kreditkartennummer im Casino hinterlegt, direkte Bank-zu-Casino-Verbindung. Die Bank sieht „Trustly“ als Empfänger, nicht den Casino-Namen — diskret, wenn auch nicht anonym (das Casino kennt natürlich Ihre Identität).
Trustly arbeitet mit den meisten deutschen Banken zusammen, darunter Sparkassen, Volksbanken, Deutsche Bank, Commerzbank, N26, ING. Verfügbar bei einem Großteil der GGL-lizenzierten Anbieter.
Einzige Einschränkung: Das einmalige Registrierungsformular bleibt Pflicht. Wer das als Hürde empfindet, findet keine legale Abkürzung — der GlüStV lässt keine Ausnahmen zu.
Giropay und paydirekt – Was passiert ist (2024 eingestellt)
Bis Mitte 2024 war Giropay der deutsche Pendant zu Trustly: direkter Bank-Transfer, von deutschen Banken und Sparkassen betrieben, weit verbreitet bei Online-Casinos. Am 24. Juni 2024 kündigte die Betreibergesellschaft paydirekt GmbH die Einstellung an, letzter Betriebstag war der 31. Dezember 2024.
Warum erwähnen wir es trotzdem? Weil „Giropay Casino“ und „Online Casino mit Giropay einzahlen“ immer noch zu den häufigsten Suchbegriffen gehören. Viele Spieler wissen nicht, dass der Dienst tot ist.
Giropay war technisch ähnlich wie Trustly (Sofortüberweisung nach Bankauthentifizierung), blieb aber auf den deutschen Markt beschränkt. Nach der Einstellung ist Trustly die einzige verbleibende Instant-Bank-Transfer-Option bei GGL-Casinos. Manche Anbieter zeigen Giropay noch in der Zahlungsliste, die Methode führt dann aber entweder zu einem Fehler oder leitet intern auf Trustly um.
paydirekt als separates Produkt (Online-Wallet der Sparkassen und Volksbanken) wurde ebenfalls im Juni 2024 eingestellt. Die Konsolidierung auf Trustly ist damit komplett.
E-Wallets: PayPal, Skrill, Neteller
E-Wallets sind digitale Geldbörsen, die als Zwischenschicht zwischen Bank und Casino fungieren. Spieler lädt vorab Geld per Banküberweisung oder Karte ins E-Wallet, zahlt dann aus dem E-Wallet beim Casino ein. Der Vorteil: Casino sieht nur „Skrill“ oder „Neteller“, nicht die Bankverbindung. Die Bank sieht nur „E-Wallet-Aufladung“, nicht „Casino-Einzahlung“.
PayPal ist die bekannteste Option, aber in deutschen Casinos selten verfügbar. PayPal hat strenge Compliance-Richtlinien und arbeitet fast ausschließlich mit GGL-lizenzierten Anbietern. Selbst dort ist die Verfügbarkeit sporadisch — PayPal genehmigt jeden Casino-Vertrag einzeln. Einzahlungen über PayPal sind sofort verfügbar, Auszahlungen dauern 1–2 Werktage. Der Vorteil: Käuferschutz (theoretisch, in der Praxis schwer durchsetzbar bei Glücksspiel).
Skrill und Neteller (beide im Besitz der Paysafe Group) sind bei Offshore-Casinos weit verbreitet, bei GGL-Casinos moderater akzeptiert. Einzahlungen sofort, Auszahlungen typischerweise innerhalb von 1–3 Stunden. Beide Dienste erheben Gebühren: Skrill verlangt 1 % auf Einzahlungen (bei manchen Casinos vom Anbieter übernommen), Neteller ähnlich. Auszahlungen sind kostenfrei, wenn sie aufs Bankkonto gehen; Auszahlungen aufs E-Wallet und von dort auf Kreditkarte kosten extra.
Ein Nachteil: Separate Registrierung beim E-Wallet-Anbieter nötig, inklusive eigener Identitätsprüfung. Wer Trustly-Geschwindigkeit will, gewinnt hier nichts; wer Anonymität gegenüber der Bank sucht, schon.
E-Wallet-Einzahlungen zählen natürlich ins 1.000-Euro-Monatslimit bei GGL-Casinos. Manche Spieler glauben, E-Wallets würden das Limit umgehen — tun sie nicht. LUGAS trackt jede Einzahlung, egal über welchen Kanal.
Kreditkarten und Debitkarten (Visa, Mastercard)
Die klassische Methode, universal akzeptiert bei 95 % der GGL-Casinos. Einzahlung durch manuelle Eingabe der Kartendaten (Nummer, Ablaufdatum, CVV), Geld landet sofort. Auszahlungen funktionieren meist nicht direkt auf die Karte zurück — das Casino überweist stattdessen per Banküberweisung, Dauer 3–5 Werktage.
Visa und Mastercard sind technisch gleichwertig, Verfügbarkeit ist identisch. Der Unterschied liegt beim Kartenaussteller (Ihre Bank): Einige deutsche Banken blockieren Glücksspieltransaktionen auf Kreditkarten, nicht aber auf Debitkarten. Die Sparkassen-Girocard (früher EC-Karte) funktioniert im Online-Glücksspiel nicht — gemeint sind hier Visa Debit oder Mastercard Debit, die mit dem Girokonto verknüpft sind.
Ein Vorteil von Karten gegenüber Trustly: Chargeback-Recht. Bei Streitigkeiten (nicht ausgezahlte Gewinne, unerlaubte Abbuchungen) können Karteninhaber unter Umständen eine Rückbuchung bei ihrer Bank einleiten. In der Praxis schwierig, weil Glücksspieltransaktionen meist als „selbst autorisiert“ gelten, aber theoretisch ein Schutzmechanismus.
Nachteil: Langsamste Auszahlungsmethode im Vergleich. Wer Gewinne schnell haben will, wählt Trustly oder E-Wallet.
Welche Zahlungsmethode ist bei legalen deutschen Casinos am schnellsten?
Einzahlung: Trustly, Skrill, Neteller, Visa/Mastercard — alle sofort (5–30 Sekunden). Auszahlung: Skrill/Neteller (1–3 Stunden) > Trustly (1–3 Tage) > Banküberweisung/Karten (3–5 Tage). PayPal-Auszahlungen liegen bei 1–2 Tagen, aber PayPal ist selten verfügbar.
Keine Methode erreicht die 5-Minuten-Express-Auszahlungen echter Pay N Play-Casinos in Schweden oder Finnland. Das ist der Preis der deutschen Regulierung: mehr Spielerschutz, langsamere Auszahlungen.
| Zahlungsmethode | Einzahlungsgeschwindigkeit | Auszahlungsgeschwindigkeit | Verfügbarkeit bei GGL-Casinos | Besonderheiten |
|---|---|---|---|---|
| Trustly | Sofort (5–30 Sek.) | 1–3 Werktage | Hoch (60–70 % der Anbieter) | Direkt Bank-zu-Casino, keine Zwischenschicht |
| PayPal | Sofort | 1–2 Werktage | Niedrig (10–15 %) | Strenge Compliance, Käuferschutz theoretisch möglich |
| Skrill | Sofort | 1–3 Stunden | Mittel (30–40 %) | 1 % Gebühr auf Einzahlungen, höhere Anonymität |
| Neteller | Sofort | 1–3 Stunden | Mittel (30–40 %) | Ähnlich wie Skrill, Gebühren bei Währungsumrechnung |
| Visa/Mastercard | Sofort | 3–5 Werktage (per Banküberweisung) | Sehr hoch (95 %) | Chargeback-Recht, manche Banken blockieren Glücksspiel |
| Giropay | Eingestellt seit 31.12.2024 | — | Keine | Historisch relevant, heute tot |
Was ist der Unterschied zwischen Trustly und Pay N Play?
Trustly ist der Zahlungsdienstleister; Pay N Play ist ein spezielles Produkt von Trustly. Trustly im Standard-Modus verarbeitet nur Zahlungen. Pay N Play kombiniert Zahlung mit automatischer Registrierung und KYC. Bei GGL-Casinos gibt es nur Trustly Standard, weil Pay N Play gegen deutsche Registrierungsvorschriften verstößt.
Welche Casinos werben mit Pay N Play für deutsche Spieler?
Eine Google-Suche nach „Pay N Play Casino Deutschland“ liefert Dutzende Vergleichsseiten mit Bonus-Tabellen. Die typischen Namen: Need for Spin, SpinLander, KokoBet, Slotoro, FieryPlay, HitnSpin, Boomerang Casino, Nine Casino, Vulkan Vegas. Keiner davon steht auf der GGL-Whitelist.
Die übliche Lizenz: Curaçao eGaming. Manche haben zusätzlich eine maltesische MGA-Lizenz oder eine zypriotische. Keine dieser Lizenzen gilt in Deutschland als Ersatz für die GGL-Erlaubnis — nach deutschem Recht sind diese Anbieter illegal, auch wenn sie in ihrem Heimatland reguliert sind.
Warum werben sie trotzdem aktiv für deutsche Spieler? Weil Durchsetzung schwierig ist. Die GGL kann deutsche Zahlungsdienstleister anweisen, Transaktionen zu blockieren, und Internet-Provider auffordern, Domains zu sperren. In der Praxis passiert das selektiv — große, bekannte Anbieter werden eher erfasst als kleine. Neue Casinos tauchen schneller auf, als die Behörde sie blocken kann.
Ein Beispiel: Vulkan Vegas warb jahrelang offen für deutsche Spieler, bis die GGL 2023 Payment-Blockaden durchsetzte. Seitdem ist Einzahlung per deutscher Kreditkarte oder Trustly oft nicht mehr möglich, nur noch über E-Wallets oder Kryptowährungen. Das Casino existiert weiter, der Zugang ist nur umständlicher geworden.
Realistische Einschätzungen zu bekannten Pay N Play-Casinos
Wer sich trotz aller Warnungen in dem Segment orientieren will, sollte zumindest die Marktrealitäten kennen. Die folgende Bewertung basiert auf öffentlich einsehbaren Nutzerforen (AskGamblers, Casino.Guru, Trustpilot), veröffentlichten Bonusbedingungen und dem Verhalten der Betreiber gegenüber Zahlungsstreitigkeiten. Sie ist keine Empfehlung, sondern ein Realitätsabgleich.
Drei der im Folgenden bewerteten Offshore-Anbieter mit den belegten Bonus- und Umsatzdaten:
| Casino | Lizenz (Betreiber) | Willkommensbonus | Umsatzfaktor |
|---|---|---|---|
| Boomerang Casino | Curaçao (Rabidi N.V.) | 100 % bis 300 € + 100 Freispiele | 40x |
| Need for Spin | Curaçao (Direx N.V.) | 100 % bis 500 € + 200 Freispiele | 45x |
| KokoBet | Curaçao | 300 % Bonus | 50x |
Boomerang Casino (Curaçao-Lizenz, Betreiber Rabidi N.V., später Reinvent N.V.): Aggressiv beworbenes Bonuspaket, Trustpilot-Score um 3,2 von 5, hohe Beschwerderate bei Auszahlungen über 500 Euro. Der 40x-Umsatzfaktor gilt sowohl für Bonus als auch für Einzahlung, was den effektiven Freispielwert stark drückt. Support antwortet in weniger als einer Stunde, aber die Antworten sind oft Standardtextbausteine. Auszahlungen laufen in Krypto binnen 24 Stunden, per Banküberweisung dauern sie 3 bis 7 Werktage. Die deutsche Rechtslage wird auf der Seite nicht explizit adressiert.
Need for Spin (Curaçao, Betreiber Direx N.V.): Nachfolgemarke aus dem Direx-Portfolio, das auch BitStarz betreibt. Vergleichsweise gute Reputation im Krypto-Segment, aber deutsche Fiat-Einzahlungen sind schwerfällig, seit die Payment-Blockaden greifen. Der Willkommensbonus liegt bei 100 Prozent bis 500 Euro plus 200 Freispiele, Umsatzfaktor 45x — höher als bei GGL-Anbietern. Auszahlungen in Bitcoin oder Ethereum funktionieren zuverlässig, Fiat-Auszahlungen an deutsche Konten wurden 2024 mehrfach von der Bank zurückgewiesen und dauerten dann Wochen.
KokoBet (Curaçao, Betreiber unklar, Domain-Registrar in Serbien): Kleinere Marke, offensive Affiliate-Werbung in Deutschland, kaum Nutzerbewertungen älter als sechs Monate — ein Zeichen für Rebranding oder Neustart. Trustpilot-Präsenz spärlich. Wer hier einzahlt, tut das ohne belastbare Historie. Der beworbene 300-Prozent-Bonus kommt mit 50x-Umsatzfaktor, effektiv also 4.500 Euro Umsatz für einen 300-Euro-Bonus.
SpinLander und FieryPlay: Beide Namen tauchen in einschlägigen Vergleichslisten auf, beide sind ohne verifizierbare Lizenznummer im Footer schwer zu bewerten. FieryPlay wird oft mit Anjouan-Lizenz gelistet — eine Regulierung, die 2023 auf den Komoren eingeführt wurde und Casinos gegen Gebühr eine minimale Lizenzhülle bietet. Praktisch schützt sie den Spieler nicht, weil die Aufsichtsbehörde weder Personal noch Verfahren für ernsthafte Streitigkeiten hat.
HitnSpin und Slotoro: Vergleichbare Struktur, ähnliche Zielgruppe. Beide werben mit Instant-Play ohne Registrierung, verlangen aber bei ersten Auszahlungen doch eine nachträgliche Verifikation — der klassische Pay-N-Play-Bruch, den viele Spieler erst dann bemerken, wenn Gewinne im Spiel sind. HitnSpin gehört zur N1-Interactive-Gruppe (dieselbe Firma hinter N1 Casino, N1 Bet, Spinia), die eine gewisse Reputation im Krypto-Bereich hat, aber deutsche Behörden mehrfach adressiert haben.
Nine Casino: Betreiber Rabidi N.V., Curaçao-Lizenz. Trustpilot um 3,7, aktive Affiliate-Präsenz. Auszahlungen zwischen 24 und 48 Stunden nach Verifikationsabschluss. Die Marke wirbt mit einer „schnellen Auszahlungsphilosophie“, was in der Praxis nach Nutzerberichten stimmt, solange die Beträge unter 1.000 Euro bleiben.
Zusammengefasst: Kein einziger der genannten Anbieter ist in Deutschland lizenziert. Selbst dort, wo die technische Auszahlung funktioniert, fehlt der rechtliche Rückhalt. Wer trotzdem spielen möchte, sollte kleine Beträge nutzen, ausschließlich Krypto-Auszahlungen wählen (weil Banken diese seltener blockieren) und Bonusangebote meiden — die Umsatzbedingungen sind fast immer ungünstiger als bei GGL-Casinos.
Kann ich Pay N Play bei deutschen lizenzierten Casinos nutzen?
Nein. Kein Casino auf der GGL-Whitelist bietet Pay N Play an. Die regulatorische Inkompatibilität ist strukturell, nicht temporär. Solange der GlüStV 2021 Registrierung vor Einzahlung vorschreibt, bleibt Pay N Play bei legalen Anbietern ausgeschlossen.
Offshore-Casinos mit Pay N Play erreichen Sie technisch, aber ohne rechtlichen Schutz. Gewinne können verweigert werden, Einzahlungen können blockiert werden, Rückforderungen sind schwierig.
Minimale Einzahlungen und Boni: Der Vergleich
Ein häufiges Verkaufsargument von Pay N Play-Casinos: niedrige Mindesteinzahlungen (oft 10 Euro) und großzügige Willkommensboni ohne Registrierungsbarriere. Wie sieht der Vergleich zu GGL-Casinos aus?
Mindesteinzahlungen bei GGL-Casinos: Typischerweise 10–20 Euro, ähnlich wie bei Offshore-Anbietern. Manche akzeptieren 5 Euro, Einzelfälle gehen auf 1 Euro runter. Der GlüStV schreibt keine Mindesteinzahlung vor, lediglich das monatliche Limit von 1.000 Euro.
Boni: Hier wird der Unterschied deutlich. GGL-Casinos dürfen laut GlüStV keine Willkommensboni mehr bewerben (seit Juli 2021 verboten). Einzahlungsboni existieren, werden aber nicht aktiv auf der Startseite gezeigt, sondern per E-Mail oder im Kundenkonto angeboten. Typische Formate: 100 % bis 100 Euro, 50 % bis 200 Euro. Umsatzbedingungen liegen meist bei 30–40x.
Offshore Pay N Play-Casinos werben offensiv mit „300 % Bonus + 200 Freispiele“. Diese Boni klingen verlockend, kommen aber mit Fußnoten: Auszahlungslimits (oft maximal 50 Euro aus Freispielen), zeitliche Befristung (Bonus muss in 7 Tagen umgesetzt werden), Spielbeschränkungen (nur bestimmte Slots zählen). In der Praxis sind die Umsatzbedingungen oft 40x–50x, schwerer zu erfüllen als bei regulierten Anbietern.
Ein konkretes Beispiel aus der Recherche: Boomerang Casino wirbt mit „100 % bis 300 Euro + 100 Freispiele“. Die Umsatzbedingung: 40x auf Bonus und Einzahlung. Bei 100 Euro Einzahlung und 100 Euro Bonus (200 Euro gesamt) müssen 8.000 Euro umgesetzt werden, bevor eine Auszahlung möglich ist. Der GlüStV erlaubt maximal 1.000 Euro Einzahlung pro Monat — die 8.000 Euro Umsatz dauern also mindestens mehrere Monate, wenn man nicht mit Eigenkapital weiterspielt.
Der „Bonus“ ist hier faktisch ein Lockmittel, keine echte Vergünstigung. Bei GGL-Casinos sind Bonusbedingungen transparenter, oft mit niedrigeren Umsatzfaktoren (25x–35x), und die OASIS-Selbstsperre funktioniert — bei Offshore-Anbietern nicht.
Auszahlungen: Geschwindigkeit bei Pay N Play vs. GGL-Casinos
Echte Pay N Play-Casinos in Schweden oder Finnland bieten Express-Auszahlungen: Gewinn angefordert, 5 Minuten später ist das Geld auf dem Bankkonto. Das funktioniert, weil die Identität bereits bei der ersten Einzahlung komplett verifiziert wurde — keine nachgelagerte Dokumentenprüfung nötig.
Deutsche GGL-Casinos sind langsamer:
- Trustly-Auszahlungen: 1–3 Werktage. Manche Anbieter schaffen 24 Stunden, die meisten brauchen 2–3 Tage. Grund: Manuelle Prüfung jeder Auszahlung durch das Casino (Compliance, Geldwäsche-Check).
- E-Wallet (Skrill, Neteller): 1–3 Stunden nach Genehmigung. Die Genehmigung selbst dauert aber oft 12–24 Stunden.
- Banküberweisung, Kreditkarte: 3–5 Werktage.
Der Flaschenhals sind nicht die Zahlungsdienstleister, sondern die Casino-internen Prozesse. GGL-Casinos müssen jede Auszahlung gegen LUGAS-Daten abgleichen, OASIS erneut prüfen, Geldwäsche-Indikatoren checken. Das kostet Zeit.
Offshore-Casinos mit Pay N Play haben keine LUGAS-Anbindung und oft keine manuelle Prüfung — daher schneller, aber auch anfälliger für Missbrauch. In der Praxis berichten Spieler von großen Unterschieden: Manche Pay N Play-Casinos zahlen tatsächlich in Minuten aus, andere verzögern plötzlich bei größeren Beträgen und fordern nachträglich Dokumente an. Die „registrierungsfreie“ Verheißung gilt dann nicht mehr.
Die skandinavische Praxis liefert Vergleichszahlen: Der schwedische Anbieter Speedy Bet, ein reines Pay-N-Play-Casino unter Spelinspektionen-Lizenz, wirbt mit Auszahlungen in unter drei Minuten und liefert diese Geschwindigkeit laut internen Reports in 87 Prozent der Fälle. Bei GGL-Anbietern liegen vergleichbare Kennzahlen deutlich schlechter: Trustly-Auszahlungen unter drei Minuten kommen praktisch nicht vor, weil die Casino-interne Compliance-Prüfung selbst bei kleinen Beträgen mindestens 30 Minuten dauert. Diese strukturelle Langsamkeit ist der Preis für Verbraucherschutz, den man akzeptieren muss oder nicht — verhandelbar ist er nicht.
Ein technischer Punkt, der oft übersehen wird: Auch bei echten Pay-N-Play-Casinos ist die Sofort-Auszahlung nicht garantiert. Trustly selbst gibt in Blogposts an, dass Sofortauszahlungen nur funktionieren, wenn die Empfängerbank das SEPA-Instant-Payment-System unterstützt und die Zielsumme unter der Bank-eigenen Instant-Grenze liegt (bei vielen deutschen Sparkassen 15.000 Euro pro Transaktion, bei Direktbanken oft 100.000 Euro). Größere Beträge fallen automatisch auf die normale SEPA-Überweisung mit 1 Werktag Laufzeit zurück. Das ist selbst in Schweden so; die 5-Minuten-Regel gilt also nur bis zu einem gewissen Schwellenwert. Wer sich für Pay N Play interessiert, weil er große Gewinne schnell in der Hand haben will, wird oft enttäuscht — die Beschleunigung greift primär bei alltäglichen Beträgen.
Geld zurückfordern von Pay N Play Casinos – Ist das möglich?
Ein wachsendes Phänomen: Spieler zahlen bei Offshore-Casinos ein, verlieren, und versuchen dann, das Geld über Chargeback (Rückbuchung) von der Bank zurückzuholen. Die Argumentation: Vertrag mit illegalem Anbieter ist nichtig nach § 134 BGB, also steht das Geld zu.
Rechtslage: Ja, Verträge mit in Deutschland illegalen Glücksspielanbietern sind nichtig. Gewinne können nicht eingeklagt werden, Verluste theoretisch zurückgefordert. Gerichte haben das in Einzelfällen bestätigt (etwa OLG München, Az. 18 U 2696/20 — Rückforderung von Spielverlusten aus Malta-Casino).
Praktisch stapeln sich jedoch mehrere Probleme, die die theoretische Rechtslage aushöhlen. Zunächst der schiere Aufwand: Eine Zivilklage gegen ein Curaçao-Casino dauert Jahre, kostet Anwaltsgebühren und der Erfolg bleibt unsicher. Hinzu kommt das Argument der Sittenwidrigkeit — manche Gerichte argumentieren, dass auch der Spieler gegen § 134 BGB verstoßen habe, weil er wissentlich am illegalen Spiel teilgenommen hat, und deshalb keinen Anspruch hat. Anschließend scheitert oft die Chargeback-Route: Banken lehnen Rückbuchungen bei Glücksspiel häufig ab, weil die Transaktion „autorisiert“ war. VISA und Mastercard haben zudem spezielle Regelungen für Gambling-Disputes, die zugunsten des Casinos ausfallen, wenn der Spieler freiwillig eingezahlt hat. Zum Schluss drohen Konto-Sperrungen: Serielle Chargeback-Nutzer werden von Casinos dauerhaft gesperrt, teilweise auch von Zahlungsdienstleistern.
Pay N Play-Casinos erschweren Chargebacks zusätzlich, weil die Transaktion direkt von der Bank kam (nicht über Kreditkarte). Eine SEPA-Überweisung kann binnen 8 Wochen zurückgebucht werden, aber nur bei Betrug oder unberechtigter Abbuchung — nicht bei Reue nach Spielverlust.
Kann ich meine Gewinne aus Pay N Play Casinos zurückfordern?
Wenn ein Offshore-Casino Ihnen rechtmäßig zustehendes Geld verweigert, bleibt nur der Klageweg im Sitzland des Casinos — teuer, langwierig, Erfolg ungewiss. Die deutschen Gerichte helfen nicht, weil Sie freiwillig bei einem illegalen Anbieter gespielt haben. Das ist der Kern des Problems: rechtlicher Schutz existiert nicht.
Bei GGL-Casinos haben Sie Beschwerderecht bei der GGL (die Behörde zwingt lizenzierte Anbieter zur Auszahlung, wenn Ihr Anspruch berechtigt ist) und können vor deutschen Gerichten klagen. Diese Sicherheit ist mehr wert als jeder „300 % Bonus“.
Beim Klageweg ist außerdem der Fliegende Gerichtsstand nach § 32 ZPO relevant: Deutsche Verbraucher können Klagen gegen in Deutschland tätige Online-Anbieter oft am eigenen Wohnort einreichen, unabhängig vom Sitz des Betreibers. Das gilt bei GGL-lizenzierten Casinos ohne Umschweife. Bei Offshore-Anbietern ist die Zuständigkeit deutscher Gerichte umstritten — mancher Anbieter verweist in seinen AGB auf ein Curaçao-Gericht als exklusiven Gerichtsstand, was aber nach deutschem Verbraucherschutzrecht regelmäßig unwirksam ist. Das führt zu jahrelangen Zuständigkeitsstreitigkeiten, bevor überhaupt die inhaltliche Frage geklärt wird. Wer die Zeit und die Anwaltskosten aufbringen kann, gewinnt am Ende meistens — nur ist dieser „Sieg“ bei einem Streitwert von 800 Euro selten wirtschaftlich sinnvoll.
Bequemlichkeit vs. Legalität – Die richtige Wahl treffen
Pay N Play ist technisch elegant, regulatorisch in Deutschland eine Sackgasse. Die Frage „Gibt es beste online Casinos, wo man mit Pay N Play bezahlen kann und legal spielt?“ hat eine eindeutige Antwort: Nein.
Wer GGL-Lizenz will, verzichtet auf Pay N Play. Wer Pay N Play will, verzichtet auf GGL-Lizenz und damit auf rechtlichen Schutz. Die Alternativen — Trustly Standard, E-Wallets, Karten — bieten ähnliche Einzahlungsgeschwindigkeit, nur Auszahlungen dauern länger. Das ist der Preis für OASIS-Spielerschutz, LUGAS-Limitverfolgung und einklagbare Gewinne.
Die Entscheidung liegt beim Spieler. Dieser Ratgeber hat die Fakten geliefert: Was Pay N Play ist, warum es bei legalen deutschen Casinos nicht geht, und welche Risiken die Offshore-Variante birgt. Informierte Entscheidungen schlagen blinde Bequemlichkeit.
Muss ich mich bei Pay N Play Casinos wirklich nicht registrieren?
Aus Nutzersicht: korrekt, keine manuellen Formulare. Technisch: falsch, das System registriert Sie automatisch im Hintergrund. Der Unterschied ist semantisch, aber relevant für die Regulierung — deshalb funktioniert es in Deutschland nicht.
Was der EU-weite Regulierungstrend erwarten lässt
Ein Ausblick, weil viele Spieler hoffen, dass sich die Lage ändert: In den Niederlanden führte die Kansspelautoriteit (KSA) 2021 eine ähnliche Registrierungspflicht ein wie Deutschland und akzeptierte Pay N Play trotzdem in modifizierter Form. Der Trick: Die niederländische Regulierung erlaubt eine kombinierte Erst-Authentifizierung, solange die zentrale Sperrdatei CRUKS vor der eigentlichen Spielfreigabe abgefragt wird. Für Deutschland würde ein solcher Kompromiss bedeuten, dass OASIS die Abfrage nach der Bankauthentifizierung, aber vor dem ersten Spin erlaubt — eine technische Kleinigkeit, die aber eine Novellierung des GlüStV erfordert. Die nächste GlüStV-Evaluation ist für 2028 geplant, bis dahin wird sich nichts bewegen. Auch die EU-Kommission arbeitet an einer harmonisierten Zahlungsdienste-Richtlinie (PSD3), die voraussichtlich 2027 in Kraft tritt und Open-Banking-Zahlungen weiter erleichtert. Ob das mittelbar auf die deutsche Glücksspielregulierung ausstrahlt, bleibt offen. Die Interessenlage ist gemischt: Die GGL priorisiert Spielerschutz, das Bundesfinanzministerium fördert Zahlungsinnovation, und die Bundesländer als Trägerorgane des GlüStV verfolgen jeweils eigene Fiskalinteressen.
Praktische Empfehlungen für pragmatische Spieler
Wer Pay N Play konzeptionell attraktiv findet, sich aber legal bewegen will, hat drei realistische Wege. Erstens: Trustly Standard bei einem GGL-Casino nutzen — die Einzahlung ist schnell, nur die Registrierung bleibt einmalig nötig. Der Zeitverlust liegt bei etwa 5 bis 10 Minuten bei der ersten Kontoeröffnung, danach ist alles genauso flüssig wie bei Pay N Play. Zweitens: Bei einem Umzug ins Ausland (etwa nach Schweden oder in die Niederlande) mit dortigem Wohnsitz und Bankkonto darf man die dortigen Pay-N-Play-Casinos legal nutzen; das ist für Auswanderer relevant, nicht für Urlaubsreisende (denn die Lizenz bindet sich an den ständigen Aufenthaltsort, nicht an die IP-Adresse). Drittens: Auf die nächste GlüStV-Novellierung warten. Sie ist nicht ausgeschlossen, aber nicht kurzfristig zu erwarten. Bis dahin bleibt Deutschland ein sequentieller Markt, in dem Registrierung, Verifikation und Einzahlung getrennt bleiben.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»