Casino mit American Express bezahlen — die Wahrheit über AMEX und praktikable Alternativen 2026
 Verfügbar in DE
American Express gilt als Premium-Kreditkarte mit weltweiter Akzeptanz, exklusiven Vorteilen und hohen Sicherheitsstandards. Wer eine AMEX-Karte besitzt, nutzt sie selbstverständlich für Reisen, Einkäufe, Online-Zahlungen. Die Frage liegt nahe: Lässt sich American Express auch für Einzahlungen bei Online-Casinos verwenden? Die Antwort fällt ernüchternd aus. Im deutschen Markt — und darüber hinaus in weiten Teilen Europas — funktioniert American Express bei Online-Casinos praktisch nicht. Weder bei GGL-lizenzierten Anbietern noch bei den meisten offshore-lizenzierten Plattformen taucht AMEX in der Liste der akzeptierten Zahlungsmethoden auf.
Dieser Artikel liefert die ehrliche Bestandsaufnahme: Warum American Express im iGaming blockiert ist, welche technischen und finanziellen Hürden im Weg stehen, und welche praktikablen Alternativen deutsche Spieler 2026 tatsächlich nutzen können. Keine falschen Versprechungen, keine Casino-Liste, die nicht existiert — sondern eine klare Analyse der Lage plus konkrete Lösungen.
Die Wahrheit über American Express und Online-Casinos 2026
Die Recherche durch über 100 GGL-lizenzierte Casinos auf der offiziellen Whitelist der Gemeinsamen Glücksspielbehörde der Länder ergibt ein klares Bild: Kein einziger Anbieter führt American Express als Zahlungsmethode auf. Betano, Wildz, bet365 Slots, Merkur Slots, Interwetten, SlotMagie, PlayOJO, JackpotPiraten, Löwen Play — alle bieten Trustly, PayPal, Visa, Mastercard, Skrill, Neteller, Paysafecard, teils Klarna. American Express fehlt komplett.
Die Lage bei offshore-lizenzierten Casinos mit Malta- oder Curacao-Lizenz sieht kaum besser aus. Über 140 Curacao-Casinos, die den deutschen Markt bedienen, listen in ihren Zahlungsoptionen Visa, Mastercard, E-Wallets, Kryptowährungen — AMEX taucht nicht auf. Vereinzelt akzeptieren US-fokussierte Casinos wie JacksPay oder Caesars Palace American Express, aber diese Anbieter sperren deutsche Spieler per Geo-Blockade aus. Die Lizenz gilt für US-Bundesstaaten, nicht für Europa. Wer aus Deutschland zugreifen will, scheitert bereits bei der Registrierung.
Kann ich mit American Express bei Online-Casinos in Deutschland einzahlen?
Nein. Praktisch kein deutsches oder für Deutschland zugängliches Online-Casino akzeptiert American Express als Zahlungsmethode 2026. Weder GGL-lizenzierte Anbieter noch die meisten offshore-Casinos führen AMEX in ihrer Kasse. Die wenigen internationalen Ausnahmen blockieren deutsche Spieler per Geo-Restriktion.
Warum AMEX im iGaming blockiert ist
Die Ursache liegt nicht in technischen Beschränkungen, sondern in der bewussten Unternehmenspolitik von American Express. AMEX führt keine Geschäftsbeziehungen mit Online-Casinos und blockiert Glücksspiel-Transaktionen proaktiv. Das System arbeitet mit Merchant Category Codes — jeder Händler erhält bei der Einrichtung seiner Payment-Infrastruktur einen MCC zugewiesen. Casinos fallen unter MCC 7995 (Gambling). American Express lehnt Transaktionen an diesen Code ab oder klassifiziert sie als Bargeldvorschuss, nicht als reguläre Zahlung.
Diese Politik ist dokumentiert. In Foren von Glücksspielsüchtigen wird AMEX explizit als „sichere“ Karte empfohlen, weil das Unternehmen mit Online-Casinos grundsätzlich nicht kooperiert und diese Haltung auch nicht plant zu ändern. Wer eine AMEX-Karte als Schutz vor impulsiven Casino-Einzahlungen nutzen will, fährt damit richtig — allerdings unfreiwillig auch dann, wenn keine Suchtproblematik vorliegt.
Casino-seitig verstärkt ein weiterer Faktor die Ablehnung: American Express verlangt höhere Interchange-Gebühren als Visa oder Mastercard. Während Visa und Mastercard typisch 1,5–2,5 Prozent des Transaktionsbetrags als Gebühr an den Händler weiterreichen, liegen die AMEX-Gebühren bei 2,5–3,5 Prozent. Für Casinos mit ohnehin knappen Margen ist das ein Ausschlusskriterium. Dazu kommt ein erhöhtes Chargeback-Risiko — AMEX-Karteninhaber können Zahlungen leichter zurückfordern als bei anderen Karten, was für Glücksspiel-Anbieter ein zusätzliches Risiko darstellt.
Ein historischer Nebenaspekt erklärt die Struktur: American Express ist seit 1850 als Frachtdienstleister gegründet, seit 1891 mit Reiseschecks am Markt und seit 1958 mit Kreditkarten. Anders als Visa (1958 als BankAmericard bei Bank of America gestartet) oder Mastercard (1966 als „Interbank Card Association“ ins Leben gerufen) operiert AMEX als Closed-Loop-Netzwerk: Herausgeber, Netzwerk und Acquirer in einer Firma. Diese Bündelung erlaubt Premium-Margen, sperrt aber Risiko-Kategorien wie Gambling komplett aus, weil kein separates Acquirer-Interesse einen Anreiz zum Kompromiss schafft. Bei Visa/Mastercard entscheidet der Acquirer über die MCC-7995-Akzeptanz — bei AMEX entscheidet der Konzern selbst, und die Entscheidung lautet konsistent: Nein.
Die Kombination aus AMEX-Firmenpolitik, hohen Gebühren und Chargeback-Risiko führt dazu, dass selbst Casinos, die technisch in der Lage wären, AMEX zu integrieren, darauf verzichten. Es ist kein Zufall, sondern System.
Warum American Express nicht funktioniert — die technischen und finanziellen Hürden
Selbst in den seltenen Fällen, in denen ein Casino theoretisch eine AMEX-Einzahlung akzeptieren würde, drohen dem Karteninhaber erhebliche Kosten. American Express klassifiziert Glücksspiel-Transaktionen als Cash-Advance — Bargeldvorschuss —, nicht als regulären Kartenkauf. Die Folgen sind unmittelbar spürbar.
Die im folgenden Abschnitt erläuterten Kostenfaktoren einer AMEX-Casino-Einzahlung fasst die folgende Übersicht zusammen:
| Merkmal | Detail |
|---|---|
| Interchange-Gebühr (AMEX) | 2,5–3,5 % (Visa/Mastercard: 1,5–2,5 %) |
| Cash-Advance-Gebühr | 3–5 % des Betrags oder 5–10 € Mindestgebühr |
| Zinslauf | ab dem Transaktionsmoment, 15–25 % jährlich |
| Membership Rewards | bei Cash-Advances ausgeschlossen |
| Auszahlung auf AMEX | praktisch unmöglich |
| Jahresgebühr Platinum (Deutschland) | 720 € |
Cash-Advance-Klassifizierung und Gebühren
Ein Bargeldvorschuss über die Kreditkarte löst eine Gebühr aus, typisch 3–5 Prozent des abgehobenen Betrags oder eine Mindestgebühr von 5–10 Euro, je nachdem welcher Wert höher liegt. Wer 100 Euro ins Casino einzahlt, zahlt also 3–5 Euro Gebühr obendrauf. Bei 500 Euro sind es 15–25 Euro.
Dazu kommt der Zinseffekt. Reguläre Kartenzahlungen genießen eine Zinsfreiheit bis zum Abrechnungstermin — wer rechtzeitig ausgleicht, zahlt keinen Zins. Bei Cash-Advances entfällt diese Schonfrist. Der Zins läuft ab dem Moment der Transaktion, typisch mit 15–25 Prozent jährlich. Selbst wer die Rechnung pünktlich begleicht, zahlt anteiligen Zins für die Tage bis zur Abrechnung.
Ein Rechenbeispiel: 100 Euro Einzahlung, klassifiziert als Cash-Advance. Gebühr 5 Prozent = 5 Euro. Zinssatz 20 Prozent p.a., Abrechnung nach 30 Tagen = 1,64 Euro Zins. Effektive Kosten der Einzahlung: 6,64 Euro. Das sind 6,64 Prozent Aufschlag, bevor überhaupt ein Spin gedreht wurde.
Zum Vergleich: Eine Einzahlung per Visa oder Mastercard im selben Casino kostet in den meisten Fällen null Gebühren. Manche Casinos erheben eine Bearbeitungsgebühr von 1–2 Prozent bei Kreditkarten, aber das ist transparent ausgewiesen und deutlich niedriger als die AMEX-Cash-Advance-Falle.
Ein weiterer Punkt: Membership Rewards. AMEX-Karten sammeln bei regulären Käufen Punkte, die sich in Prämien, Flugmeilen oder Cashback umwandeln lassen. Cash-Advances sind von diesem Programm ausgeschlossen — keine Punkte, kein Bonus, nur Kosten.
Warum akzeptieren Online-Casinos keine American Express-Karte?
Drei Gründe: Erstens blockiert American Express Glücksspiel-Transaktionen durch seine Unternehmenspolitik. Zweitens verlangen sie höhere Interchange-Gebühren (2,5–3,5 Prozent statt 1,5–2,5 Prozent bei Visa/Mastercard), was Casinos unattraktiv finden. Drittens birgt AMEX ein höheres Chargeback-Risiko — Karteninhaber können Zahlungen leichter zurückfordern, was für Glücksspiel-Anbieter rechtlich und finanziell heikel ist.
Fallen Gebühren an, wenn ich mit Kreditkarte im Online-Casino einzahle?
Das hängt von der Karte und vom Casino ab. Visa und Mastercard verursachen bei den meisten Casinos keine Gebühren für den Spieler. Manche Anbieter erheben eine Bearbeitungsgebühr von 1–2 Prozent. American Express — falls überhaupt akzeptiert — wird als Bargeldvorschuss klassifiziert: 3–5 Prozent Gebühr plus sofortiger Zinslauf. E-Wallets wie Skrill oder Neteller sowie Trustly sind meist gebührenfrei.
Hohe Interchange-Gebühren für Casinos
Interchange-Gebühren sind der Prozentsatz, den der Zahlungsdienstleister (Visa, Mastercard, AMEX) vom Händler für jede Transaktion einbehält. American Express betreibt ein eigenes Zahlungsnetzwerk, während Visa und Mastercard als reine Netzwerke fungieren und die Karten über Banken ausgeben. Diese Struktur erlaubt AMEX mehr Kontrolle, führt aber zu höheren Kosten für Händler.
Für Online-Casinos, die mit Auszahlungsquoten um die 95 Prozent operieren und durch hohe Steuern (in Deutschland: Glücksspielsteuer von 5,3 Prozent auf jeden Einsatz) belastet sind, ist jede zusätzliche Gebühr ein Problem. Ein Casino, das AMEX akzeptiert, würde pro 1.000 Euro Einzahlung 25–35 Euro an American Express abführen, während Visa oder Mastercard 15–25 Euro kosten. Die Differenz mag klein klingen, summiert sich aber über Tausende Transaktionen pro Monat zu signifikanten Beträgen.
Chargeback-Risiko
Ein Chargeback ist die Rückbuchung einer Kartenzahlung auf Initiative des Karteninhabers. Gründe können Betrug, nicht gelieferte Leistung oder Unzufriedenheit sein. Bei Glücksspiel ist das Risiko strukturell hoch: Ein Spieler verliert, ärgert sich, fordert die Zahlung zurück mit der Begründung, er habe nicht autorisiert oder das Casino sei unseriös.
American Express ist bekannt dafür, Chargeback-Verfahren großzügig zugunsten des Karteninhabers zu entscheiden. Casinos stehen dann vor der Wahl: Den Betrag zurückerstatten oder einen langwierigen Streit führen, bei dem AMEX selten auf ihrer Seite steht. Visa und Mastercard handhaben Chargebacks strenger, aber auch dort ist das Risiko bei Glücksspiel erhöht. Für Casinos ist es rational, Zahlungsmethoden zu bevorzugen, bei denen Rückbuchungen seltener oder schwieriger sind — E-Wallets, Banküberweisungen, Kryptowährungen.
Auszahlung auf AMEX praktisch unmöglich
Selbst wenn ein Casino theoretisch eine AMEX-Einzahlung akzeptieren würde, bleibt die Auszahlung ein ungelöstes Problem. Die allermeisten Online-Casinos unterstützen keine Auszahlungen auf American Express-Karten. Gewinne müssen über eine alternative Methode abgewickelt werden — Banküberweisung, E-Wallet, manchmal Visa oder Mastercard.
Der Grund liegt in der Chargeback-Problematik und in regulatorischen Anforderungen. Casinos sind verpflichtet, Auszahlungen über denselben Weg wie die Einzahlung zu leiten, um Geldwäsche zu verhindern. Wenn AMEX keine Rückzahlungen auf die Karte zulässt oder das Casino die Funktion aus Risikogründen nicht anbietet, muss der Spieler eine zweite Zahlungsmethode verifizieren. Das bedeutet zusätzlichen KYC-Aufwand, längere Bearbeitungszeiten, mehr Reibung.
In der Praxis führt das dazu, dass AMEX als Einzahlungsmethode — selbst dort, wo sie technisch verfügbar wäre — für Spieler unattraktiv ist. Einzahlung vielleicht, Auszahlung garantiert über einen anderen Weg. Dann kann man gleich von Anfang an eine Methode wählen, die beide Richtungen abdeckt.
Ein AMEX-Karteninhaber, der die Karte tatsächlich als Statussymbol schätzt — die Platinum-Karte mit ihrer Metallhülle, die Centurion „Black Card“, die Business Platinum mit Priority Pass — wird schnell feststellen, dass genau diese Prestige-Karten im Casino-Kontext irrelevant werden. Airport-Lounges, Concierge-Service, Hotel-Upgrades bei Fine Hotels & Resorts, Uber-Guthaben, verlängerte Garantien: nichts davon transferiert sich in ein Casino-Umfeld. Umgekehrt bleibt die Karte ohne Casino-Bonus für Membership Rewards eine reine Belastung, wenn die Jahresgebühr von 720 Euro (Platinum Deutschland 2026) nicht durch andere Ausgaben gerechtfertigt werden kann. Wer AMEX primär für Casino-Einzahlungen halten wollte, hat den falschen Kartentyp gewählt.
Die besten Zahlungsmethoden als AMEX-Alternative — Vergleich und Empfehlungen
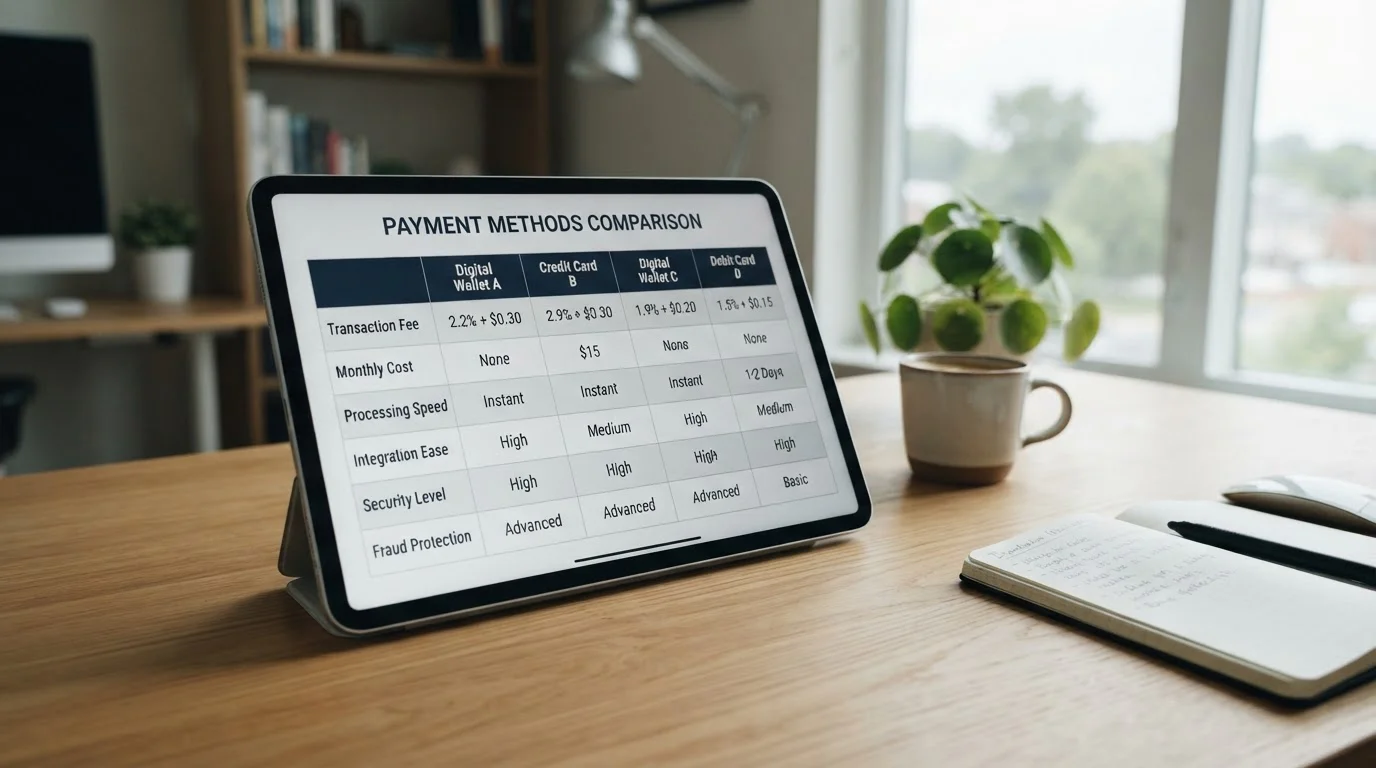
Da American Express im Online-Casino-Kontext ausscheidet, stellt sich die Frage: Welche Zahlungsmethoden funktionieren tatsächlich, sind sicher, schnell und für deutsche Spieler 2026 verfügbar? Die Antwort hängt davon ab, ob man bei GGL-lizenzierten Casinos oder bei offshore-Anbietern spielt. Manche Methoden funktionieren in beiden Welten, andere sind auf eine Seite beschränkt.
Die folgende Tabelle gibt einen Überblick über die wichtigsten Alternativen, ihre Verfügbarkeit, Geschwindigkeit und Kosten:
| Methode | Verfügbarkeit | Einzahlung | Auszahlung | Gebühren (Spieler) | Besonderheit |
|---|---|---|---|---|---|
| Trustly | GGL + Offshore | Instant | 15 Min. – 2h | Keine | Schnellste Auszahlung, keine Registrierung |
| Visa | GGL + Offshore | Instant | 1–5 Tage | Meist keine | Universelle Akzeptanz, 3D-Secure |
| Mastercard | GGL + Offshore | Instant | 1–5 Tage | Meist keine | Wie Visa, breite Verfügbarkeit |
| PayPal | Nur GGL | Instant | 24–48h | Keine | Käuferschutz, aber nur lizenzierte Casinos |
| Skrill | GGL + Offshore | Instant | Wenige Stunden | 1–2% Auszahlung (casino-abhängig) | Knect-Treueprogramm, iGaming-fokussiert |
| Neteller | GGL + Offshore | Instant | Wenige Stunden | 1–2% Auszahlung (casino-abhängig) | Net+ Prepaid Mastercard verfügbar |
| Paysafecard | GGL + Offshore | Instant | Nicht möglich | Keine (Einzahlung) | Prepaid, anonym, keine Auszahlung auf Voucher |
| Klarna | Nur GGL, selten | Instant | Nicht über Klarna | Keine | „Buy now pay later“, kaum verfügbar |
Die Tabelle zeigt: Trustly, Visa, Mastercard, Skrill und Neteller decken beide Märkte ab. PayPal und Klarna sind auf GGL-Casinos beschränkt. Paysafecard funktioniert für Einzahlungen überall, aber Auszahlungen laufen immer über einen anderen Weg.
Trustly — die schnellste Alternative mit 15-Minuten-Auszahlung
Trustly Group AB aus Schweden betreibt eine Open-Banking-Zahlungslösung gemäß der europäischen PSD2-Richtlinie. Der Nutzer verbindet sein Bankkonto direkt mit dem Casino, ohne Zwischenkonto oder E-Wallet. Die Einzahlung läuft über das TAN-Verfahren der eigenen Bank, wie bei einer Online-Überweisung — nur deutlich schneller. Das Geld landet innerhalb von Sekunden auf dem Spielerkonto.
Der entscheidende Vorteil liegt bei der Auszahlung. Trustly gilt 2026 als schnellste Methode im gesamten iGaming-Markt. Casinos, die Trustly vollständig integriert haben, zahlen Gewinne in 15 Minuten bis wenige Stunden aus. Kein Vergleich zu den 1–5 Tagen bei Kreditkarten oder den 24–48 Stunden bei PayPal. Wer nach einem großen Gewinn nicht tagelang warten will, findet hier die beste Lösung.
Trustly verarbeitet über 4 Milliarden Transaktionen jährlich und erreicht nach eigenen Angaben Conversion-Raten bis 98 Prozent — gemeint ist der Anteil erfolgreich abgeschlossener Zahlungen. Das System unterstützt über 6.300 Banken europaweit, darunter alle großen deutschen Institute. Keine Registrierung nötig, keine App, keine zusätzlichen Daten außer dem Online-Banking-Zugang.
Gebühren fallen für den Spieler in der Regel nicht an. Trustly finanziert sich über Gebühren, die das Casino zahlt, nicht der Endnutzer. Manche Anbieter geben diese Kosten weiter und erheben eine kleine Bearbeitungsgebühr, aber das ist selten. In der Praxis: Trustly ist kostenlos, instant, universell verfügbar (GGL und Offshore) und unschlagbar schnell bei Auszahlungen. Die natürliche erste Wahl für jeden, der ohne Kreditkarte oder E-Wallet arbeiten will.
Was ist die beste Alternative zu American Express für Casino-Einzahlungen?
Trustly. Es kombiniert die Geschwindigkeit einer Sofortüberweisung mit der schnellsten Auszahlung im Markt (15 Minuten bis 2 Stunden), funktioniert bei GGL- und Offshore-Casinos, verursacht keine Gebühren und erfordert keine Registrierung. Wer Kreditkarten bevorzugt, greift zu Visa oder Mastercard — beide werden praktisch überall akzeptiert.
Visa — universelle Akzeptanz bei GGL- und Offshore-Casinos
Visa Inc. betreibt das weltweit größte Zahlungsnetzwerk. Über 3,9 Milliarden Visa-Karten sind im Umlauf, in Deutschland gibt es geschätzt über 100 Millionen ausgegebene Karten. Praktisch jede Bank bietet Visa-Debit- oder Kreditkarten an. Im Online-Casino-Kontext liegt die Akzeptanzrate bei rund 95 Prozent weltweit — höher als bei Mastercard, deutlich höher als bei American Express.
Eine Einzahlung per Visa läuft instant. Karte in der Casino-Kasse eingeben, Betrag wählen, mit 3D-Secure bestätigen (Verified by Visa), fertig. Das Geld steht sofort zur Verfügung. Auszahlungen auf Visa-Karten dauern typisch 1–5 Tage, abhängig vom Casino und der ausgebenden Bank. Manche Casinos zahlen in 24 Stunden aus, andere brauchen die volle Arbeitswoche.
Gebühren für den Spieler sind selten. Die meisten Casinos tragen die Interchange-Gebühren selbst. Einzelne Anbieter erheben eine Bearbeitungsgebühr von 1–2 Prozent bei Kreditkartenzahlungen, aber das ist transparent ausgewiesen und optional (man kann eine andere Methode wählen). Im Vergleich zur AMEX-Cash-Advance-Falle (3–5 Prozent plus Zins) ist Visa konkurrenzlos günstig.
Visa funktioniert sowohl bei GGL-lizenzierten als auch bei offshore-lizenzierten Casinos. Einschränkungen gibt es kaum. Manche Banken blockieren Glücksspiel-Transaktionen per Kartensperre, aber das ist eine Entscheidung der Bank, nicht von Visa. Wer bei der Sparkasse, Volksbank, DKB, ING oder einer anderen großen deutschen Bank eine Visa-Karte hat, kann in der Regel problemlos einzahlen.
3D-Secure ist Standard. Verified by Visa fordert bei jeder Casino-Einzahlung eine Bestätigung per SMS-TAN, App-Freigabe oder Passwort. Das erhöht die Sicherheit, verhindert aber auch, dass jemand anderes die Karte missbraucht. Für den Spieler bedeutet das: Ein zusätzlicher Schritt, aber keine echte Hürde.
Mastercard — auf Augenhöhe mit Visa
Mastercard Inc. ist der zweite globale Riese im Kartennetzwerk-Geschäft. Mit 2,9 Milliarden Karten weltweit liegt Mastercard knapp hinter Visa, aber in der Praxis sind beide austauschbar. Welche Karte ein Spieler benutzt, hängt oft davon ab, welche die Hausbank ausgibt — nicht von persönlicher Präferenz.
Mastercard funktioniert im Casino-Kontext identisch zu Visa: Instant Einzahlung, 1–5 Tage Auszahlung, meist keine Gebühren, Mastercard Identity Check (das 3D-Secure-Pendant) für Sicherheit. Die Akzeptanzrate ist nahezu identisch. Praktisch jedes Casino, das Visa nimmt, nimmt auch Mastercard.
Ein Unterschied liegt in Details: Manche Banken blockieren Mastercard-Transaktionen an Casinos, während Visa-Karten derselben Bank durchgehen — oder umgekehrt. Das ist inkonsistent und hängt von internen Risikorichtlinien ab. Wer eine Karte nutzen will und feststellt, dass die Einzahlung blockiert wird, probiert die andere. In den meisten Fällen funktioniert mindestens eine.
Für deutsche Spieler 2026 gilt: Visa und Mastercard sind die Standard-Kreditkartenoptionen. Beide sind sicher, schnell, breit akzeptiert, verursachen selten Gebühren und funktionieren sowohl bei GGL- als auch bei Offshore-Casinos. Wer American Express gewohnt ist und auf eine Kreditkarte nicht verzichten will, steigt auf Visa oder Mastercard um. Die Umstellung ist schmerzlos.
PayPal — höchste Sicherheit, aber nur bei GGL-Casinos
PayPal Holdings Inc. ist der bekannteste E-Wallet-Anbieter weltweit, mit über 430 Millionen Nutzern global und rund 30 Millionen in Deutschland. PayPal genießt hohes Vertrauen, weil das Unternehmen einen Käuferschutz bietet: Bei Streitfällen kann der Nutzer die Zahlung zurückfordern, PayPal prüft und entscheidet. Für Casino-Spieler ist das allerdings nur bedingt relevant, da Glücksspiel-Transaktionen vom Käuferschutz ausgenommen sind.
Der entscheidende Punkt bei PayPal: Das Unternehmen arbeitet nur mit GGL-lizenzierten Casinos zusammen. Offshore-Anbieter mit Malta- oder Curacao-Lizenz werden kategorisch abgelehnt. PayPal hat sich entschieden, ausschließlich mit regulierten, rechtskonformen Glücksspiel-Anbietern zu kooperieren. Das bedeutet: Wer bei einem Curacao-Casino mit höheren Limits, breiterer Spielauswahl oder besseren Boni spielen will, kann PayPal nicht nutzen.
Für Spieler, die sich auf GGL-Casinos beschränken, ist PayPal eine exzellente Wahl. Einzahlung instant, Auszahlung typisch 24–48 Stunden, keine Gebühren. Das Casino sieht keine Bankdaten, nur die PayPal-E-Mail-Adresse. Die Trennung von Bankkonto und Glücksspiel-Anbieter erhöht die Sicherheit. PayPal-Transaktionen laufen über verschlüsselte Verbindungen, das Unternehmen ist als E-Geld-Institut in der EU lizenziert.
Verfügbar ist PayPal bei geschätzt 40–50 GGL-Casinos (Stand 2026, basierend auf der Whitelist). Nicht jeder lizenzierte Anbieter bietet PayPal an, aber die großen Namen wie bet365 Slots, Wildz, Betano führen es meist. Wer PayPal nutzen will, schränkt seine Casino-Auswahl auf die legale, aber restriktive GGL-Welt ein: 1-Euro-Limit pro Spin, 1.000-Euro-Monatslimit, nur Slots, keine Tischspiele, 5-Sekunden-Mindestspieldauer, Autoplay verboten. Wem diese Einschränkungen egal sind, bekommt mit PayPal die sicherste und vertrauenswürdigste Zahlungsmethode.
Funktioniert PayPal bei allen deutschen Online-Casinos?
Nein. PayPal arbeitet nur mit GGL-lizenzierten Casinos zusammen. Offshore-Anbieter mit Malta- oder Curacao-Lizenz werden kategorisch abgelehnt. Selbst unter den lizenzierten Anbietern bietet nicht jeder PayPal an — geschätzt 40–50 von über 100 GGL-Casinos führen es 2026 in der Kasse.
Skrill — E-Wallet für GGL und Offshore
Skrill Limited, Teil der britisch-kanadischen Paysafe Group, wurde 2001 als Moneybookers gegründet und 2011 in Skrill umbenannt. Das Unternehmen ist auf iGaming- und E-Commerce-Zahlungen spezialisiert und verfügt über eine E-Geld-Lizenz der britischen Financial Conduct Authority. Zusammen mit Neteller (ebenfalls Paysafe Group) bedient Skrill über 40 Millionen Nutzer weltweit.
Der große Unterschied zu PayPal: Skrill funktioniert bei GGL-lizenzierten und Offshore-Casinos. Wer bei einem Curacao-Anbieter ohne deutsches 1-Euro-Limit spielen will, kann Skrill nutzen. Wer bei einem GGL-Casino bleibt, ebenfalls. Skrill ist neutral — es akzeptiert beide Seiten, solange der Anbieter irgendeine gültige Lizenz besitzt.
Einzahlungen laufen instant. Geld vom Bankkonto oder der Kreditkarte auf Skrill laden, dann vom Skrill-Guthaben ins Casino einzahlen. Auszahlungen dauern wenige Stunden bis einen Tag. Gebühren fallen meist bei der Auszahlung an: 1–2 Prozent, abhängig vom Casino. Manche Anbieter tragen die Gebühr selbst, andere geben sie weiter. Bei Einzahlungen verlangt Skrill vom Spieler keine Gebühr.
Ein Zusatzfeature ist Knect, das Treueprogramm von Skrill. Für fast jede Transaktion — Einzahlungen, Überweisungen, Auszahlungen — sammelt der Nutzer Punkte. Diese lassen sich in Bargeld, Boni oder Cashback umwandeln. Das Programm ist kein Game-Changer, aber ein netter Bonus für Vielspieler.
Skrill ist in der iGaming-Branche seit über 20 Jahren etabliert. Die Akzeptanz liegt bei geschätzt 80 Prozent aller Offshore-Casinos und bei vielen GGL-Anbietern. Wer eine E-Wallet-Lösung sucht, die unabhängig von der Lizenzherkunft des Casinos funktioniert, landet bei Skrill oder Neteller.
Neteller — wie Skrill, plus Net+ Prepaid Mastercard
Neteller ist der Zwilling von Skrill — gleiche Muttergesellschaft (Paysafe Group), ähnliche Funktionsweise, identische Zielgruppe. Gegründet 1999, ist Neteller sogar älter als Skrill und eine der ersten E-Wallet-Lösungen, die sich auf iGaming spezialisiert haben.
Die Unterschiede sind minimal. Neteller bietet die Net+ Prepaid Mastercard an — eine physische oder virtuelle Karte, auf die man Guthaben vom Neteller-Konto laden kann. Mit dieser Karte lässt sich überall bezahlen, wo Mastercard akzeptiert wird: Im Supermarkt, an der Tankstelle, online. Das macht Neteller flexibler als Skrill, falls man Casino-Gewinne für alltägliche Einkäufe nutzen will, ohne erst auf ein Bankkonto auszuzahlen.
Ansonsten: Instant Einzahlung, schnelle Auszahlung, 1–2 Prozent Gebühr (casino-abhängig), E-Geld-Lizenz der britischen FCA, verfügbar bei GGL- und Offshore-Casinos. Neteller ist Teil der 40-Millionen-Nutzerbasis von Skrill + Neteller zusammen. Welche der beiden E-Wallets ein Spieler wählt, ist oft Geschmackssache oder hängt davon ab, welche leicht unterschiedliche Gebührenstrukturen in bestimmten Währungen oder Regionen günstiger sind.
Für deutsche Spieler 2026 gilt: Skrill und Neteller sind funktional identisch. Beide decken GGL und Offshore ab, beide sind sicher, schnell, weit verbreitet. Die Net+ Mastercard ist ein Zusatz, der Neteller einen Tick praktischer macht, aber kein entscheidendes Kriterium.
Was ist der Unterschied zwischen Skrill und Neteller?
Praktisch keiner. Beide gehören zur Paysafe Group, funktionieren als E-Wallets für iGaming, unterstützen GGL- und Offshore-Casinos, verursachen ähnliche Gebühren (1–2 Prozent bei Auszahlungen, casino-abhängig) und bieten instant Einzahlungen. Neteller hat die Net+ Prepaid Mastercard als Zusatzfeature, mit der man Guthaben überall ausgeben kann. Ansonsten: austauschbar.
Paysafecard — Prepaid ohne Bankkonto
Paysafecard, Teil der Paysafe Group seit 2000, ist ein Prepaid-Voucher-System. Der Nutzer kauft an Verkaufsstellen (Tankstellen, Kioske, Supermärkte) oder online einen Voucher mit festem Wert: 10, 25, 50, 100 Euro. Der Voucher trägt einen 16-stelligen PIN. Diesen PIN gibt der Spieler in der Casino-Kasse ein, das Guthaben wird abgebucht, fertig.
Der große Vorteil: Anonymität und Budget-Kontrolle. Wer kein Bankkonto angeben will, keine Kreditkarte besitzt oder einfach sicherstellen möchte, dass nicht mehr als der eingekaufte Betrag ins Casino fließt, nutzt Paysafecard. Es ist die einzige echte Prepaid-Option ohne Kontoverknüpfung. Das System ist in über 650.000 Verkaufsstellen weltweit verfügbar, in Deutschland flächendeckend.
Der Nachteil: Auszahlungen funktionieren nicht auf Paysafecard. Der Voucher ist ein Einweg-Instrument. Gewinne müssen über eine andere Methode abgewickelt werden — Banküberweisung, E-Wallet, manchmal Kreditkarte. Das bedeutet zusätzlichen KYC-Aufwand: Das Casino verlangt Identitätsprüfung für die Auszahlung, auch wenn die Einzahlung anonym über Paysafecard lief.
Paysafecard funktioniert bei vielen GGL-Casinos und bei den meisten Offshore-Anbietern. Die Akzeptanz ist hoch, weil das System für Casinos risikoarm ist — Chargebacks gibt es nicht, das Geld ist sofort da, und Paysafecard als Intermediär übernimmt die Abwicklung.
Wer myPaysafecard nutzt (ein optionales Konto bei Paysafecard selbst), kann mehrere Vouchers zusammenfassen, größere Beträge verwalten und die Übersicht behalten. Ohne myPaysafecard ist jeder Voucher einzeln: 50 Euro gekauft, 50 Euro eingezahlt, bei 30 Euro Restguthaben auf dem Voucher bleibt dieser mit 30 Euro stehen, bis man ihn erneut nutzt.
Paysafecard ist 2026 die beliebteste Prepaid-Zahlungsmethode bei iGaming-Nutzern. Wer Wert auf Anonymität legt oder kein Vertrauen in digitale Zahlungsmethoden hat, findet hier die einfachste Lösung. Der Preis dafür: Auszahlungen laufen immer über einen anderen Weg.
Kann ich mit Paysafecard Gewinne auszahlen lassen?
Nein. Paysafecard funktioniert nur für Einzahlungen. Gewinne müssen über eine andere Methode abgewickelt werden — typisch Banküberweisung, E-Wallet (Skrill, Neteller) oder Kreditkarte. Das Casino verlangt für die Auszahlung eine Identitätsprüfung, auch wenn die Einzahlung anonym über Paysafecard erfolgte.
Klarna — Nischenoption mit begrenzter Verfügbarkeit
Klarna AB aus Schweden ist bekannt für „Buy now, pay later“-Lösungen im E-Commerce. Das Unternehmen hat über 150 Millionen Nutzer weltweit und ist als Bank lizenziert. Im Online-Casino-Kontext spielt Klarna 2026 jedoch eine Randrolle.
Klarna ist bei sehr wenigen GGL-Casinos verfügbar — geschätzt unter zehn Anbieter führen es in der Kasse. Offshore-Casinos bieten Klarna praktisch nie an. Der Grund: Klarna hat sich auf E-Commerce fokussiert, nicht auf iGaming. Das Unternehmen arbeitet nur mit regulierten, lizenzierten Glücksspiel-Anbietern zusammen und selbst dort nur selektiv.
Wo Klarna verfügbar ist, funktioniert es als Sofortüberweisung-Variante: Einzahlung instant, Abrechnung per Rechnung oder Ratenzahlung. Auszahlungen laufen nicht über Klarna — Gewinne müssen per Banküberweisung oder E-Wallet abgewickelt werden.
Die „Pay later“-Funktion klingt attraktiv (Einzahlung jetzt, Zahlung in 14 oder 30 Tagen), ist aber bei Glücksspiel heikel. Wer auf Pump spielt und verliert, sitzt auf einer Rechnung ohne Gegenwert. Verantwortungsvolles Spielen bedeutet, nur Geld einzusetzen, das man hat — nicht Geld, das man erst in zwei Wochen verdient.
Für deutsche Spieler 2026 ist Klarna eine Nischenoption. Wer sie in der Casino-Kasse sieht, kann sie nutzen. Wer sie nicht sieht, verpasst nichts — Trustly, Visa, Mastercard, Skrill, Neteller, PayPal und Paysafecard decken jeden Bedarf ab.
Zur historischen Einordnung der AMEX-Verweigerung: Bereits 2003 lehnte American Express eine Kooperation mit William Hill für den britischen Online-Wettmarkt öffentlich ab, ein Präzedenzfall, der bis heute nachwirkt. Das UIGEA in den USA (Unlawful Internet Gambling Enforcement Act, 2006) zementierte diese Haltung — AMEX zog sich noch weiter aus dem Segment zurück, um bloß keinen regulatorischen Konflikt zu riskieren. Selbst nach der US-Sportwetten-Liberalisierung ab 2018 (PASPA-Aufhebung) blieb AMEX bei Casino-Transaktionen zurückhaltend: DraftKings und FanDuel akzeptieren sie mit Einschränkungen für Sportwetten in bestimmten US-Bundesstaaten, für Casino-Einzahlungen bleibt der Zugang gesperrt. Diese globale Konsistenz macht deutlich: Die Verweigerung ist keine Marktlücke, sondern strategische Positionierung. American Express verkauft Prestige, nicht Volumen. Wer als Karteninhaber Casino-Zahlungen abwickeln will, muss auf eine zweite Karte oder ein E-Wallet ausweichen — die Marketing-Botschaft „Don’t leave home without it“ bekommt an der Casino-Kasse einen bitteren Beigeschmack.
GGL-lizenzierte Casinos mit Top-Zahlungsmethoden — Beispiele und Kontext
Die Verfügbarkeit von Zahlungsmethoden hängt nicht nur von der Methode selbst ab, sondern auch vom Casino. Drei GGL-lizenzierte Anbieter als konkrete Beispiele, die zeigen, welche Zahlungswege 2026 bei legalen deutschen Casinos funktionieren:
Betano — GGL-Top-Anbieter mit breiter Zahlungsauswahl
Betano wird von Kaizen Gaming International Limited betrieben, einer maltesischen Firma, die seit 2020 im deutschen Markt aktiv ist. Das Casino besitzt eine GGL-Lizenz (auf der offiziellen Whitelist gelistet) und zusätzlich eine Malta Gaming Authority-Lizenz für den internationalen Betrieb. In Deutschland unterliegt Betano den GGL-Vorgaben: nur Slots, kein Live-Casino, 1-Euro-Limit pro Spin, 1.000-Euro-Monatslimit.
Das Spielangebot umfasst über 1.000 Slots von Pragmatic Play, NetEnt, Play’n GO und weiteren etablierten Providern. Der Willkommensbonus variiert — Stand 2026 sind 50 Freispiele ohne Einzahlung ein typisches Angebot. Mindesteinzahlung liegt bei 10 Euro.
Zahlungsmethoden bei Betano: Trustly, PayPal, Visa, Mastercard, Sofort, Paysafecard. Keine American Express, keine Klarna. Trustly und PayPal sind die bevorzugten Optionen — Trustly wegen der schnellen Auszahlung (15 Minuten), PayPal wegen Vertrauensbonus. Visa und Mastercard funktionieren problemlos, Auszahlungen dauern 1–3 Tage.
Betano gilt als einer der bekanntesten GGL-Anbieter. Das Unternehmen sponsert Sportvereine und investiert in Markenbekanntheit. Die Reputation ist solide, Beschwerden über verzögerte Auszahlungen oder KYC-Probleme sind selten. Wer ein GGL-Casino sucht, findet bei Betano eine sichere, legal regulierte Plattform mit breiter Zahlungsauswahl — aber eben ohne AMEX.
Kann ich mit Trustly bei GGL-lizenzierten Casinos einzahlen?
Ja. Trustly funktioniert bei den meisten GGL-lizenzierten Casinos, darunter Betano, Wildz, bet365 Slots und viele weitere. Einzahlung instant, Auszahlung typisch 15 Minuten bis 2 Stunden. Trustly ist 2026 die schnellste Zahlungsmethode bei GGL-Casinos.
Wildz — hohe Bonusangebote und Level-System
Wildz wird von Rootz Limited betrieben, einer maltesischen Firma, die seit 2019 aktiv ist. Deutscher Markt seit 2021, GGL-Lizenz vorhanden (Whitelist), zusätzlich MGA-Lizenz. In Deutschland gelten die üblichen GGL-Beschränkungen.
Das Spielangebot liegt bei über 1.500 Slots. Der Willkommensbonus ist aggressiv: Stand 2026 sind 400 Prozent Bonus plus 100 Freispiele über mehrere Einzahlungen verteilt keine Seltenheit. Wildz setzt auf Bonusjäger und Vielspieler. Mindesteinzahlung 10 Euro.
Zahlungsmethoden bei Wildz: Trustly, Visa, Mastercard, Skrill, Neteller, Paysafecard, PayPal. Vollständige Abdeckung der gängigen Methoden. Trustly ist auch hier die schnellste Option für Auszahlungen.
Ein Wildz-spezifisches Feature ist Spinback: Spieler können verlorene Spins zurückkaufen und erneut drehen lassen, gegen Gebühr. Das System ist umstritten — manche sehen darin eine clevere Mechanik, andere eine Methode, Verluste zu verlängern. Daneben gibt es ein Level-System, bei dem Spieler durch Einsätze Stufen aufsteigen und Belohnungen freischalten.
Wildz richtet sich an Spieler, die hohe Boni schätzen und bereit sind, Umsatzbedingungen zu erfüllen. Die Zahlungsabwicklung läuft reibungslos, Auszahlungen bei Nutzung von Trustly innerhalb von Stunden. Auch hier: keine American Express, keine exotischen Methoden — aber alles, was in Deutschland 2026 Standard ist.
Bet365 Slots — globaler Marktführer mit seriöser Reputation
bet365 Slots ist Teil der bet365 Group Limited, einem britischen Glücksspiel-Riesen mit über 80 Millionen Kunden weltweit. Das Unternehmen ist vor allem für Sportwetten bekannt (Marktführer in vielen Ländern), bietet in Deutschland seit 2021 auch eine GGL-lizenzierte Slots-Sparte an. Zusätzlich zur GGL-Lizenz hält bet365 eine UK Gambling Commission-Lizenz für das Hauptgeschäft.
Das Spielangebot bei bet365 Slots umfasst über 500 Slots. Weniger als bei Wildz, aber die Auswahl ist kuratiert — etablierte Provider, bekannte Titel. Der Willkommensbonus ist konservativ: 50 Freispiele für Book of Dead, keine dreistelligen Prozentsätze. bet365 setzt auf Markenvertrauen statt auf Bonusjagd.
Zahlungsmethoden bei bet365 Slots: Visa, Mastercard, PayPal, Trustly, Paysafecard. Mindesteinzahlung 5 Euro — niedriger als bei Betano oder Wildz. Auszahlungen laufen schnell, bei Trustly innerhalb von Stunden, bei Kreditkarten 1–3 Tage.
Die Reputation von bet365 ist über jeden Zweifel erhaben. Das Unternehmen existiert seit Jahrzehnten, hat Milliarden Umsatz, ist börsennotiert (im Besitz der Gründerfamilie Coates). Probleme mit Auszahlungen gibt es praktisch nie. Wer ein GGL-Casino sucht und Wert auf Seriosität legt, landet bei bet365 Slots. Der Nachteil: Das Spielangebot ist kleiner, die Boni zurückhaltender. Dafür: null Risiko, schnelle Zahlungen, vertrauenswürdiger Name.
Auch bei bet365 Slots: keine American Express. Die Zahlungsmethoden-Auswahl ist Standard — Trustly, PayPal, Visa, Mastercard, Paysafecard. Mehr braucht ein seriöser Anbieter nicht.
Rechtlicher Kontext — GGL-Lizenz und Zahlungsmethoden in Deutschland
Die Gemeinsame Glücksspielbehörde der Länder wurde am 1. Juli 2021 gemäß Glücksspielstaatsvertrag 2021 (GlüStV 2021) gegründet. Sie reguliert Online-Glücksspiel bundesweit einheitlich — Sportwetten, Online-Slots, Online-Poker. Tischspiele und Live-Casino sind auf Bundesebene weiterhin verboten, mit Ausnahme einzelner Bundesländer (Schleswig-Holstein hatte zeitweise Sonderregeln, die inzwischen weitgehend dem GlüStV angeglichen wurden).
Die GGL führt eine öffentliche Whitelist unter gluecksspiel-behoerde.de, auf der alle Veranstalter und Vermittler mit gültiger Erlaubnis oder Konzession aufgeführt sind. Stand 2026 sind über 100 Online-Casinos lizenziert. Wer nicht auf der Whitelist steht, operiert illegal — zumindest aus Sicht des deutschen Rechts.
Für Spieler gelten strenge Limits: maximal 1 Euro pro Spin bei Slots, 1.000 Euro Einzahlungslimit pro Monat (erhöhbar auf Antrag auf 10.000 Euro), 5 Sekunden Mindestspieldauer pro Spin, Autoplay verboten, Anbindung an das OASIS-Selbstausschlusssystem verpflichtend. Casinos dürfen maximal 100 Euro Bonus pro Spieler pro Jahr vergeben.
Die Zahlungsmethoden, die ein GGL-Casino anbietet, unterliegen keiner direkten Vorschrift. Die GGL schreibt nicht vor, welche Methoden erlaubt oder verboten sind. Die Praxis zeigt aber: PayPal arbeitet nur mit lizenzierten Anbietern. Trustly ist neutral. Visa und Mastercard funktionieren bei GGL- und Offshore-Casinos. Skrill und Neteller ebenfalls. Paysafecard überall.
American Express taucht nirgendwo auf — nicht weil die GGL es verbietet, sondern weil AMEX selbst nicht mitspielt.
Schleswig-Holstein hatte zwischen 2012 und 2021 eine Sonderlizenz-Regelung, die Online-Tischspiele und Live-Casino erlaubte. Mit dem GlüStV 2021 endete diese Ausnahme weitgehend. Casinos mit SH-Lizenz mussten sich an die bundesweiten Regeln anpassen oder ihre Lizenz verlieren. Stand 2026 gibt es keine substanziellen Unterschiede mehr zwischen SH und anderen Bundesländern — alle GGL-Casinos unterliegen denselben Limits. Auch in SH: keine American Express.
Praktische Tipps — Einzahlungslimits, Boni und Budget-Kontrolle
GGL-Casinos haben ein gesetzliches Einzahlungslimit von 1.000 Euro pro Monat. Dieses Limit gilt casino-übergreifend — nicht 1.000 Euro pro Casino, sondern 1.000 Euro insgesamt, über alle lizenzierten Anbieter hinweg. Das System wird über LUGAS (Länderübergreifendes Glücksspiel-Aufsichtssystem) überwacht. Wer bei Betano 500 Euro einzahlt, kann bei Wildz im selben Monat nur noch 500 Euro einzahlen.
Das Limit lässt sich auf Antrag auf 10.000 Euro erhöhen. Der Spieler muss nachweisen, dass er über entsprechendes Einkommen verfügt. Die Erhöhung gilt ebenfalls casino-übergreifend. Wer das Limit nicht erhöht, bleibt bei 1.000 Euro — unabhängig von der gewählten Zahlungsmethode.
Offshore-Casinos haben keine solchen Limits. Ein Curacao-Casino akzeptiert 10.000 Euro Einzahlung pro Tag, wenn der Spieler das Geld hat. Das ist einer der Gründe, warum viele deutsche Spieler 2026 auf Offshore-Anbieter ausweichen: höhere Limits, breitere Spielauswahl (Live-Casino, Tischspiele), keine 5-Sekunden-Regel, keine 1-Euro-Beschränkung.
Boni sind bei GGL-Casinos auf 100 Euro pro Spieler pro Jahr gedeckelt. Das schließt Willkommensboni, Reload-Boni, Freispiele (umgerechnet), Cashback ein. Ein Casino kann 100 Euro Willkommensbonus geben, dann ist für diesen Spieler das Bonusbudget für die nächsten 12 Monate erschöpft. Offshore-Casinos haben keine solche Beschränkung — dort sind mehrere Tausend Euro Bonus über mehrere Einzahlungen verteilt möglich.
Welche Zahlungsmethode ein Spieler nutzt, hat keinen direkten Einfluss auf das Bonusangebot — mit einer Ausnahme: Manche Casinos schließen bestimmte Methoden von Boni aus. Paysafecard wird gelegentlich ausgeschlossen, weil Bonusjäger früher Prepaid-Vouchers nutzten, um Boni zu farmen und dann chargebacks zu fordern. Skrill und Neteller werden bei einigen Offshore-Casinos ebenfalls ausgeschlossen. Visa, Mastercard, Trustly und PayPal sind praktisch immer bonus-qualifiziert.
Mindesteinzahlungen liegen typisch bei 10 Euro (GGL-Casinos) oder 20 Euro (Offshore-Casinos). Einzelne Anbieter akzeptieren 5 Euro oder sogar 1 Euro. Mit American Express wäre selbst eine 10-Euro-Einzahlung — falls möglich — mit 3–5 Prozent Gebühr plus Zins belastet: effektiv 10,50–10,70 Euro Kosten für 10 Euro Spielguthaben. Mit Trustly, Visa, Mastercard: 10 Euro Einzahlung = 10 Euro Guthaben.
Budget-Kontrolle: Wer sicherstellen will, dass er nicht mehr als einen bestimmten Betrag pro Monat einzahlt, nutzt entweder das GGL-Limit (setzt automatisch eine Obergrenze) oder eine Prepaid-Methode wie Paysafecard. Mit Paysafecard ist nur das eingekaufte Guthaben verfügbar — keine Versuchung, spontan mehr einzuzahlen. Mit Kreditkarten oder E-Wallets ist die Versuchung größer, weil das Geld sofort verfügbar ist.
Warum American Express scheitert und welche Alternative gewinnt
American Express funktioniert bei Online-Casinos nicht — nicht aus technischen Gründen, sondern durch bewusste Unternehmenspolitik, hohe Gebühren und Chargeback-Risiken. Wer eine AMEX-Karte besitzt und im Casino spielen will, braucht eine Alternative.
Die beste Wahl für deutsche Spieler 2026: Trustly. Instant Einzahlung, 15-Minuten-Auszahlung, keine Gebühren, funktioniert bei GGL- und Offshore-Casinos, keine Registrierung nötig. Wer Kreditkarten bevorzugt, steigt auf Visa oder Mastercard um — beide sind universell akzeptiert, verursachen selten Gebühren, funktionieren problemlos. PayPal ist die sicherste Option, aber nur bei GGL-Casinos verfügbar. Skrill und Neteller decken beide Märkte ab, verlangen gelegentlich Auszahlungsgebühren, sind aber etabliert und zuverlässig. Paysafecard ist die Prepaid-Lösung für alle, die anonym einzahlen wollen.
American Express bleibt draußen. Nicht aus Nostalgie, nicht aus Zufall — sondern weil das Unternehmen Glücksspiel-Transaktionen blockiert und Casinos die Zusammenarbeit ablehnen. Wer im Casino spielen will, wählt eine der funktionierenden Alternativen. Die Umstellung ist schmerzlos, die Ergebnisse besser: schneller, günstiger, breiter akzeptiert.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»