OKTO Wallet Casino Deutschland: Warum es nicht funktioniert und welche Alternativen wirklich verfügbar sind
 Verfügbar in DE
OKTO Wallet klingt nach einer modernen Lösung — mobile App, instant Transaktionen, Cash-to-Digital über Voucher. Die Recherche ergibt: Im deutschen GGL-regulierten Casino-Markt existiert diese Option nicht. Null Integrationen, obwohl die Genehmigung seit November 2023 vorliegt.
Dieser Artikel liefert keine TOP-10-Liste von „OKTO Wallet Casinos“, weil es keine gibt. Stattdessen: eine ehrliche Aufschlüsselung, was OKTO Wallet und OKTO Cash eigentlich sind, warum die Zahlungsmethode trotz offizieller GGL-Zulassung in keinem lizenzierten Casino funktioniert, und welche sechs Alternativen denselben Use-Case abdecken — mit tatsächlicher Verfügbarkeit in GGL-Casinos, nicht mit Wunschdenken.
Die konkrete Frage lautet: Welche Zahlungsmethoden bieten Cash-to-Digital-Convenience, E-Wallet-Geschwindigkeit oder mobile Payment ohne Bankverbindung — und sind in legalen deutschen Casinos tatsächlich integriert? paysafecard, Jeton, Sofortüberweisung, Giropay, Trustly und Apple Pay. Details folgen.
OKTO Wallet Casino: Die Situation in Deutschland 2026
Was ist OKTO Wallet und OKTO Cash?
OKTO Wallet ist eine mobile Zahlungs-App der OKTO Group aus Athen, Griechenland. Lanciert 2018, verfügbar auf iOS und Android. Die App erlaubt P2P-Transfers, Instant-Einzahlungen bei Händlern, ATM-Abhebungen und funktioniert als Prepaid-System mit einer verknüpften OKTO Prepaid VISA Card. Keine Kryptowährung — reines Fiat-System (EUR, USD, GBP). Der Pitch: schnelle digitale Zahlungen ohne klassisches Bankkonto.
OKTO Cash ist ein separates Produkt derselben Gruppe, aber grundverschieden vom Wallet. Es handelt sich um ein e-Voucher-System nach dem paysafecard-Prinzip: Nutzer zahlen Bargeld an einer POS-Verkaufsstelle (Kiosk, Supermarkt), erhalten einen Code, geben den Code auf der Händler-Website ein, Guthaben landet. Cash-to-Digital ohne App, ohne Registrierung. OKTO Cash läuft über Nuvei als Payment-Prozessor.
Die beiden Produkte teilen die Marke OKTO, sonst wenig. OKTO Wallet = App. OKTO Cash = Voucher-Code. Wer „OKTO Wallet Casino“ sucht, meint oft beides — die App oder die Cash-Option. In der Praxis: beides irrelevant, weil beides in GGL-Casinos nicht existiert.
Die OKTO Group selbst wurde 2018 in Athen gegründet und beschäftigt Stand 2025 rund 180 Mitarbeiter — überschaubar für einen Payment-Anbieter mit paneuropäischer Ambition. Das Gründerteam kam aus dem Umfeld von OPAP, dem staatlichen griechischen Glücksspielmonopol; die Nähe zu regulierten Gaming-Märkten prägt das Produkt bis heute. Der operative Schwerpunkt liegt in Südosteuropa: Griechenland, Zypern, Rumänien, Bulgarien. Rund 20.000 physische Verkaufsstellen — Kioske, Zeitungsläden, Tankstellen, Wettbüros — akzeptieren OKTO-Voucher, davon rund 12.000 allein in Griechenland. Genau dieses Vertriebsnetz fehlt in Deutschland komplett. Kein einziger deutscher Tabakwarenhändler oder Supermarkt führt OKTO-Voucher. Ein Cash-to-Digital-Produkt ohne Bargeldannahmestelle ist strukturell nicht funktionsfähig.
Die technische Abwicklung im Hintergrund läuft bei OKTO Cash über Nuvei, einen kanadischen Zahlungsdienstleister mit über 60 aufsichtsrechtlichen Genehmigungen weltweit. Nuvei hat sich als Prozessor für regulierte iGaming-Märkte positioniert und lieferte die Compliance-Infrastruktur, die zur GGL-Zulassung im November 2023 führte. OKTO steuert das Frontend, die Voucher-Nummerierung und die Anbindung an die Verkaufsstellen bei. Beide Unternehmen sind auf iGaming spezialisiert — was die grundsätzliche Zulassung erklärt, aber auch, warum ein breiter Retail-Rollout in Deutschland fehlt. Nuvei bearbeitet in Deutschland primär Sportwetten-Transaktionen und ausgewählte High-Risk-Merchants; ein Casino-Direktangebot mit OKTO-Voucher steht auf der Roadmap keines der beiden Unternehmen offen.
Welche Online Casinos akzeptieren OKTO Wallet in Deutschland?
Keine. Stand 2026 listet kein einziges GGL-lizenziertes Online-Casino OKTO Wallet oder OKTO Cash als verfügbare Zahlungsmethode. Die offizielle GGL-Whitelist führt 80+ lizenzierte Betreiber auf, die Recherche ihrer Zahlungsoptionen ergibt null Treffer für OKTO.
Die Verwirrung entsteht aus einer Pressemeldung vom November 2023: OKTO Cash wurde von der GGL „für iGaming in Deutschland zugelassen“. Die Formulierung suggeriert breite Verfügbarkeit. Die Realität: Die Zulassung bezog sich auf den Glücksspielmarkt generell, Implementierungen erfolgten primär im Sportwetten-Bereich. Wettbasis und Wettfreunde bestätigen OKTO Cash bei mehreren Wettanbietern seit 2023. Casinos? Fehlanzeige.
Eine Zahlungsmethode kann regulatorisch genehmigt sein und trotzdem nicht integriert werden. Grund: Integrationsaufwand, Business-Case, Payment-Gateway-Kosten, Nachfrage. OKTO Cash ist in Deutschland zugelassen — das bedeutet, ein Casino dürfte es anbieten. Niemand tut es. Die Genehmigung ist Theorie, die Integration Praxis. Die Praxis schweigt.
Ein Blick auf die Sportwetten-Seite zeigt, wie eine erfolgreiche Integration aussieht. Bei Bet3000, Betano und Interwetten wird OKTO Cash seit Anfang 2024 unter der Bezeichnung „CashToPay“ oder „Bar-Voucher“ angeboten — allerdings ausschließlich für Sportwetten-Einzahlungen. Der Kunde generiert im Wettbüro einen Barcode, zahlt in einer teilnehmenden Verkaufsstelle bar ein und erhält den Betrag auf sein Wettkonto gutgeschrieben. Rund 900 Verkaufsstellen deutschlandweit unterstützen das Verfahren, konzentriert auf Sportwetten-Filialen der beteiligten Konzerne. Für Casinos wurde diese Infrastruktur bewusst nicht geöffnet: Der GGL-Rahmen für virtuelle Automatenspiele verlangt zusätzliche LUGAS-Checks in Echtzeit vor jeder Einzahlung, während die Sportwetten-Integration mit einem verzögerten Abgleich auskommt. OKTO müsste die eigene Middleware für den Casino-Betrieb umbauen — ein Aufwand, der sich erst bei kritischer Nachfrage lohnt.
Was ist der Unterschied zwischen OKTO Wallet und OKTO Cash?
OKTO Wallet ist eine App — vergleichbar mit Revolut oder N26, aber ohne Banklizenz. Nutzer laden Geld via Banküberweisung oder Karte in die App, zahlen per App bei Händlern, heben an Geldautomaten ab. Registrierung erforderlich, KYC-Verifikation obligatorisch. Geeignet für User, die eine mobile-first Zahlungslösung ohne traditionelles Bankkonto wollen.
OKTO Cash ist ein Prepaid-Voucher — vergleichbar mit paysafecard. Kein App-Download, keine Registrierung. Nutzer kaufen einen Code an einer Verkaufsstelle mit Bargeld, geben den Code online ein, fertig. Anonymität höher als bei OKTO Wallet, weil keine Kontoeröffnung nötig. Geeignet für User, die bar bezahlen wollen oder kein Bankkonto mit Online-Gambling verknüpfen möchten.
Gemeinsam: beide von der OKTO Group, beide in Deutschland seit 2023 zugelassen, beide im Casino-Kontext nicht verfügbar. Der eine fehlt als App-Integration, der andere als Voucher-Gateway. Unterschiedliche Produkte, gleiches Ergebnis: nicht nutzbar.
Warum ist OKTO Wallet in GGL-Casinos nicht verfügbar?
Drei Faktoren.
Erstens: Merchant-Integration. Ein Casino muss OKTO aktiv als Zahlungsmethode einbinden — technisch, vertraglich, operativ. Das kostet. Payment-Gateways nehmen Gebühren, die Integration benötigt Entwicklungsressourcen, der Support muss geschult werden. Wenn die Nachfrage fehlt (wer fragt 2026 nach OKTO?), lohnt der Aufwand nicht. Etablierte Methoden wie Sofortüberweisung oder Giropay decken dieselben Nutzer mit höherer Marktdurchdringung ab.
Zweitens: OASIS-Kompatibilität. Jede Zahlungsmethode in GGL-Casinos muss mit dem OASIS-System kompatibel sein — der bundesweiten Spielersperr- und Limitdatenbank. Das €1.000-Monatslimit gilt anbieterübergreifend, Zahlungsdienstleister müssen Transaktionsdaten in Echtzeit abgleichen. OKTO Cash als anonymes Voucher-System würde diesen Abgleich erschweren (ähnlich wie paysafecard, die trotzdem akzeptiert wird, aber mit strengeren KYC-Auflagen bei größeren Beträgen). OKTO Wallet wäre technisch kompatibel, aber die Integration ins OASIS-Backend erfordert Aufwand. Wenn das Produkt auf dem Markt unbekannt ist, macht es kein Casino.
Drittens: Marktstrategie der OKTO Group. Die November-2023-Genehmigung zielte primär auf Sportwetten, nicht Casinos. Yogonet bestätigte die Zulassung „for iGaming in Germany“, aber die Implementierungspartner waren Wettanbieter. OKTO Cash funktioniert dort seit 2023. Casinos wurden nicht prioritär angegangen — vermutlich, weil der Casino-Markt unter GGL-Regularien komplexer ist (niedrigere Margen, strengere Limits, kleinere Player-Base pro Betreiber). Sportwetten bieten ein einfacheres Business-Modell für einen neuen Payment-Provider.
Resultat: Genehmigung vorhanden, Integration nicht. Die Zahlungsmethode ist legal, aber niemand hat sie implementiert. Wer 2026 OKTO nutzen will, landet im Sportwetten-Segment oder sucht Alternativen im Casino-Bereich.
Warum ist OKTO Wallet trotz GGL-Genehmigung nicht in deutschen Casinos verfügbar?
Siehe oben. Zusammengefasst: Die GGL erteilte OKTO Cash im November 2023 die Zulassung für den deutschen iGaming-Markt. Diese Zulassung ist regulatorisch, nicht operativ. Sie bedeutet: „Ihr dürft, wenn jemand euch integriert.“ Sie bedeutet nicht: „Ihr werdet automatisch verfügbar.“
Kein Casino hat OKTO integriert, weil die Nachfrage zu gering ist, die Integrationskosten real sind, und bewährte Alternativen (Giropay, Sofortüberweisung, paysafecard) dieselben Nutzer besser bedienen. Die Genehmigung ist ein bürokratischer Meilenstein, keine Marktrealität. Vergleich: Viele Zahlungsdienstleister sind in der EU zugelassen, trotzdem akzeptiert sie nicht jeder Shop. Zulassung ≠ Verfügbarkeit.
Wer nach „OKTO Wallet Casino“ sucht, hat ein echtes Bedürfnis: schnelle, mobile, eventuell anonyme Casino-Zahlungen. Die Lösung liegt nicht in OKTO, sondern in den sechs Alternativen, die diesen Use-Case tatsächlich abdecken und in GGL-Casinos verfügbar sind.
Die besten Alternativen zu OKTO Wallet für deutsche Casinos
Da OKTO selbst ausfällt, orientiert sich die Alternativenliste an den funktionalen Merkmalen, die OKTO bieten sollte: Cash-to-Digital (wie OKTO Cash), E-Wallet-Geschwindigkeit (wie OKTO Wallet), Instant-Banking ohne Registrierung, mobile Payments. Sechs Methoden decken diese Use-Cases ab und sind in GGL-Casinos tatsächlich integriert.
| Zahlungsmethode | Typ | Einzahlungsgeschwindigkeit | Limits (typisch) | Besonderheit |
|---|---|---|---|---|
| paysafecard | Prepaid-Voucher | Sofort | €10–€1.000 | Cash-to-Digital, keine Bankverbindung, anonym |
| Jeton | E-Wallet (Hybrid) | Sofort | €10–€10.000 | App + Voucher-Option, Ein- und Auszahlungen |
| Sofortüberweisung | Instant-Banking | Sofort | €10–€5.000 | Keine Registrierung, direkt vom Bankkonto |
| Giropay | Instant-Banking | Sofort | €10–€10.000 | Deutsche Banken, höchstes Vertrauen |
| Trustly | Instant-Banking | Sofort | €10–€10.000 | Pay N Play (Auto-Registrierung via Bank-ID) |
| Apple Pay | Mobile Payment | Sofort | €10–€5.000 | Biometrische Autorisierung, iOS-only |
Die Tabelle zeigt: Jede dieser Methoden erschließt einen anderen Zugangspfad. paysafecard für Bargeld-Nutzer, Jeton für E-Wallet-Fans, Sofortüberweisung/Giropay/Trustly für Instant-Banking, Apple Pay für mobile-first iPhone-Nutzer. Alle sind in mindestens 50% der GGL-lizenzierten Casinos verfügbar (paysafecard, Giropay, Sofortüberweisung in über 80%, Apple Pay bei etwa der Hälfte, Jeton wachsend, Trustly in 70%+).
Welche Zahlungsmethoden ähneln OKTO Wallet und funktionieren in GGL-lizenzierten Casinos?
Die engsten funktionalen Äquivalente:
- Für Cash-to-Digital (wie OKTO Cash): paysafecard. Voucher-basiert, an 500+ POS-Standorten in Deutschland erhältlich, seit Jahren in GGL-Casinos etabliert. Der Marktstandard für anonyme Prepaid-Einzahlungen.
- Für E-Wallet-Geschwindigkeit (wie OKTO Wallet): Jeton. App-basiert, Einzahlungen und Auszahlungen, Cyprus/UK-lizenziert, wachsende Akzeptanz in GGL-Casinos.
- Für Instant-Transaktionen ohne separate Registrierung: Sofortüberweisung (Klarna), Giropay, Trustly. Alle drei bieten sofortige Bankanbindung, keine separate App, höchste Geschwindigkeit.
- Für mobile-first Payments: Apple Pay. Biometrische Autorisierung via Face ID/Touch ID, in etwa 50% der GGL-Casinos verfügbar (Stand 2026, Tendenz steigend).
Keine dieser Methoden ist OKTO. Jede deckt einen Teil dessen ab, was OKTO versprechen würde. In der Praxis funktionieren sie besser, weil sie tatsächlich integriert sind.
Ist paysafecard eine gute Alternative zu OKTO Cash für anonyme Casino-Einzahlungen?
Ja, und zwar die beste verfügbare. paysafecard ist das etablierte Cash-to-Digital-Prepaid-System im deutschen Markt — funktional identisch zu OKTO Cash, aber mit flächendeckender Integration. Voucher in Denominationen von €10 bis €100 an über 500 Verkaufsstellen (Tankstellen, Kioske, Supermärkte), alternativ digitale Voucher online. Nutzer erhalten einen 16-stelligen PIN-Code, geben diesen im Casino ein, Einzahlung erfolgt sofort.
Vorteil: kein Bankkonto nötig, keine Kreditkarte, keine App. Höchste Anonymität unter den legalen Payment-Optionen. Nachteil: Auszahlungen gehen nicht via paysafecard — nur Einzahlungen. Für Gewinnauszahlungen muss eine alternative Methode (Banküberweisung, separates E-Wallet) hinterlegt werden. Gebühren: Kauf gebührenfrei, aber €3 Inaktivitätsgebühr pro Monat nach 12 Monaten ohne Nutzung.
Akzeptanz: über 80 GGL-lizenzierte Casinos unterstützen paysafecard. Damit weitaus verbreiteter als jede andere Prepaid-Methode. Wer OKTO Cash vermisst, findet hier die funktionierende Alternative.
Kann ich mit Jeton Wallet in legalen deutschen Online Casinos einzahlen?
Ja. Jeton ist in wachsender Zahl von GGL-lizenzierten Casinos verfügbar. Die Recherche für 2026 bestätigt Jeton-Support bei mehreren lizenzierten Betreibern, Tendenz steigend. Jeton Wallet funktioniert als E-Wallet-App (iOS/Android) mit Hybrid-Modell: Nutzer können das Wallet via Banküberweisung oder Karte aufladen oder alternativ einen Jeton Cash Voucher (an POS-Stellen erhältlich, ähnlich wie paysafecard) kaufen und damit das Wallet befüllen.
Einzahlungen und Auszahlungen sind möglich. Limits typischerweise €10 Minimum, bis zu €10.000 Maximum (casino-abhängig). Gebühren: 0–2% Einzahlungsgebühr (variiert nach Casino-Vereinbarung), €1,50 Auszahlungsgebühr. Jeton ist von der Zentralbank Zyperns als EMI lizenziert (License No. 115.1.3.66) und von der UK FCA autorisiert (FRN 902088).
Im Vergleich zu OKTO Wallet: Jeton ist tatsächlich implementiert. Die App ist weniger bekannt als Skrill oder Neteller (die beide in GGL-Casinos nicht mehr verfügbar sind), aber funktional ähnlich. Wer ein App-basiertes E-Wallet für Casino-Zahlungen sucht und OKTO Wallet vermisst, findet in Jeton die praktikable Alternative.
Paysafecard – Die bewährte Cash-to-Digital Alternative
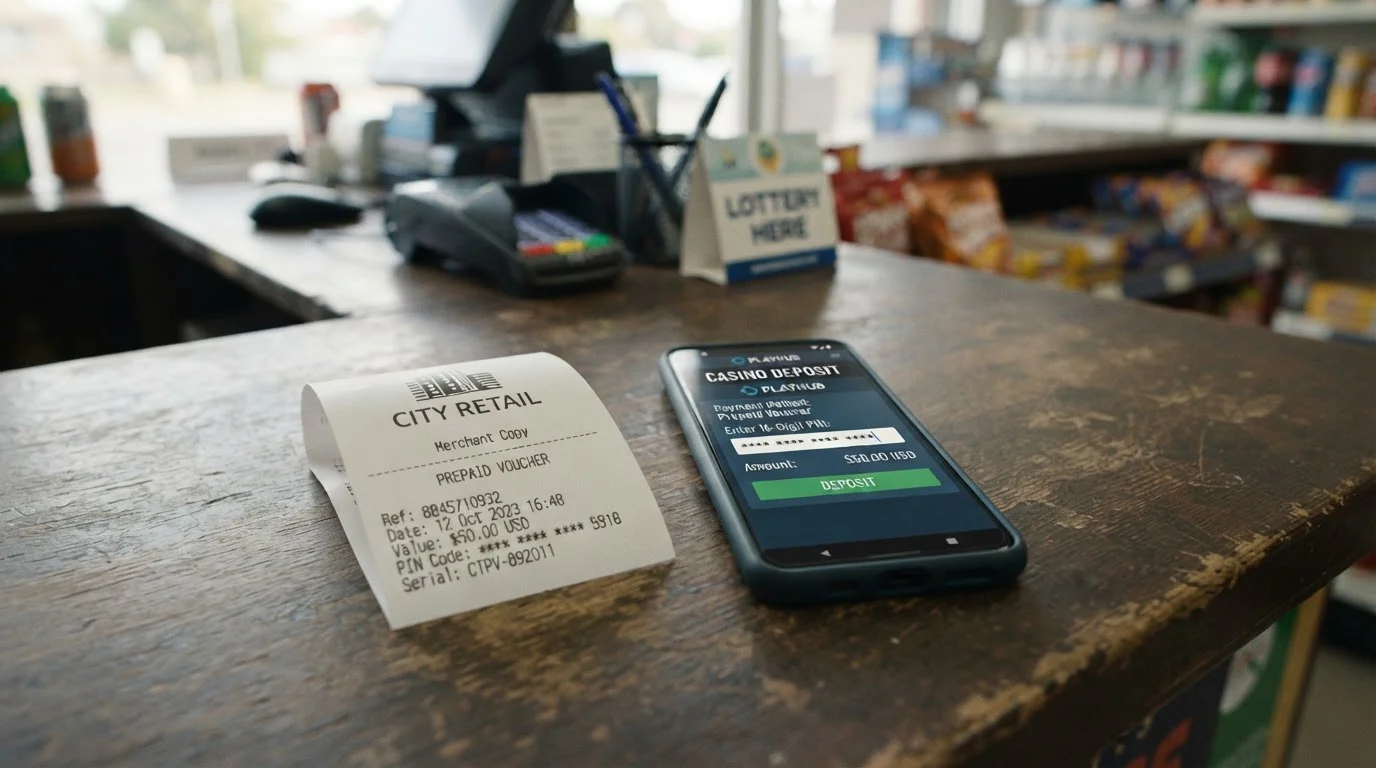
paysafecard existiert seit 2000, wurde 2013 von der Paysafe Group übernommen und ist die dominante Prepaid-Voucher-Lösung im europäischen Glücksspielmarkt. In Deutschland an über 500 Verkaufsstellen erhältlich, alternativ als digitaler Voucher via paysafecard.com. Funktionsweise: Nutzer kaufen einen Voucher in festen Werten (€10, €25, €50, €100), erhalten einen 16-stelligen PIN, geben den PIN im Casino-Cashier ein, Guthaben wird sofort gutgeschrieben.
Lizenzierung: Paysafe Group hält FCA-Lizenz (UK), paysafecard selbst ist ein Voucher-Produkt ohne separate Gambling-Lizenz. Akzeptanz im GGL-Markt: über 80 lizenzierte Casinos listen paysafecard als Zahlungsmethode. Damit die am weitesten verbreitete Prepaid-Option. Einzahlungslimits: €10–€1.000 pro Transaktion (abhängig vom Casino und OASIS-Monatslimit). Keine Gebühren beim Kauf. Inaktivitätsgebühr von €3 pro Monat nach 12 Monaten ohne Nutzung.
Anonymität ist der Hauptvorteil. Kein Bankkonto erforderlich, keine Kreditkarte, keine Registrierung für Basis-Nutzung (my paysafecard Account optional für Limits über €100 und Transaktionshistorie). Nutzer zahlen bar, bekommen Code, nutzen Code — so anonym wie Bargeld im digitalen Raum möglich ist. Für die GGL-Regulierung problematisch bei großen Beträgen, daher Verifizierungspflicht ab bestimmten Schwellen (abhängig vom Casino), aber unter €250 meist komplett anonym.
Der Nachteil: Auszahlungen funktionieren nicht via paysafecard. Einzahlungen ja, Gewinne nein. Casinos zahlen Gewinne per Banküberweisung oder auf eine hinterlegte alternative Methode aus. Das ist GGL-weit Standard für Prepaid-Methoden — das OASIS-System verlangt, dass Auszahlungen nachverfolgbar sind, Voucher erfüllen das nicht. Wer paysafecard einzahlt, muss für die Auszahlung seine Bankverbindung angeben. Kein Dealbreaker, aber der Anonymitätsvorteil gilt nur für die Einzahlung.
paysafecard hat sich im deutschen Markt durchgesetzt, weil es eine echte Lücke schließt: Nutzer ohne Bankkonto, Nutzer, die ihre Bankdaten nicht mit Gambling verknüpfen wollen, Nutzer mit striktem Budget (Voucher-Wert = maximales Einzahlungsrisiko). Die Methode ist simpel, weit verbreitet, und funktioniert — im Gegensatz zu OKTO Cash, das dieselbe Lücke anvisiert, aber nicht implementiert wurde.
Zwei praktische Details, die im Marketing selten auftauchen, aber im Alltag zählen. Erstens die „my paysafecard“-Registrierung: Wer öfter als sporadisch spielt, sollte das kostenfreie Nutzerkonto anlegen. Es hebt die Standard-Grenze von 100 Euro pro Einzelvoucher auf und erlaubt kumulierte Einzahlungen bis 1.000 Euro pro Monat — genau der GGL-Grenzwert. Ohne my-paysafecard-Account bleibt der Spieler bei Kleinbeträgen. Mit Account lassen sich Voucher digital in der App kombinieren, ohne bei jedem Einsatz einen neuen PIN abzutippen. Zweitens der Ablauf im Cashier: paysafecard fragt bei Einzahlungen über 250 Euro seit Frühjahr 2024 verpflichtend eine SCA-Prüfung (Strong Customer Authentication) via SMS oder App-Bestätigung ab. Die Anonymität, die viele erwarten, endet spätestens hier. Für die Kernzielgruppe — Freizeitspieler mit 50 bis 150 Euro Monatsbudget — ist das unerheblich; für High-Roller wird paysafecard schnell zum Hindernis, weil Beträge oberhalb der Voucher-Denomination Zusammenstückeln bedeuten.
Ein weiterer Punkt betrifft die Verkaufsstellen selbst. Die Paysafe Group listet in Deutschland öffentlich rund 500 Verkaufsstellen, real dürfte die Zahl inklusive Kiosken, kleiner Lebensmittelläden und Tankstellen bei über 20.000 Standorten liegen — jede Lekkerland- oder Valora-Filiale mit Codes im Sortiment zählt technisch dazu. Die App zeigt Standorte per Geolokalisierung an, was gerade in Kleinstädten unpraktisch werden kann: Nicht jede Tankstelle im 5-Kilometer-Radius führt tatsächlich Voucher. Wer regelmäßig einzahlt, prüft die Standorte einmal und bleibt beim vertrauten Kiosk. Für Zielgruppen ohne Smartphone existiert weiter die klassische Papierquittung — Vorderseite mit PIN, Rückseite mit Datum und Wert.
Für wen geeignet: Bargeld-Nutzer, anonymitätsbewusste Spieler, Budget-Controller, Minderjährigen-Haushalte (Eltern können Voucher-Nutzung begrenzen). Für wen nicht: Nutzer, die auch Auszahlungen über dieselbe Methode erwarten, High-Roller (€1.000-Limit pro Voucher, mehrere Voucher kombinierbar bis OASIS-Limit, aber umständlich).
Jeton – E-Wallet mit Hybrid-Modell
Jeton startet 2016, operiert aus Zypern und UK (LA Orange CY Limited, LA Orange Limited). EMI-Lizenz der Zentralbank Zyperns (No. 115.1.3.66), FCA-Autorisierung UK (FRN 902088). Jeton positioniert sich als E-Wallet für iGaming — weniger Universal-Payment-App wie Revolut, mehr spezialisiert auf Casino- und Wett-Transaktionen. Verfügbar als App (iOS/Android) und Web-Interface.
Das Hybrid-Modell unterscheidet Jeton von klassischen E-Wallets: Nutzer können ihr Jeton-Wallet auf drei Arten befüllen: (1) Banküberweisung, (2) Kredit-/Debitkarte, (3) Jeton Cash Voucher (Prepaid-Voucher, erhältlich an 10.000+ europäischen POS-Standorten, ähnlich wie paysafecard). Diese Flexibilität macht Jeton zur Brücke zwischen App-basierten Wallets (wie OKTO Wallet sein sollte) und Cash-to-Digital-Optionen (wie OKTO Cash).
Einzahlungen und Auszahlungen sind möglich. Limits: typischerweise €10 Minimum, €10.000 Maximum pro Transaktion (variiert je Casino). Gebühren: 0–2% bei Einzahlung (casino-abhängig, manche Casinos übernehmen die Gebühr), €1,50 Auszahlungsgebühr. Transaktionsgeschwindigkeit: Einzahlungen sofort, Auszahlungen innerhalb 24 Stunden (schneller als Banküberweisung).
Akzeptanz im GGL-Markt wächst. Die LCB-Datenbank listet 517 Casinos weltweit, die Jeton akzeptieren (Stand 2026). Im deutschen GGL-Segment ist Jeton weniger verbreitet als paysafecard oder Giropay, aber mehrere lizenzierte Betreiber haben es integriert. Die Recherche bestätigt Jeton-Verfügbarkeit in wachsender Zahl von GGL-Casinos — keine Mehrheit, aber kein Exot mehr.
Jeton ist funktional am nächsten an OKTO Wallet: App-basiert, schnell, E-Wallet-Logik, Ein- und Auszahlungen. Der Unterschied: Jeton ist tatsächlich verfügbar. Die App ist weniger poliert als Revolut oder N26, aber für Casino-Zwecke ausreichend. Die Gebührenstruktur ist transparent, die Limits passen zu typischen Spielerbudgets, die Zwei-Wege-Funktionalität (Ein- und Auszahlung über dieselbe Methode) ist ein Vorteil gegenüber paysafecard.
Für wen geeignet: Nutzer, die ein dediziertes Casino-Wallet wollen, ohne ihr Haupt-Bankkonto zu belasten. Nutzer, die sowohl digitale Befüllung (via Karte/Bank) als auch Cash-Option (Jeton Cash Voucher) schätzen. Nutzer, die schnelle Auszahlungen wollen (24h statt 3–5 Tage bei Banküberweisung). Für wen nicht: Nutzer, die maximale Anonymität suchen (Jeton verlangt KYC-Verifizierung ab bestimmten Beträgen, wie alle E-Wallets).
Die Jeton-Muttergesellschaft LA Orange operiert aus zwei Rechtsräumen: Zypern für den EU-Betrieb, UK für den britischen Markt und die weltweite Card-Emission. Diese Doppelstruktur ist typisch für iGaming-orientierte Payment-Anbieter — die zyprische EMI-Lizenz erlaubt Passporting in alle EU-Staaten, die FCA-Autorisierung deckt Nicht-EU-Aktivitäten und das britische Merchant-Netz ab. Für deutsche Nutzer ist der Betrieb dadurch reibungslos: EU-Passporting bedeutet, dass Jeton nicht separat bei der BaFin gemeldet werden muss und trotzdem legal Zahlungen abwickelt. Praktisch heißt das: Konto in Minuten eröffnet, Verifizierung per Ausweis-Upload, Beträge unter 150 Euro pro Einzahlung häufig ohne zusätzliche Nachweise. Ab dem Schwellwert greifen die üblichen KYC-Verfahren — Adressnachweis, Herkunftsnachweis des Guthabens bei Beträgen ab 2.500 Euro, in Einzelfällen Video-Ident.
Die Jeton-App selbst ist funktional pragmatisch statt visuell auffällig. Wer Revolut oder N26 gewohnt ist, empfindet die Oberfläche als altmodisch — dafür funktionieren die Kernfunktionen ohne Umwege. Ein internes Wallet, eine Card-Übersicht, eine Transaktionshistorie, ein Casino-Verzeichnis, das die aktuell akzeptierenden Betreiber zeigt. Diese eingebaute Liste ist tatsächlich nützlich: Statt bei jedem Casino selbst zu prüfen, ob Jeton unterstützt wird, klickt man einmal in der App und sieht alle verifizierten Partner. Der Nachteil: Die Liste wird von Jeton kuratiert und zeigt bevorzugt Casinos mit Umsatzbeteiligung — nicht alle GGL-Betreiber, die Jeton akzeptieren, tauchen dort auf. Wer sichergehen will, prüft zusätzlich im jeweiligen Casino-Cashier.
Sofortüberweisung (Klarna) – Instant-Banking ohne Registrierung
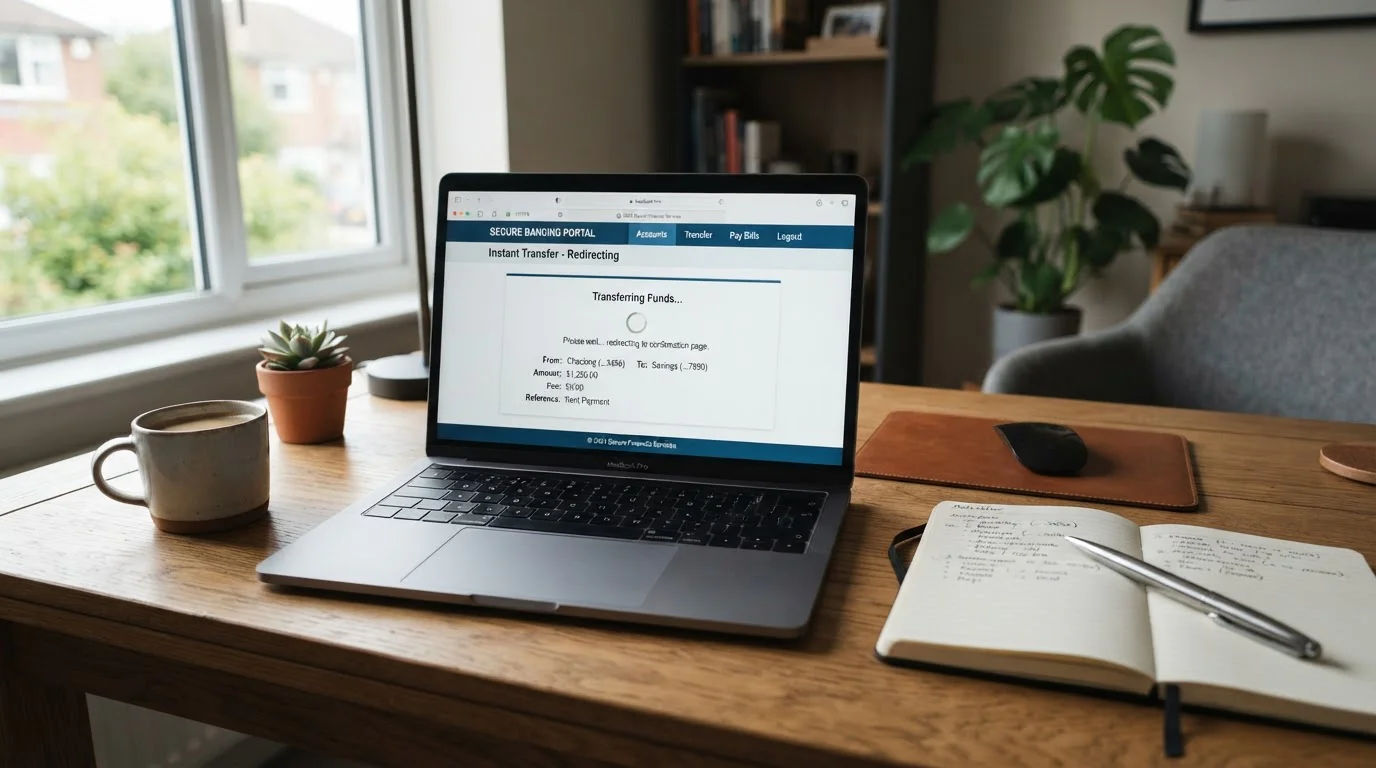
Sofortüberweisung (jetzt unter Klarna-Dach) ist seit 2005 im Markt, ursprünglich deutsches Produkt, 2014 von Klarna Bank AB (Schweden) übernommen. Funktionsprinzip: Instant Bank Transfer. Nutzer wählt Sofortüberweisung im Casino-Cashier, wird zur Sofort-Seite weitergeleitet, loggt sich dort in sein eigenes Online-Banking ein, autorisiert die Zahlung, wird zurück zum Casino geleitet, Einzahlung sofort bestätigt. Keine separate Registrierung, keine App, keine Vorab-Verifizierung — direkt vom Bankkonto zum Casino.
Lizenzierung: Klarna Bank AB hält schwedische Banklizenz, operiert EU-weit unter PSD2 (Payment Services Directive 2). Sofortüberweisung ist eine Zahlungsmethode, kein separater Zahlungsdienstleister mehr — die Infrastruktur ist in Klarna integriert. Akzeptanz im GGL-Markt: über 90% der lizenzierten Casinos listen Sofortüberweisung. Damit eine der am weitesten verbreiteten Methoden, neben Giropay.
Einzahlungen: sofort. Limits: €10–€5.000 pro Transaktion (abhängig von Bank und Casino). Auszahlungen: nicht via Sofortüberweisung möglich — Gewinne werden per Standard-Banküberweisung ausgezahlt (3–5 Werktage). Gebühren: für Nutzer kostenlos. Manche Casinos erheben eine Bearbeitungsgebühr (selten), die meisten übernehmen sie.
Der Vorteil von Sofortüberweisung: Null Reibung. Kein Account anlegen, keine App herunterladen, keine Vorab-Aufladung. Nutzer hat ein Bankkonto mit Online-Banking? Fertig, kann sofort einzahlen. Die Methode ist vertrauenswürdig, weil sie auf bestehendem Banking aufbaut — keine Third-Party-Wallet, keine neue Plattform, nur eine sichere Weiterleitung zur eigenen Bank.
Die Nachteile: Auszahlungen nicht unterstützt (wie bei paysafecard). Anonymität null — jede Transaktion läuft über das Bankkonto, die Bank sieht „Zahlung an Casino X“. Für Nutzer, denen das egal ist oder die ohnehin kein separates Payment-Tool wollen, kein Problem. Für anonymitätsbewusste Nutzer ein Ausschlusskriterium.
Sicherheit: hoch. Sofortüberweisung leitet zur Bank weiter, die Anmeldedaten werden auf der Bank-Seite eingegeben (nicht bei Sofort selbst). Klarna sieht die Transaktion, aber nicht die Login-Daten. Das System entspricht PSD2-Standards, wird von allen großen deutschen Banken unterstützt.
Ein historischer Zwischenschritt hilft beim Verständnis: Sofortüberweisung war lange vor der PSD2-Regulierung ein Screen-Scraping-Dienst, der Login-Daten auf der eigenen Seite abfragte und dann bei der Bank stellvertretend eintippte. Verbraucherschützer und deutsche Banken haben das jahrelang bekämpft, weil es die AGB der Institute unterlief. Seit der zweiten Zahlungsdiensterichtlinie 2018 und der finalen technischen Umsetzung 2019 läuft der Prozess über regulierte Bank-APIs: Klarna sieht die Login-Daten nie, die Bank stellt der Sofort-Software eine authentifizierte Sitzung zur Verfügung, und die Überweisung wird bankseitig ausgelöst. Damit ist der ursprüngliche Vorwurf entfallen. Für Casino-Nutzer bedeutet das: Der Umweg über Klarna ist heute ein sauberer, regulierter Zwischenschritt, kein Datenrisiko.
Welche Instant-Banking-Methoden (Sofortüberweisung, Giropay, Trustly) sind am schnellsten?
Alle drei bieten sofortige Einzahlungen — die Geschwindigkeit ist identisch. Der Unterschied liegt im Backend und in der Verbreitung.
Sofortüberweisung ist am weitesten verbreitet (90%+ GGL-Casinos), funktioniert mit allen großen deutschen Banken, gehört zu Klarna. Giropay ist die deutsche Banking-Konsortium-Lösung, 2024 mit Paydirekt fusioniert, 85%+ GGL-Akzeptanz, unterstützt 1.500+ deutsche Banken und Sparkassen. Trustly ist schwedisch, 70%+ GGL-Akzeptanz, bietet zusätzlich „Pay N Play“ (Auto-Registrierung via Bank-ID-Verifizierung).
Geschwindigkeit: identisch. Einzahlung dauert 10–30 Sekunden (Weiterleitung → Login → Autorisierung → Bestätigung). Der Unterschied ist, welche Bank der Nutzer hat und welche Methode die Bank bevorzugt unterstützt. Sparkassen-Nutzer fahren oft besser mit Giropay (native Integration), Direktbank-Nutzer mit Sofortüberweisung. Trustly glänzt bei Casinos, die Pay N Play anbieten — dort entfällt die separate Casino-Registrierung komplett, weil die Bank-ID-Verifizierung das Casino-Konto automatisch anlegt.
Fazit: Alle drei gleich schnell, Wahl hängt von der eigenen Bank und der Casino-Präferenz ab. Wer unsicher ist, nimmt Sofortüberweisung (breiteste Akzeptanz).
Giropay – Die deutsche Lösung
Giropay wird 2006 von deutschen Banken und Sparkassen lanciert, 2024 mit Paydirekt zu einer einheitlichen deutschen Payment-Plattform fusioniert. Funktionsweise identisch zu Sofortüberweisung: Nutzer wählt Giropay, wird zur Bank-Seite weitergeleitet, loggt sich ein, autorisiert, fertig. Instant-Bestätigung an das Casino. Keine separate Registrierung, keine App, direktes Online-Banking-Redirect.
Lizenzierung: Giropay wird vom deutschen Banken-Konsortium betrieben (Deutscher Sparkassen- und Giroverband, Bundesverband deutscher Banken). Keine separate Payment-Provider-Lizenz nötig — die Banken selbst stellen den Service bereit. Akzeptanz im GGL-Markt: über 85% der lizenzierten Casinos listen Giropay. Damit die zweitbreiteste Instant-Banking-Methode nach Sofortüberweisung.
Limits: €10–€10.000 pro Transaktion (bank-abhängig, manche Banken setzen eigene Obergrenzen). Gebühren: von Giropay keine, einzelne Banken können Gebühren erheben (selten). Auszahlungen: nicht via Giropay — Gewinne per Standard-Banküberweisung (wie bei allen Instant-Banking-Methoden).
Der entscheidende Unterschied zu Sofortüberweisung: Giropay ist die deutsche Native-Lösung. Keine schwedische oder internationale Zwischenebene, sondern direkt von deutschen Banken betrieben. Das schafft höchstes Vertrauen bei deutschen Nutzern — besonders bei Sparkassen-Kunden, wo Giropay standardmäßig freigeschaltet ist. Über 17 Millionen deutsche Bankkunden haben Giropay-Zugang automatisch (via ihre Online-Banking-Freischaltung).
Sicherheit: identisch zu Sofortüberweisung (PSD2-konform, Login-Daten bleiben bei der Bank). Geschwindigkeit: identisch (sofortige Bestätigung). Verbreitung: minimal geringer als Sofortüberweisung, aber breit genug, dass kaum ein GGL-Casino fehlt.
Für wen geeignet: Sparkassen-Kunden, Nutzer mit deutschen Banken (Volksbanken, Commerzbank, Deutsche Bank, alle großen Institute), Nutzer, die eine „made in Germany“-Lösung bevorzugen. Für wen nicht: Nutzer ohne Online-Banking (dann bleibt nur paysafecard), Nutzer, die Auszahlungen über dieselbe Methode wollen.
Giropay ist funktional fast deckungsgleich mit Sofortüberweisung. Die Wahl zwischen beiden ist meist Geschmackssache oder davon abhängig, welche Methode die eigene Bank besser integriert hat. Beide sind schnell, sicher, weit verbreitet, und beide bieten null Anonymität (jede Transaktion läuft über das Bankkonto).
Trustly – Pay N Play für schnellen Einstieg
Trustly kommt 2008 aus Schweden, ist lizenziert als Payment Institution bei der schwedischen Finansinspektionen, operiert EU-weit unter PSD2. Funktionsweise: Instant Bank Transfer wie Sofortüberweisung und Giropay — Nutzer wählt Trustly, wird zur Bank weitergeleitet, autorisiert, Einzahlung sofort. Der entscheidende Unterschied: Pay N Play.
Pay N Play bedeutet: Nutzer muss kein Casino-Konto anlegen. Er wählt Trustly als Zahlungsmethode, loggt sich in seine Bank ein, Trustly verifiziert die Identität via Bank-ID, das Casino erstellt automatisch ein Konto im Hintergrund (basierend auf den Bank-Daten), Nutzer kann sofort spielen. Kein Registrierungsformular, keine E-Mail-Bestätigung, keine manuelle Verifizierung. Bank-Login = Casino-Account. Schnellster Onboarding-Prozess im Markt.
Nicht alle GGL-Casinos nutzen Pay N Play (manche integrieren Trustly nur als klassische Zahlungsmethode ohne Auto-Registrierung), aber wo es verfügbar ist, ist es unschlagbar. Einzahlungen und Auszahlungen laufen über Trustly — im Gegensatz zu Sofortüberweisung und Giropay, wo Auszahlungen per Standard-Banküberweisung erfolgen. Trustly unterstützt Auszahlungen via denselben Kanal: Nutzer wählt Auszahlung, Geld landet direkt auf dem Bankkonto (Bearbeitungszeit 24–48h, schneller als klassische Banküberweisung).
Limits: €10–€10.000 pro Transaktion. Gebühren: für Nutzer kostenlos. Akzeptanz im GGL-Markt: über 70% der lizenzierten Casinos (etwas geringer als Sofortüberweisung/Giropay, aber wachsend). Trustly-Partner im deutschen Markt umfassen William Hill, Mr Green, 888 — alle mit GGL-Lizenzen.
Trustly verarbeitet jährlich über €50 Milliarden über alle Sektoren (Casino-Anteil nicht separat ausgewiesen). Die Plattform ist etabliert, sicher (PSD2-konform, Bank-Login bleibt bei der Bank), und bietet die niedrigste Reibung aller Instant-Banking-Methoden.
Für wen geeignet: Nutzer, die schnellsten Einstieg wollen (Pay N Play erspart Registrierung), Nutzer, die Auszahlungen über dieselbe Methode bevorzugen (Trustly unterstützt beides), Nutzer mit Konten bei größeren europäischen Banken (Trustly unterstützt 6.000+ Banken EU-weit). Für wen nicht: Nutzer mit kleinen Regionalbanken (Abdeckung geringer als Giropay in Deutschland), anonymitätsbewusste Nutzer (wie bei allen Instant-Banking-Methoden: null Anonymität, alles läuft über Bankkonto).
Trustly ist im deutschen Markt weniger bekannt als Giropay oder Sofortüberweisung, funktional aber mindestens gleichwertig — mit dem Bonus, dass Auszahlungen unterstützt werden und Pay N Play die Registrierung überflüssig macht. Wer ein Casino findet, das Trustly mit Pay N Play integriert hat, bekommt den schnellsten Onboarding-Prozess, den GGL-Casinos 2026 bieten.
Zur Einordnung: Trustly wurde 2020 an den Private-Equity-Investor Nordic Capital für rund 700 Millionen Euro verkauft, seit 2023 ist ein Börsengang in Stockholm in Vorbereitung. Der Reifegrad ist damit deutlich höher als bei jüngeren Fintechs — Trustly durchlief bereits mehrere Konsolidierungsphasen, integrierte 2018 den US-Konkurrenten PayWithMyBank und arbeitete 2021 mit der schwedischen Aufsicht an einem Sondermodell für iGaming, das schnellere Auszahlungen erlaubt, ohne KYC-Standards zu unterlaufen. Deutsche GGL-Casinos übernehmen dieses Modell schrittweise, sind aber an das strengere OASIS-Regime gebunden, das anonyme Pay-N-Play-Konten in der ursprünglichen Form ausschließt. In der Praxis heißt das: Der Spieler wird zwar automatisch angelegt, muss seine Identität aber trotzdem einmalig verifizieren, bevor Auszahlungen möglich sind. Die Verifizierung erfolgt meist innerhalb weniger Stunden, weil die Bankdaten bereits durch Trustly geprüft wurden.
Apple Pay – Mobile Payment für iOS-Nutzer
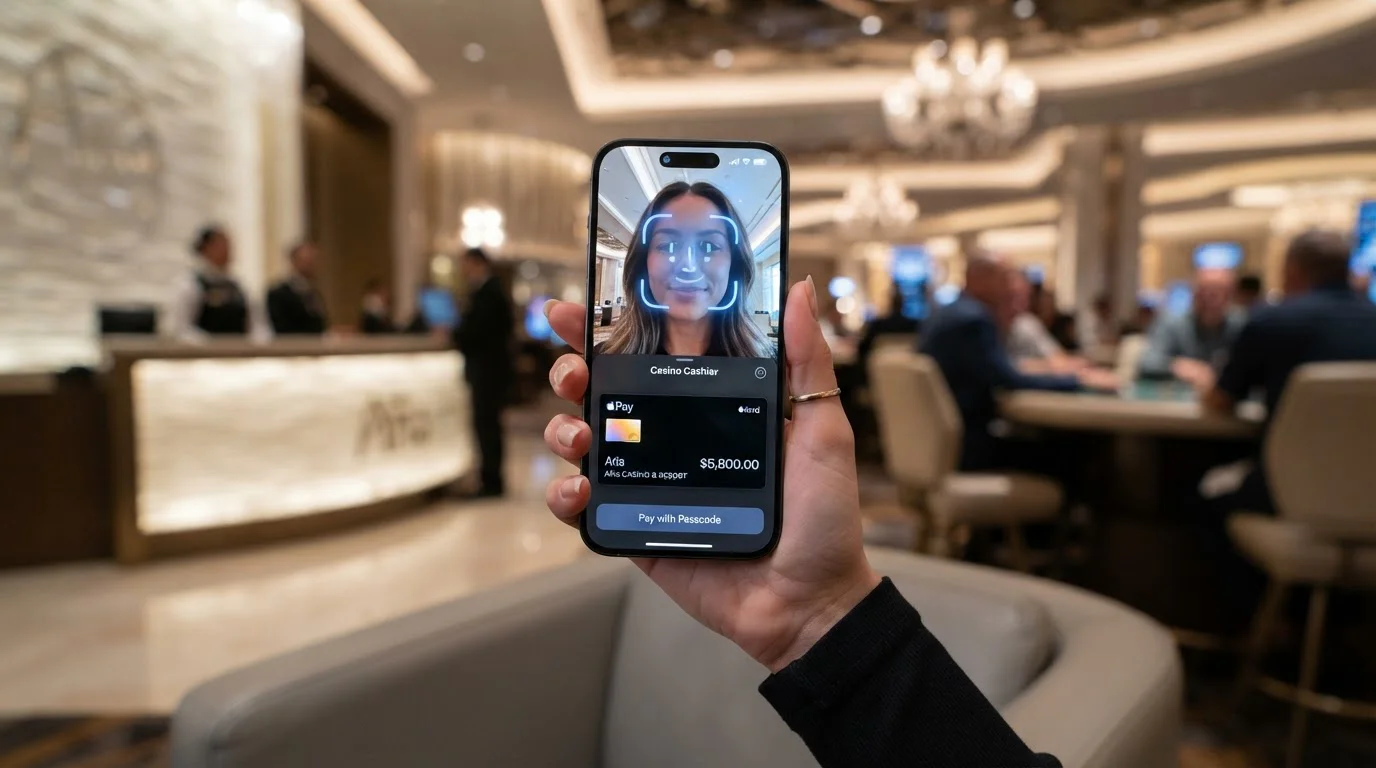
Apple Pay ist Apples mobiler Zahlungsdienst, 2014 lanciert, in Deutschland seit 2018 verfügbar. Funktionsweise: Nutzer fügt Kredit- oder Debitkarte zur Apple Wallet App hinzu (iPhone, iPad, Apple Watch, Mac), zahlt via NFC-Tap (Point-of-Sale), In-App oder Mobile-Web-Autorisierung. Autorisierung erfolgt biometrisch (Face ID, Touch ID) oder via Passcode. Transaktionen sind tokenisiert — die echte Kartennummer wird nie an den Händler übermittelt, stattdessen ein einmaliger Token.
Lizenzierung: Apple ist Technologie-Provider, die eigentliche Zahlungsabwicklung läuft über die Kartenaussteller-Bank und Visa/Mastercard/Amex. Keine separate Gambling-Lizenz von Apple nötig. Verfügbarkeit im GGL-Markt: etwa 50% der lizenzierten Casinos unterstützen Apple Pay (Stand 2026, wachsend). Einführung erfolgte 2023–2026 schrittweise — neuere Casinos integrieren Apple Pay eher als ältere.
Limits: €10–€5.000 pro Transaktion (abhängig von Kartenaussteller und Casino). Gebühren: von Apple Pay keine. Kartenaussteller-Gebühren können anfallen (abhängig von der Bank). Auszahlungen: nicht via Apple Pay — Gewinne per Banküberweisung oder auf die hinterlegte Karte (je nach Casino).
Der Vorteil: Mobile-First Convenience. Für iPhone-Nutzer ist Apple Pay die schnellste Einzahlungsmethode. Kein Login, kein Passwort, kein Navigieren zu einer Bank-Seite — Face ID antippen, fertig. Einzahlung in 5 Sekunden. Die Sicherheit ist hoch (tokenisierte Transaktionen, keine Kartendaten geteilt, biometrische Autorisierung), das User Experience unübertroffen für iOS-Nutzer.
Die Nachteile: iOS-only. Android-Nutzer haben kein Apple Pay. Verfügbarkeit im GGL-Markt wächst, ist aber nicht universal — etwa die Hälfte der Casinos bietet es an, die andere Hälfte nicht. Auszahlungen nicht unterstützt (wie bei fast allen mobilen Payment-Methoden). Abhängigkeit von Kartenaussteller — wenn die Bank die Karte sperrt oder Gambling-Transaktionen blockiert, funktioniert Apple Pay nicht (deutsche Banken blockieren zunehmend Glücksspiel-Transaktionen, ein wachsendes Problem für alle kartenbasierten Methoden).
Unterstützte Banken in Deutschland: alle großen Institute (Sparkassen, Volksbanken, Deutsche Bank, Commerzbank, ING, DKB, N26, etc.). Apple Pay ist seit 2018 in Deutschland verfügbar, Adoption hoch — aber Casino-Integration hinkt hinterher. Von den GGL-lizenzierten Casinos haben Stand 2026 etwa 50% Apple Pay integriert. Tendenz steigend, weil mobile Traffic wächst und Apple Pay die Conversion auf Mobilgeräten erhöht.
Funktioniert Apple Pay in allen GGL-lizenzierten Casinos?
Nein. Etwa die Hälfte der GGL-lizenzierten Casinos unterstützt Apple Pay (Stand 2026). Die Verfügbarkeit variiert: neuere Casinos (lizenziert 2023+) integrieren Apple Pay häufiger, ältere Betreiber (lizenziert 2021–2022) seltener. Die Integration erfordert Payment-Gateway-Support und zusätzliche Compliance-Prüfungen (Apple hat eigene Richtlinien für Gambling-Apps und -Payments), was manche Betreiber abschreckt.
Welche Casinos Apple Pay anbieten, zeigt der jeweilige Cashier. Eine zentrale Liste gibt es nicht — Nutzer müssen im Casino-Cashier nachschauen. Die Recherche für 2026 bestätigt Apple Pay bei mehreren großen GGL-lizenzierten Betreibern, aber längst nicht bei allen.
Für wen geeignet: iOS-Nutzer (iPhone, iPad, Apple Watch), Nutzer, die mobile Einzahlungen bevorzugen, Nutzer, die höchste Convenience wollen (biometrische Autorisierung schlägt jede andere Methode). Für wen nicht: Android-Nutzer, Nutzer, die Auszahlungen über dieselbe Methode erwarten, Nutzer bei Casinos ohne Apple Pay Integration (dann Ausweichen auf Sofortüberweisung/Giropay).
Apple Pay ist die modernste Zahlungsmethode in der Liste — mobile-first, schnell, sicher. Die GGL-Verfügbarkeit ist noch ausbaufähig, aber wächst. Wer ein Casino findet, das Apple Pay unterstützt, und ein iPhone hat, bekommt die bequemste Einzahlungserfahrung, die 2026 verfügbar ist.
So wählen Sie die richtige Zahlungsmethode
Die sechs Alternativen decken unterschiedliche Use-Cases ab. Die Wahl hängt ab von Prioritäten: Anonymität, Geschwindigkeit, Geräte-Präferenz, Ein- vs. Zwei-Wege-Funktionalität.
Welche Methode zu welcher Priorität passt, fasst die folgende Übersicht zusammen:
| Priorität / Use-Case | Empfohlene Methode |
|---|---|
| Maximale Anonymität | paysafecard |
| E-Wallet (wie OKTO Wallet) | Jeton |
| Höchste Geschwindigkeit ohne separate Registrierung | Sofortüberweisung, Giropay oder Trustly |
| Mobile Payment (iOS) | Apple Pay |
| Ein- und Auszahlung über dieselbe Methode | Jeton oder Trustly |
Wenn Anonymität Priorität hat: paysafecard. Kein Bankkonto, keine Kreditkarte, Voucher-basiert, höchste Anonymität unter legalen Methoden. Nachteil: nur Einzahlungen, Auszahlungen per Banküberweisung.
Wenn ein E-Wallet gewünscht ist (wie OKTO Wallet sein sollte): Jeton. App-basiert, Ein- und Auszahlungen, Hybrid-Modell (digitale Aufladung + Voucher-Option). Wachsende GGL-Akzeptanz. Nachteil: weniger verbreitet als Instant-Banking-Methoden, KYC-Verifizierung erforderlich.
Wenn maximale Geschwindigkeit ohne separate Registrierung gewünscht ist: Sofortüberweisung, Giropay oder Trustly. Alle drei bieten sofortige Einzahlungen direkt vom Bankkonto. Unterschied: Sofortüberweisung (breiteste Akzeptanz), Giropay (deutsche Native-Lösung, beste Sparkassen-Integration), Trustly (Pay N Play + Auszahlungen unterstützt).
Wenn Mobile Payment gewünscht ist: Apple Pay (für iOS-Nutzer). Schnellste Autorisierung (Face ID/Touch ID), höchste Convenience auf Mobilgeräten. Nachteil: iOS-only, nicht in allen GGL-Casinos verfügbar.
Wenn Auszahlungen über dieselbe Methode erfolgen sollen: Jeton oder Trustly. Beide unterstützen Ein- und Auszahlungen. Alle anderen Methoden (paysafecard, Sofortüberweisung, Giropay, Apple Pay) nur für Einzahlungen — Auszahlungen per Banküberweisung.
GGL-spezifische Überlegungen: Alle sechs Methoden sind OASIS-kompatibel. Das €1.000-Monatslimit gilt anbieterübergreifend, unabhängig von der Zahlungsmethode. Anonyme Methoden (paysafecard) unterliegen strengeren KYC-Auflagen bei größeren Beträgen (abhängig vom Casino, meist ab €250–500 Verifizierung erforderlich). Banken blockieren zunehmend Gambling-Transaktionen — betrifft alle bankbasierten Methoden (Sofortüberweisung, Giropay, Trustly, Apple Pay via Karte). Prepaid-Methoden (paysafecard, Jeton Cash Voucher) umgehen dieses Problem.
Budget-Management: Prepaid-Methoden (paysafecard, Jeton via Voucher) helfen, Einzahlungslimits einzuhalten — Voucher-Wert = maximale Einzahlung. Instant-Banking (Sofortüberweisung, Giropay, Trustly) und Apple Pay sind direkt mit dem Bankkonto/der Karte verknüpft, Selbstkontrolle schwieriger.
Gebührenvergleich: paysafecard (keine Kaufgebühr, €3 Inaktivität nach 12 Monaten), Jeton (0–2% Einzahlung, €1,50 Auszahlung), Sofortüberweisung/Giropay/Trustly (kostenlos für Nutzer), Apple Pay (kostenlos, Kartenaussteller-Gebühren möglich). Alle Methoden günstiger als Kreditkarten-Direktzahlungen (die oft 2–3% Gebühren haben).
Steuerliche Einordnung: Für den Nutzer irrelevant, weil Glücksspielgewinne in Deutschland privat sind — Lotterie, Sportwetten und Automatengewinne bleiben steuerfrei. Für den Betreiber gilt die Glücksspielsteuer (5,3 Prozent auf Bruttospieleinsatz bei virtuellen Automatenspielen), unabhängig von der Zahlungsmethode. Die Wahl zwischen paysafecard und Trustly ändert nichts an der Steuerlast des Casinos und schon gar nichts am Netto-Gewinn des Spielers. Wer aus Sorge vor Steuern die anonymste Methode sucht: Diese Sorge ist unbegründet. Steuerpflicht entsteht erst bei gewerbsmäßigem Spielen, was in der Praxis kaum vorkommt.
Die Empfehlung: Testen Sie zwei Methoden. Eine für Einzahlungen (z.B. Giropay für Geschwindigkeit, paysafecard für Anonymität), eine für Auszahlungen (Jeton oder Trustly, falls das Casino sie unterstützt). Die meisten GGL-Casinos erlauben Auszahlungen per Banküberweisung unabhängig von der Einzahlungsmethode — aber Jeton und Trustly sind schneller (24–48h vs. 3–5 Tage).
Ein realistischer Testlauf sieht so aus: Erste Woche paysafecard über einen 50-Euro-Voucher — die Handhabung, die Casino-Cashier-Bestätigung und die Verifizierung nach der ersten Auszahlung geben ein Gefühl dafür, wie streng der Betreiber KYC handhabt. Zweite Woche Giropay oder Sofortüberweisung über einen kleinen Betrag — das zeigt, wie zügig die eigene Bank die Casino-Weiterleitung abwickelt und ob der Kontoauszug den Buchungstext neutral hält. Auf dieser Basis lässt sich entscheiden, welche Methode dauerhaft zum Standard wird. Wer beide Wege einmal durchgespielt hat, kennt die eigenen Präferenzen besser als jede Vergleichstabelle sie abbilden könnte.
Nachtrag zu Marktbeobachtern, die darauf setzen, dass OKTO doch irgendwann in deutschen Casinos landet: Der EPI-Vergleich hilft. Die European Payments Initiative brauchte für Wero rund fünf Jahre vom Konzeptpapier bis zu einer nutzbaren App und ist selbst 2026 noch nicht in Casinos angekommen. OKTO Group ist deutlich kleiner, hat keine Kernbanken als Miteigentümer und operiert in einem Nischensegment. Realistisch bleibt OKTO für den deutschen Casino-Markt mindestens bis 2027 unsichtbar, wahrscheinlich länger. Wer heute plant, plant ohne OKTO. Wer in zwei Jahren neu evaluiert, prüft einfach erneut die GGL-Whitelist und die Cashier-Optionen der lizenzierten Betreiber — dann wird sich zeigen, ob sich am Status quo etwas geändert hat oder nicht.
OKTO Wallet wäre eine Ergänzung gewesen, keine Revolution. Die sechs verfügbaren Alternativen decken jeden Use-Case ab, den OKTO versprochen hätte. Die Frage ist nicht „Was fehlt ohne OKTO?“, sondern „Welche der verfügbaren Methoden passt am besten?“ Die Antwort hängt von den eigenen Prioritäten ab — Anonymität, Geschwindigkeit, Geräte-Präferenz, Zwei-Wege-Funktionalität. Alle sechs Methoden funktionieren in GGL-Casinos. OKTO nicht.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»