Online Casino per Bankeinzug: Die ehrliche Bestandsaufnahme für Deutschland 2026
 Verfügbar in DE
Die Lastschrift gilt als bequemste Zahlungsmethode Deutschlands: Betrag eintragen, IBAN bestätigen, fertig. Der Händler zieht das Geld direkt vom Konto ein, ohne dass man sich bei einem Drittanbieter registrieren oder eine Kreditkarte zücken muss. Wer nach „Online Casino per Bankeinzug“ sucht, erwartet genau das — ein paar Klicks, Geld ist im Casino-Konto, Spiel läuft.
Die Realität im deutschen Online-Glücksspielmarkt 2026 sieht anders aus. Wer bei einem GGL-lizenzierten Casino — also einem legalen Anbieter mit deutscher Erlaubnis — nach der Lastschrift-Option sucht, wird sie nicht finden. Nicht bei Bet365, nicht bei bwin, nicht bei Tipico. Das Rücklastschriftrisiko, die OASIS-Anbindung und regulatorische Compliance-Hürden haben die Zahlungsmethode aus dem lizenzierten Markt verdrängt.
Das heißt nicht, dass Spieler ohne direkte Bankanbindung auskommen müssen. Sofortüberweisung via Klarna, Trustly und der neue Standard Wero bieten funktionale Alternativen — Echtzeit-Überweisungen direkt aus dem Online-Banking, ohne Rücklastschrift-Problematik. Dieser Ratgeber klärt, warum Lastschrift fehlt, wie die Alternativen funktionieren und welche GGL-Casinos 2026 welche Zahlungsmethoden akzeptieren.
Online Casino per Bankeinzug 2026: Die Realität im deutschen Markt
Die Überschrift verspricht Lastschrift, die Wahrheit lautet: Bei GGL-lizenzierten Online-Casinos ist die klassische SEPA-Lastschrift faktisch nicht verfügbar. Nicht „selten“, nicht „bei einzelnen Anbietern eingeschränkt“ — sie fehlt komplett. Wer die Zahlungsoptionen bei Bet365, LeoVegas, bwin oder Hyperino durchklickt, findet Sofortüberweisung, Trustly, Kreditkarte, E-Wallets. Lastschrift steht nicht zur Auswahl.
Der Grund liegt nicht in technischen Hürden. SEPA-Lastschrift funktioniert im deutschen E-Commerce reibungslos, Millionen Haushalte nutzen sie für Strom, Internet, Versicherungen. Das Problem ist das Casino-spezifische Rücklastschriftrisiko: Ein Spieler zahlt 500 Euro ein, spielt, verliert, bucht die Lastschrift innerhalb von acht Wochen zurück. Das Geld ist weg, der Anbieter hat bereits die Auszahlung geleistet. Bei hohen Einsätzen und schnellen Spielverläufen addiert sich das Risiko auf eine Größenordnung, die kein Compliance-Team einer GGL-lizenzierten Plattform verantworten kann.
Hinzu kommt die OASIS-Anbindung. Jeder GGL-lizenzierte Anbieter muss in Echtzeit prüfen, ob ein Spieler im zentralen Sperrsystem registriert ist und ob das monatliche Einzahlungslimit von 1.000 Euro über alle Casinos hinweg bereits ausgeschöpft ist. Eine Lastschrift wird erst Stunden oder Tage später von der Bank eingezogen — zu diesem Zeitpunkt könnte der Spieler längst gesperrt oder das Limit überschritten sein. Die Echtzeit-Compliance der deutschen Regulierung verträgt sich nicht mit der verzögerten Abbuchung der Lastschrift.
Internationale Casinos ohne GGL-Lizenz — Anbieter mit Malta-, Curacao- oder MGA-Lizenz, die den deutschen Markt im regulatorischen Graubereich bedienen — bieten vereinzelt noch Lastschrift an. Diese Seiten stehen nicht auf der offiziellen GGL-Whitelist, operieren aus deutscher Sicht illegal und tragen das Rücklastschriftrisiko selbst. Wer bei solchen Anbietern spielt, hat weder Spielerschutz noch OASIS-Limits noch Rechtsanspruch auf Auszahlungen. Für die legale Variante — GGL-lizenziert, auf der Whitelist, rechtssicher — lautet die Antwort: Lastschrift gibt es nicht.
Kann ich in deutschen Online-Casinos per Lastschrift einzahlen?
Nein. Bei GGL-lizenzierten Casinos ist die SEPA-Lastschrift 2026 nicht verfügbar. Internationale Anbieter ohne deutsche Lizenz bieten sie vereinzelt an, operieren aber im rechtlichen Graubereich und ohne Spielerschutz. Funktionale Alternativen wie Sofortüberweisung, Trustly und Wero ersetzen die Lastschrift durch Echtzeit-Überweisungen direkt aus dem Online-Banking.
Was ist Lastschrift und wie funktioniert sie im Online-Casino?
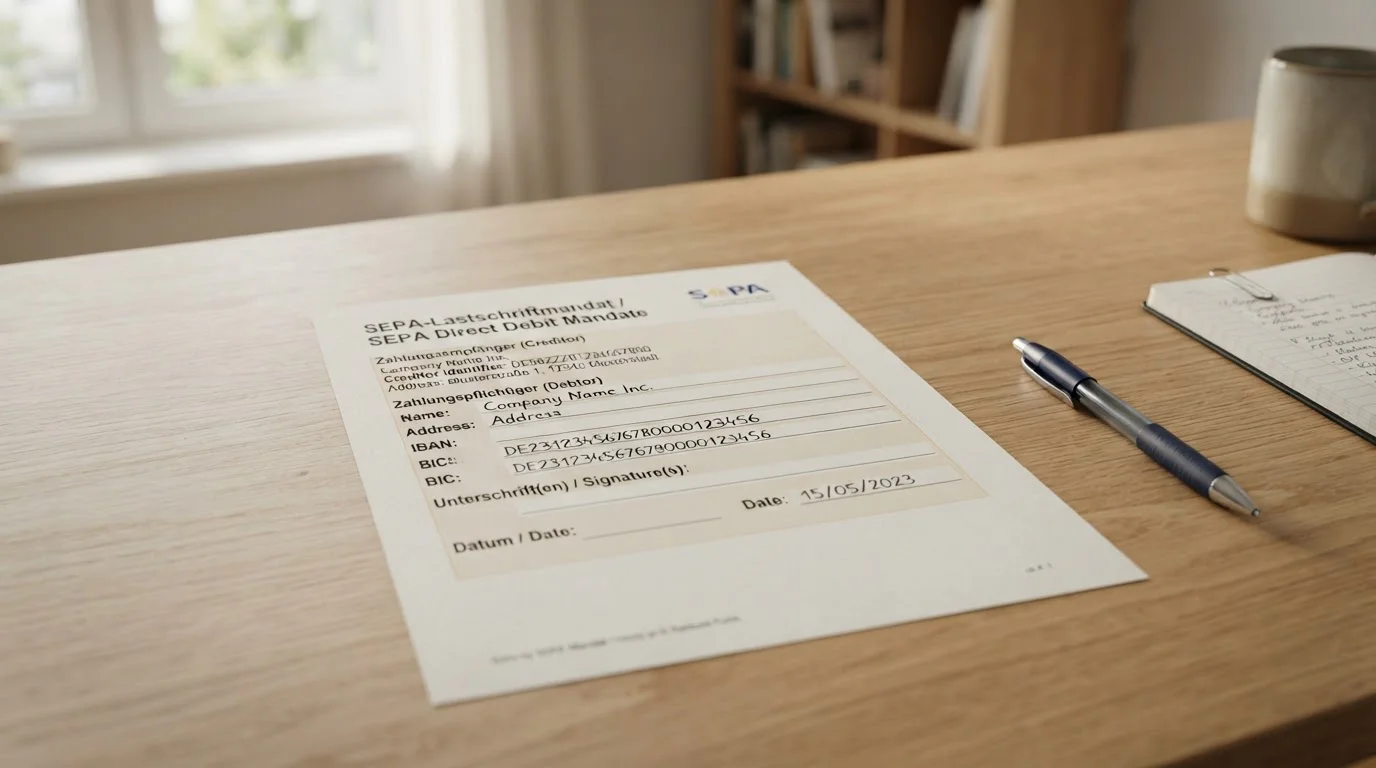
SEPA-Lastschrift ist das europäische Standardverfahren für den Bankeinzug. Der Zahlungsempfänger — im Fall eines Casinos der Betreiber — erhält vom Zahler ein schriftliches oder elektronisches Mandat, das ihn berechtigt, Beträge direkt vom Bankkonto des Spielers einzuziehen. Das Mandat trägt eine Gläubiger-Identifikationsnummer und eine eindeutige Mandatsreferenz. Sobald das Mandat vorliegt, kann das Casino Einzahlungen ohne weitere Bestätigung abbuchen.
Für den Spieler ist das bequem: Einmal die IBAN hinterlegen, Lastschriftmandat erteilen, fertig. Jede weitere Einzahlung läuft automatisch. Kein TAN-Code, keine App, keine Kreditkartennummer. Die Bank bucht den Betrag ab, das Casino-Konto wird gutgeschrieben. Der gesamte Prozess läuft über das SEPA-Netz, das 36 europäische Länder umfasst und seit 2014 einheitlich reguliert ist.
Die Historie der Lastschrift im deutschen Casino-Markt ist ein eigenes Kapitel. In der Phase von 2010 bis 2019, als der Glücksspielstaatsvertrag zwischen den Ländern uneinheitlich galt und Malta-lizenzierte Anbieter wie Mr Green, LeoVegas oder Wildjackpots deutsche Spieler ohne klaren Rechtsrahmen bedienten, war die SEPA-Lastschrift eine gängige Zahlungsoption. Praktisch jeder größere Betreiber listete sie neben Kreditkarten und E-Wallets. Der Grund: Deutsche Spieler waren die Lastschrift aus dem Online-Handel gewohnt, die Konversionsraten stiegen mit ihrer Verfügbarkeit spürbar. Was damals funktionierte, kollabierte 2020/21 in zwei Etappen: Erst zogen einige internationale Zahlungsdienstleister die Lastschrift-Option zurück, weil die Rückbuchungsquoten bei Casino-Kunden das Zwei- bis Dreifache normaler Retail-Merchants erreichten. Dann strichen die neu GGL-lizenzierten Anbieter die Option komplett, weil das monatliche Einzahlungslimit und die OASIS-Echtzeitprüfung nicht sauber abbildbar waren. Das Ende kam nicht mit einer Ansage, sondern schleichend — Casinos, die 2019 noch Lastschrift anboten, hatten sie 2022 aus der Auswahl entfernt.
Die zweite Zahlungsdiensterichtlinie (PSD2), die seit 2018 in ihrer voll umgesetzten Fassung gilt, hat den Rückzug beschleunigt. PSD2 verlangt bei Kartenzahlungen die Starke Kundenauthentifizierung — zwei Faktoren aus Wissen, Besitz und Inhärenz. Lastschriften sind vom SCA-Zwang ausgenommen, weil sie kein Push-Verfahren im Sinne der Richtlinie sind. Diese Ausnahme klingt zunächst wie ein Vorteil, wird im Casino-Kontext aber zum Nachteil: Ohne SCA-Prüfung fehlt der Zwei-Faktor-Beleg, dass der Kontoinhaber die Zahlung freigegeben hat. Bei Rückbuchungsstreitigkeiten haftet damit der Zahlungsempfänger — das Casino —, weil er die Identität nicht mit dem PSD2-Standard bestätigen kann. Für Merchant-Kategorien mit ohnehin hohem Chargeback-Risiko ist das eine Kombination, die Compliance-Abteilungen konsequent ablehnen.
Der entscheidende Unterschied zu einer Überweisung: Bei der Lastschrift zieht der Empfänger das Geld selbst ein. Der Spieler gibt die Kontrolle über den Zahlungszeitpunkt ab. Dafür hat er ein eingebautes Widerrufsrecht: Innerhalb von acht Wochen kann er eine autorisierte Lastschrift ohne Angabe von Gründen zurückgeben. Die Bank bucht das Geld zurück, keine Fragen gestellt. Bei nicht autorisierten Lastschriften — etwa weil das Mandat gefälscht wurde — verlängert sich die Frist auf 13 Monate.
So läuft eine Lastschrift-Einzahlung ab (Schritt-für-Schritt)
Die theoretische Abfolge — wenn Lastschrift verfügbar wäre:
Der Spieler meldet sich im Casino an, wählt im Kassenbereich „Einzahlung per Lastschrift“. Er gibt seine IBAN ein und erteilt ein SEPA-Lastschriftmandat, meist durch Anklicken einer Checkbox plus TAN-Bestätigung im Online-Banking oder durch Unterschrift auf einem PDF-Formular. Das Casino speichert die IBAN und die Mandatsreferenz.
Bei der ersten Einzahlung reicht das Casino den Lastschriftauftrag bei seiner Bank ein. Die Bank des Casinos sendet den Einzugsauftrag an die Bank des Spielers. Diese prüft das Mandat formal — nicht die Kontodeckung — und belastet das Konto. Das Geld wird auf das Casino-Konto überwiesen. Der Spieler sieht die Abbuchung auf seinem Kontoauszug, meist ein bis zwei Werktage später. Das Casino-Konto wird sofort oder zeitnah gutgeschrieben, abhängig davon, ob der Betreiber das Geld vor der finalen Abbuchung freigibt.
Bei weiteren Einzahlungen entfällt die Mandatserteilung. Das Casino nutzt das gespeicherte Mandat und zieht den Betrag direkt ein. Der Spieler gibt im Kassenbereich nur noch den Betrag ein, keine IBAN, keine TAN.
SEPA-Lastschrift-Mandat: Was Sie wissen müssen
Das SEPA-Lastschriftmandat ist die rechtliche Grundlage für den Einzug. Ohne Mandat darf das Casino kein Geld abbuchen. Das Mandat enthält den Namen des Zahlungsempfängers, dessen Gläubiger-Identifikationsnummer, die IBAN des Zahlers, das Datum und die Unterschrift oder elektronische Zustimmung. Die Gläubiger-ID ist eine 18-stellige Kennung, die die Bundesbank an Unternehmen vergibt, die Lastschriften einziehen wollen.
Ein Mandat kann unbefristet gelten oder zeitlich begrenzt sein. Für wiederkehrende Einzahlungen im Casino wäre ein unbefristetes Mandat üblich. Der Spieler kann das Mandat jederzeit widerrufen — bei der Bank oder direkt beim Casino. Nach einem Widerruf sind keine weiteren Abbuchungen erlaubt.
Die Mandatsreferenz ist eine eindeutige Kennung, die das Casino vergibt. Sie erscheint auf jedem Kontoauszug neben der Lastschrift und hilft dem Spieler, die Abbuchung zuzuordnen. Wer den Verwendungszweck auf seinem Auszug nicht erkennt und eine Lastschrift zurückbucht, riskiert eine Sperrung des Casino-Kontos — der Betreiber interpretiert die Rückbuchung als Zahlungsverweigerung.
Wie funktioniert der Einzahlungsprozess per Lastschrift/Bankeinzug im Online-Casino praktisch?
Einzahlung per Lastschrift läuft zweistufig: Mandat erteilen, Betrag einziehen lassen. Die erste Einzahlung dauert länger, weil das Mandat gespeichert werden muss. Folgeeinzahlungen sind schneller, weil das Casino die IBAN bereits hat. Die tatsächliche Abbuchung erfolgt nicht sofort, sondern mit ein bis zwei Werktagen Verzögerung. Das Casino-Konto wird meist sofort gutgeschrieben, das Geld verlässt das Bankkonto zeitversetzt.
Warum bieten GGL-Casinos keine Lastschrift an?
Das Rücklastschriftrisiko ist der Hauptgrund. Ein Spieler zahlt per Lastschrift ein, spielt, verliert, bucht die Zahlung innerhalb der Acht-Wochen-Frist zurück. Die Bank erstattet das Geld automatisch, ohne dass das Casino Einspruch erheben kann. Bei autorisierten Lastschriften — also solchen, für die ein gültiges Mandat vorliegt — reicht die bloße Rückforderung des Spielers. Begründung? Nicht erforderlich.
Für den Casino-Betreiber bedeutet das: Das Geld ist weg, der Spieler hat aber bereits gespielt. Eventuelle Gewinne hat das Casino ausgezahlt, eventuell auf ein anderes Konto. Der Betreiber bleibt auf dem Verlust sitzen. Bei Einsätzen von 100 bis 500 Euro pro Lastschrift und hunderten Einzahlungen täglich summiert sich das Risiko auf fünf- bis sechsstellige Beträge pro Monat. Kein Compliance-Team kann das verantworten, keine Versicherung deckt das freiwillig ab.
Das Problem verschärft sich durch die GGL-Regulierung. Seit Juli 2021 gilt ein monatliches Einzahlungslimit von 1.000 Euro über alle lizenzierten Casinos hinweg. Das OASIS-System prüft in Echtzeit, ob ein Spieler bereits 1.000 Euro eingezahlt hat — bei LeoVegas 400, bei bwin 600 — und blockiert weitere Einzahlungen. Eine Lastschrift wird aber erst Stunden später eingezogen. Der Spieler könnte in der Zwischenzeit das Limit bei anderen Anbietern ausgeschöpft haben. Das Casino zieht 200 Euro ein, obwohl der Spieler bereits bei 1.000 Euro steht. Verstoß gegen die Lizenzauflagen. Bußgeld, Lizenzprüfung, im Worst Case Entzug der Erlaubnis.
Hinzu kommt die technische Umsetzung. Jede Einzahlung muss OASIS abfragen, bevor sie gutgeschrieben wird. Bei Sofortüberweisung, Trustly oder Kreditkarte passiert das in Sekunden. Bei Lastschrift müsste das Casino die Einzahlung im System vormerken, den OASIS-Check durchführen, dann das Mandat einreichen — und falls OASIS „Limit erreicht“ meldet, die Lastschrift stornieren, bevor sie die Bank belastet. Dieser Workflow ist fehleranfällig und regulatorisch nicht wasserdicht. Die Gemeinsame Glücksspielbehörde der Länder toleriert keine Grauzone bei Einzahlungslimits. Also fällt die Lastschrift raus.
Ein weiterer Faktor ist die Spielerschutz-Logik der GGL-Lizenz. Lastschrift funktioniert automatisch, ohne aktiven Einzahlungsvorgang bei jedem Mal. Der Spieler gibt einmal das Mandat, danach läuft alles im Hintergrund. Das widerspricht der Transparenz-Anforderung, dass jeder Einsatz bewusst und nachvollziehbar erfolgen soll. Die GGL will, dass Spieler bei jeder Einzahlung eine aktive Handlung vornehmen — TAN eingeben, Überweisung bestätigen, Karte autorisieren. Eine Lastschrift, die einmal eingerichtet wurde und dann automatisch abbucht, passt nicht ins Bild.
Die Zahlen aus der Vor-GGL-Zeit machen das Ausmaß greifbar. Ein häufig zitierter Report der ZAP (Zahlungsdienstleister-Arbeitsgemeinschaft Payments) aus 2019 wies für iGaming-Merchants Rückbuchungsquoten von 4 bis 6 Prozent aus — im normalen E-Commerce liegen die Werte bei 0,1 bis 0,3 Prozent. Der Faktor 20 bis 60 ist nicht mit Missbrauchsschutz allein zu erklären: Ein Teil davon war schlicht „Buyer’s Remorse“ nach Verlusten, ein Teil bewusster Missbrauch durch Spieler, die Verluste rückgängig machen wollten, und ein Teil betrügerische Nutzung fremder Kontodaten. Zahlungsdienstleister reagierten mit Volumenaufschlägen, Mindestreserven bei Casino-Merchants und schließlich mit dem Rückzug aus der Kategorie. Die deutsche BaFin veröffentlichte 2020 zusätzlich einen Rundbrief zum Umgang mit iGaming-Zahlungen, der Payment-Provider zu strengeren Prüfungen anhielt. Ab dem Zeitpunkt war Lastschrift im Casino-Bereich praktisch nur noch bei Offshore-Anbietern zu finden — und selbst dort mit sinkender Tendenz.
Bemerkenswert ist, dass die Lastschrift bei Sportwetten teilweise überlebt hat, wenn auch in eingeschränkter Form. Einige GGL-lizenzierte Wettanbieter erlauben SEPA-Lastschriften über kleine Beträge (bis 50 Euro) mit vorheriger Bankverbindungsverifikation. Der Grund für die Ausnahme: Sportwetten-Einzahlungen werden im Schnitt seltener sofort verspielt, die Rückbuchungsquoten liegen niedriger, und der GGL-Prüfrahmen für Sportwetten ist etwas milder als für virtuelle Automatenspiele. Für den Casino-Bereich mit Slots als Kernprodukt und hoher Spielgeschwindigkeit ist dieselbe Toleranz nicht durchhaltbar.
Warum bieten GGL-lizenzierte Casinos keine Lastschrift an?
Drei Gründe: Rücklastschriftrisiko (Spieler kann innerhalb von acht Wochen ohne Begründung zurückbuchen), OASIS-Inkompatibilität (Echtzeit-Limitprüfung verträgt sich nicht mit verzögertem Lastschrifteinzug) und GGL-Compliance (automatische Abbuchung widerspricht der Transparenzanforderung, dass jede Einzahlung eine aktive Handlung erfordert). Die Kombination macht Lastschrift im lizenzierten deutschen Markt unbrauchbar.
Funktionale Alternativen zu Lastschrift bei GGL-Casinos
Lastschrift fehlt, die Bankanbindung nicht. Drei Zahlungsmethoden bieten 2026 direkten Zugang zum Online-Banking ohne Drittanbieter-Konto: Sofortüberweisung via Klarna, Trustly und der neue Standard Wero. Alle drei sind Echtzeit-Überweisungen — das Geld landet in Sekunden auf dem Casino-Konto, keine Verzögerung wie bei SEPA-Lastschrift. Alle drei vermeiden das Rücklastschriftrisiko, weil die Überweisung final ist. Und alle drei erfüllen die OASIS-Anforderung, weil die Einzahlung sofort verarbeitet wird und das Casino in Echtzeit prüfen kann, ob das Limit erreicht ist.
Der zentrale Unterschied zur Lastschrift: Der Spieler gibt die Zahlung aktiv frei. Nicht das Casino zieht das Geld ein, sondern der Spieler überweist es. Das bedeutet eine TAN-Eingabe bei jeder Einzahlung, keine automatische Abbuchung. Für manche ist das ein Sicherheitsgewinn — volle Kontrolle über jeden Betrag. Für andere ist es weniger bequem als ein einmal erteiltes Mandat. Fakt ist: Es funktioniert, ist legal und bei allen GGL-Casinos verfügbar.
| Methode | Geschwindigkeit (Einzahlung) | Rücklastschrift möglich? | Verfügbarkeit bei GGL-Casinos 2026 | Typische Gebühren |
|---|---|---|---|---|
| Lastschrift (SEPA) | 1–2 Werktage Abbuchung, sofortige Gutschrift | Ja, bis 8 Wochen | Nicht verfügbar | Keine |
| Sofortüberweisung (Klarna) | Echtzeit (Sekunden) | Nein, finale Überweisung | Weit verbreitet (Bet365, bwin, LeoVegas, etc.) | Keine für Spieler |
| Trustly | Echtzeit (Sekunden) | Nein, finale Überweisung | Bei einigen Anbietern (weniger verbreitet als Klarna) | Keine für Spieler |
| Wero | Echtzeit (geplant) | Nein, finale Überweisung | Rollout ab 2026, noch nicht flächendeckend | Keine für Spieler (geplant) |
| Giropay | Echtzeit (historisch) | Nein, finale Überweisung | Eingestellt 31.12.2024, nicht mehr verfügbar | — |
Sofortüberweisung (Klarna): Die verbreitetste Alternative
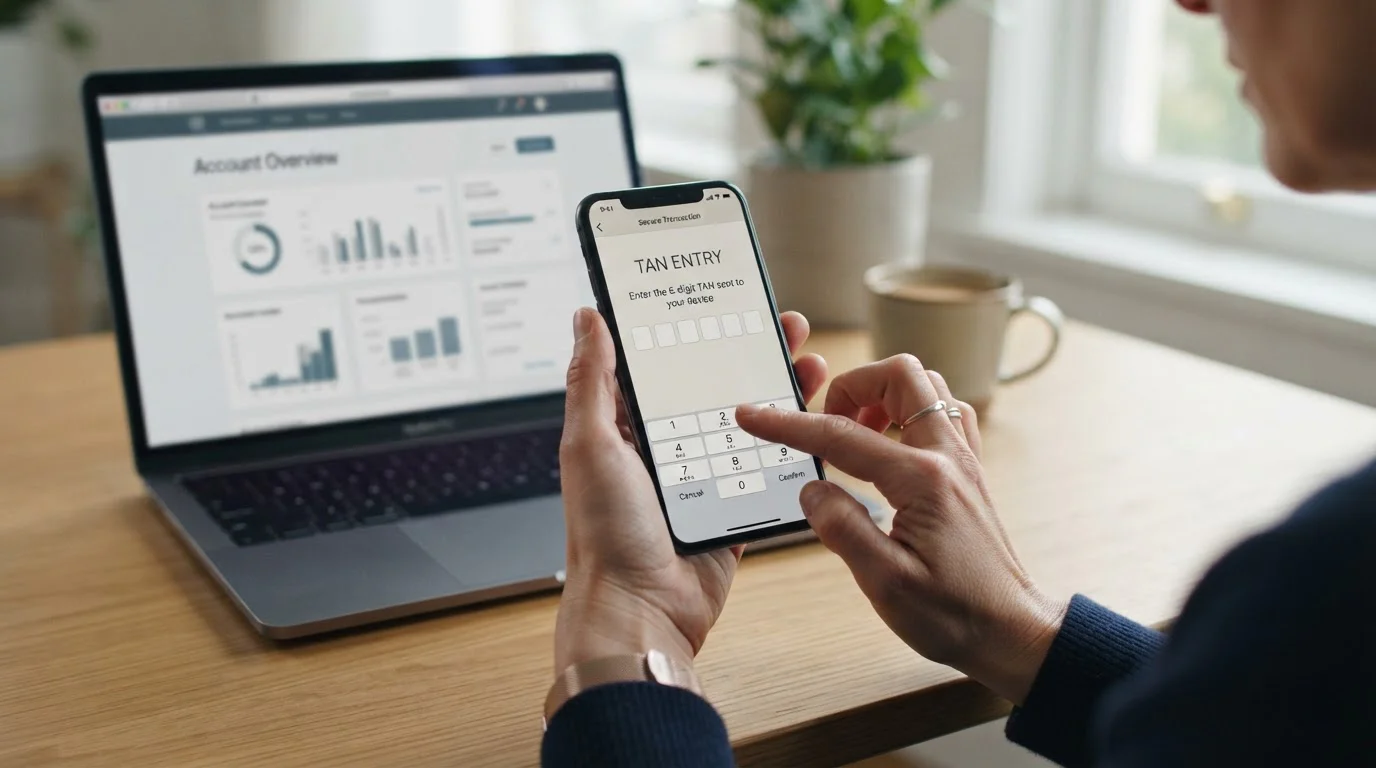
Sofortüberweisung — seit 2014 Teil des schwedischen FinTech Klarna — ist die am weitesten verbreitete Lastschrift-Alternative im deutschen GGL-Markt. Der Spieler wählt im Casino-Kassenbereich „Sofortüberweisung“, wird auf die Klarna-Seite weitergeleitet, wählt seine Bank aus, loggt sich ins Online-Banking ein und bestätigt die Überweisung mit TAN. Klarna leitet die Zahlung direkt an die Bank weiter, das Casino erhält in Sekunden die Bestätigung. Das Geld ist da, das Casino-Konto gutgeschrieben, Spiel läuft.
Der technische Ablauf: Klarna fungiert als Vermittler zwischen Spieler und Bank. Der Spieler gibt seine Online-Banking-Zugangsdaten in der Klarna-Maske ein — nicht auf der Casino-Seite, sondern auf der TÜV-zertifizierten Klarna-Plattform. Klarna liest die Kontoverbindung aus, füllt die Überweisung vor und legt sie dem Spieler zur Bestätigung vor. Der Spieler gibt die TAN ein, die Überweisung ist final. Klarna benachrichtigt das Casino sofort, das Casino bucht das Geld gut. Kein Warten auf die Wertstellung, keine Verzögerung.
Das Unterscheidungsmerkmal zu Lastschrift: Die Überweisung ist final. Kein Widerrufsrecht, keine Rückbuchung acht Wochen später. Sobald die TAN bestätigt ist, ist das Geld weg. Für das Casino ist das Risiko null. Für den Spieler bedeutet es: Wer sich vertippt oder die Zahlung bereut, kann nicht einfach zurückbuchen. Die Überweisung ist technisch identisch mit einer manuellen SEPA-Überweisung — nur dass Klarna sie vorausfüllt und in Echtzeit abwickelt.
Klarna ist bei fast allen GGL-Casinos verfügbar. Bet365, bwin, LeoVegas, Tipico, Hyperino, DrückGlück — alle akzeptieren Sofortüberweisung. Laut eCommerce DB war Sofortüberweisung 2020 die fünftbeliebteste Zahlungsmethode in Deutschland, genutzt von 20 Prozent aller Online-Käufer. Klarna selbst zählt über 120 Millionen Nutzer weltweit. Die Akzeptanz ist hoch, die Technik etabliert, die Sicherheit TÜV-zertifiziert.
Für Spieler, die Lastschrift gewohnt sind, ist Sofortüberweisung die nächste Alternative: gleiche Bankanbindung, gleiche IBAN, gleiche TAN — nur dass man die TAN bei jeder Einzahlung neu eingibt, nicht einmal ein Mandat erteilt und dann vergisst. Wer das als Kontrolle schätzt, findet Sofortüberweisung transparenter. Wer die Bequemlichkeit der Lastschrift vermisst, empfindet die TAN-Eingabe als zusätzlichen Schritt. Funktional ist Sofortüberweisung überlegen: schneller, sicherer für den Anbieter, OASIS-kompatibel.
Trustly: Open Banking mit schneller Auszahlung
Trustly ist der schwedische Open-Banking-Anbieter, der seit 2008 Echtzeit-Überweisungen direkt aus dem Online-Banking ermöglicht. Die Technik ähnelt Sofortüberweisung: Der Spieler wählt Trustly, wählt seine Bank, loggt sich ein, bestätigt die Zahlung mit TAN. Trustly leitet die Überweisung weiter, das Casino erhält sofort die Bestätigung. Das Geld ist da, Spiel läuft.
Der entscheidende Unterschied zu Sofortüberweisung: Trustly funktioniert auch für Auszahlungen. Das ist einzigartig unter den Echtzeit-Überweisungsmethoden. Wer per Trustly einzahlt, kann per Trustly auszahlen — direkt aufs Bankkonto, ohne Umweg über E-Wallet oder Kreditkarte. Die Auszahlung läuft innerhalb von Stunden, bei einigen Anbietern sogar in Minuten. Das macht Trustly für Spieler interessant, die keine E-Wallets nutzen wollen und eine Kreditkarte für Auszahlungen zu langsam finden.
Die technische Basis ist Open Banking nach PSD2. Trustly greift direkt auf die Bank-APIs zu, keine Zwischenspeicherung von Zugangsdaten, keine manuelle Eingabe der IBAN. Der Spieler authentifiziert sich bei der Bank, die Bank gibt die Zahlung frei, Trustly leitet sie weiter. Die gesamte Kommunikation läuft verschlüsselt und reguliert. Trustly selbst hat eine schwedische Banklizenz und unterliegt der europäischen Zahlungsdienstaufsicht.
Die Verbreitung bei GGL-Casinos ist geringer als Sofortüberweisung. Einige Anbieter — LeoVegas, Mr Green, einzelne kleinere Marken — akzeptieren Trustly, aber die Mehrheit setzt auf Klarna. Der Grund ist vermutlich geschäftlich: Klarna ist in Deutschland bekannter, Sofortüberweisung hat den First-Mover-Vorteil. Trustly kommt aus dem skandinavischen Markt und hat in Deutschland weniger Marketing-Präsenz. Technisch ist Trustly mindestens ebenbürtig, in Sachen Auszahlungsgeschwindigkeit sogar überlegen.
Für Spieler, die Wert auf schnelle Auszahlungen legen, ist Trustly die erste Wahl. Wer per Trustly einzahlt, kann per Trustly auszahlen — kein Umweg über PayPal, keine Wartezeit auf die Banküberweisung. Die Auszahlung landet innerhalb von Stunden auf dem Konto. Das ist schneller als jede andere Bankanbindungsmethode und konkurriert mit E-Wallets.
Wero: Der neue Standard ab 2026
Wero ist der offizielle Nachfolger von Giropay und das europäische Zahlungssystem der European Payments Initiative (EPI). Giropay — das deutsche Banken-eigene Online-Bezahlverfahren — wurde zum 31. Dezember 2024 eingestellt. Paydirekt GmbH, die Giropay betrieben hat, empfiehlt Wero als Nachfolger. Wero startet 2025 und 2026 in Deutschland, Frankreich und Belgien. Ziel ist eine europaweite Vereinheitlichung digitaler Zahlungen, eine europäische Alternative zu PayPal und Klarna.
Die Technik ist Open Banking nach PSD2, ähnlich wie Trustly. Der Spieler wählt Wero, wählt seine Bank, authentifiziert sich, bestätigt die Zahlung. Wero leitet die Überweisung an die Bank weiter, das Casino erhält die Bestätigung in Echtzeit. Die Zahlung ist final, keine Rückbuchung. Die Geschwindigkeit ist sofort, wie bei Sofortüberweisung und Trustly.
Das Besondere an Wero: Es wird von den europäischen Banken selbst getragen. Nicht von einem schwedischen FinTech, sondern von der Bankenkoalition aus Deutschland, Frankreich, Belgien, später weitere EU-Länder. Das bedeutet tiefe Integration ins Banking-System, keine Zwischenlayer, direkte Anbindung. Ob das in der Praxis einen Unterschied macht, wird sich zeigen. Der Vorteil ist politisch: Wero ist „europäisch“, nicht „amerikanisch“ wie PayPal oder „schwedisch“ wie Klarna. Für Regulatoren und Datenschützer ist das ein Verkaufsargument.
Die Verfügbarkeit bei GGL-Casinos ist 2026 noch im Aufbau. Einige Anbieter haben Wero bereits integriert, die Mehrheit wartet ab. Der Rollout läuft schrittweise, die Banken schalten ihre Kunden nacheinander frei. Wer Wero nutzen will, muss prüfen, ob die eigene Bank bereits angebunden ist und ob das bevorzugte Casino Wero akzeptiert. Die Prognose: Wero wird Giropay ersetzen und mittelfristig neben Sofortüberweisung und Trustly als dritte Bank-Direktzahlungsmethode etabliert sein.
Für Spieler, die Giropay gewohnt waren, ist Wero die direkte Nachfolge. Gleiche Funktionsweise, gleiche Banken, gleiche Echtzeit-Überweisung. Wer Giropay vermisst, kann Wero nutzen, sobald es verfügbar ist. Wer Sofortüberweisung oder Trustly bereits nutzt, hat keinen funktionalen Grund zu wechseln — alle drei Methoden leisten dasselbe. Die Wahl ist dann eine Frage der Präferenz: Klarna wegen der Verbreitung, Trustly wegen der Auszahlung, Wero wegen der europäischen Trägerschaft.
Ein oft übersehener Nebeneffekt der Echtzeit-Überweisung im Kontext der Lastschrift-Debatte: Sofortüberweisung, Trustly und Wero setzen die IBAN-Verifizierung nicht separat auf, sondern nutzen den Bank-Login als impliziten Nachweis. Das ist juristisch die stärkere Form der Zustimmung im Vergleich zu einem einmal erteilten Lastschriftmandat, das später vom Kontoinhaber bestritten werden kann. Für die GGL bedeutet das: Der Spielerschutz vor unautorisierten Einzahlungen ist bei Echtzeit-Überweisungen deutlich höher als bei Lastschriften. Eltern eines Minderjährigen, der die Bank-Zugangsdaten der Familie herausfindet, können das schwer verhindern — aber jede Einzahlung erzeugt eine TAN-Meldung, die im Alltag auffällt. Bei einer Lastschrift, die einmal eingerichtet ist, laufen die Abbuchungen still im Hintergrund, oft erst im nächsten Kontoauszug bemerkt.
Welche Alternativen zur Lastschrift gibt es bei legalen Online-Casinos in Deutschland?
Sofortüberweisung via Klarna (am weitesten verbreitet, bei fast allen GGL-Casinos verfügbar), Trustly (schnelle Auszahlung direkt aufs Konto, bei einigen GGL-Casinos) und Wero (Nachfolger von Giropay, Rollout ab 2026). Alle drei sind Echtzeit-Überweisungen direkt aus dem Online-Banking, ohne Rücklastschrift-Risiko und OASIS-kompatibel.
Was ist der Unterschied zwischen Lastschrift und Sofortüberweisung?
Lastschrift: Das Casino zieht das Geld vom Konto ein, der Spieler kann innerhalb von acht Wochen zurückbuchen. Sofortüberweisung: Der Spieler überweist aktiv, die Zahlung ist final und sofort gutgeschrieben. Lastschrift ist bequemer (einmal Mandat erteilen), Sofortüberweisung ist schneller (Echtzeit statt ein bis zwei Werktage) und rücklastschriftsicher.
Ist Giropay noch verfügbar und was ist Wero?
Giropay wurde zum 31. Dezember 2024 eingestellt. Wero ist der offizielle Nachfolger, getragen von der European Payments Initiative. Wero startet 2026 in Deutschland, Frankreich und Belgien. Es funktioniert wie Giropay: Echtzeit-Überweisung direkt aus dem Online-Banking, keine Rücklastschrift, OASIS-kompatibel. Die Verfügbarkeit bei GGL-Casinos baut sich schrittweise auf.
Limits, Gebühren und regulatorische Besonderheiten
Das monatliche Einzahlungslimit von 1.000 Euro gilt über alle GGL-lizenzierten Casinos hinweg. Nicht 1.000 Euro pro Casino, sondern 1.000 Euro insgesamt. Wer bei LeoVegas 400 Euro einzahlt, kann bei bwin maximal 600 Euro einzahlen. Das OASIS-System trackt jede Einzahlung in Echtzeit. Jedes GGL-Casino muss vor jeder Einzahlung abfragen, ob der Spieler das Limit bereits erreicht hat. Bei Sofortüberweisung, Trustly und Wero passiert das in Sekunden. Bei Lastschrift wäre es technisch nicht umsetzbar — ein Grund mehr, warum Lastschrift fehlt.
Der maximale Einsatz pro Spin bei virtuellen Spielautomaten beträgt 1 Euro. Bei Tischspielen und Online-Poker gelten höhere Limits, aber Slots — das Kerngeschäft der meisten Spieler — sind auf 1 Euro gedeckelt. Progressive Jackpots und Live-Casino-Spiele sind bei GGL-Casinos verboten. Wer Roulette mit Live-Croupier oder Mega-Moolah-Jackpots spielen will, muss auf internationale Anbieter ohne GGL-Lizenz ausweichen — mit allen rechtlichen Risiken.
Gebühren für Einzahlungen erheben GGL-Casinos in der Regel nicht. Sofortüberweisung, Trustly und Wero sind für den Spieler kostenfrei. Die Casinos zahlen eine Provision an den Zahlungsdienstleister, der Spieler trägt keine Gebühr. Kreditkarten können vereinzelt mit Gebühren belegt sein, E-Wallets wie Skrill oder Neteller erheben Wechselgebühren bei Währungsumrechnungen, aber die Bankanbindungsmethoden sind gebührenfrei.
Auszahlungen sind bei GGL-Casinos ebenfalls gebührenfrei, aber langsamer als die Einzahlung. Trustly schafft Auszahlungen in Stunden, bei den meisten anderen Methoden dauert es ein bis drei Werktage. Kreditkarten-Auszahlungen können bis zu fünf Werktage benötigen, Banküberweisungen drei bis fünf Werktage. Wer schnelle Auszahlungen will, nutzt Trustly oder E-Wallets wie PayPal oder Skrill.
Die OASIS-Sperre ist ein weiteres Element der GGL-Regulierung. Wer sich im zentralen Sperrsystem registriert — freiwillig oder durch eine Spielhallen-Sperre — ist automatisch bei allen GGL-Casinos gesperrt. Die Sperre gilt mindestens drei Monate, verlängert sich automatisch, wenn der Spieler sie nicht aufhebt. Jedes GGL-Casino muss vor jeder Einzahlung prüfen, ob der Spieler in OASIS gesperrt ist. Eine gesperrte Person kann nicht spielen, nicht einzahlen, nicht auszahlen. Die Sperre ist bundesweit, casinoübergreifend, sofort wirksam.
Die Verifizierung ist bei GGL-Casinos Pflicht. Jeder Spieler muss seine Identität nachweisen, bevor er auszahlen kann. Personalausweis-Scan, Adressnachweis, manchmal Selfie mit Ausweis — der Standard-KYC-Prozess. Das dauert ein bis drei Tage. Wer schnell spielen will, muss die Verifizierung vorab erledigen, nicht erst bei der ersten Auszahlung. Manche Anbieter erlauben erste Einzahlungen ohne Verifizierung, aber spätestens bei der Auszahlung kommt die Prüfung.
Eine praktische Frage taucht immer wieder auf: Warum verlangt das Casino die Verifizierung, wenn die Bank den Spieler bei jeder Überweisung ohnehin per TAN authentifiziert? Antwort: Die Bank prüft, ob der Kontoinhaber die Zahlung freigibt, nicht, wer im Casino spielt. Ein Ehepartner, ein volljähriges Kind mit Familienkonto-Zugriff oder ein Freund mit dem Passwort — alle könnten technisch die Überweisung durchführen. Die GGL-KYC schließt genau diese Lücke: Sie stellt sicher, dass die Person, die das Casino-Konto führt, mit der Person übereinstimmt, die letztlich Gewinne beansprucht. Für die meisten Spieler ist das ein einmaliger Aufwand von 10 Minuten (Ausweis-Foto und Selfie via Smartphone), der dann für alle künftigen Auszahlungen erledigt ist. Wer die Verifizierung frühzeitig erledigt, spart sich Wartezeit beim ersten Cashout und vermeidet das Ärgernis, dass ein Gewinn tagelang festhängt.
Die OASIS-Sperre lässt sich freiwillig oder unfreiwillig auslösen. Freiwillig heißt: Der Spieler beantragt die Sperre selbst, entweder direkt im Casino, über die OASIS-Website oder über eine Beratungsstelle. Unfreiwillig heißt: Ein Gericht, eine Aufsichtsbehörde oder eine Fürsorgeeinrichtung (z. B. bei nachgewiesener Spielsucht) verhängt sie. Die Mindestdauer beträgt drei Monate, verlängert sich automatisch, wenn der Spieler die Aufhebung nicht aktiv beantragt. Ein Detail, das viele nicht wissen: Die Sperre gilt anbieterübergreifend auch für stationäre Spielhallen, Wettbüros und lizenzierte Online-Anbieter. Eine Sperre ist damit ein umfassender Schutz — kein isoliertes Casino-Verbot.
Ein Punkt zur Datenlage: Die GGL veröffentlicht seit 2023 quartalsweise Statistiken zum Spielverhalten in GGL-lizenzierten Casinos. Der aktuellste Jahresbericht (2024, veröffentlicht April 2025) weist rund 3,7 Millionen aktive Spielerkonten aus, mit einem durchschnittlichen monatlichen Netto-Verlust von 74 Euro pro aktivem Spieler. Rund 42 Prozent der Konten waren im Berichtszeitraum inaktiv (keine Einzahlung im Quartal), was zeigt, dass Casino-Nutzung in Deutschland tendenziell episodisch und nicht chronisch verläuft. Das 1.000-Euro-Limit greift bei etwa 4 Prozent der aktiven Spieler pro Monat — jene, die es tatsächlich ausschöpfen. Für die überwiegende Mehrheit ist es eine theoretische Grenze, keine tägliche Realität.
Vor- und Nachteile von Lastschrift im Casino-Kontext
Der theoretische Vorteil der Lastschrift: Bequemlichkeit. Einmal Mandat erteilen, danach automatische Abbuchung. Keine TAN-Eingabe bei jeder Einzahlung, keine App, keine Kreditkarte. Die IBAN bleibt hinterlegt, das Casino zieht das Geld ein, fertig. Für Spieler, die regelmäßig einzahlen, wäre das der komfortabelste Weg.
Der praktische Nachteil: Das Widerrufsrecht. Acht Wochen lang kann der Spieler ohne Begründung zurückbuchen. Das ist für den Spieler ein Sicherheitsnetz — wer versehentlich zu viel eingezahlt hat oder die Zahlung bereut, kann sie rückgängig machen. Für das Casino ist es ein Albtraum. Der Spieler hat bereits gespielt, eventuell gewonnen, eventuell ausgezahlt. Das Casino kann die Rückbuchung nicht verhindern, nicht anfechten, nicht verzögern. Das Geld ist weg, die Bank bucht zurück, keine Diskussion.
Die Geschwindigkeit ist ein weiterer Nachteil. Lastschrift braucht ein bis zwei Werktage, bis das Geld vom Konto abgebucht wird. Das Casino kann das Geld sofort gutschreiben — auf eigenes Risiko —, aber die finale Abbuchung erfolgt verzögert. Bei Sofortüberweisung, Trustly und Wero ist das Geld in Sekunden da, final, keine Verzögerung. Die Lastschrift ist langsamer als moderne Echtzeit-Alternativen.
Die Sicherheit ist ambivalent. Einerseits: keine Kreditkartendaten, keine Drittanbieter-Zugangsdaten, nur die IBAN. Andererseits: Das Mandat liegt beim Casino. Wer einem unseriösen Anbieter ein Lastschriftmandat gibt, gibt ihm die Berechtigung, Geld vom Konto einzuziehen. Bei einem lizenzierten Anbieter ist das reguliert und überwacht. Bei einem Graumarkt-Casino ohne GGL-Lizenz ist es ein Vertrauensvorschuss, der missbraucht werden kann.
Die Kontrolle ist gering. Wer ein Mandat erteilt, gibt die Entscheidung über den Abbuchungszeitpunkt ab. Das Casino bucht ab, wann es will — innerhalb der rechtlichen Frist. Der Spieler sieht die Abbuchung auf dem Kontoauszug, nachdem sie passiert ist. Bei Sofortüberweisung oder Trustly gibt der Spieler jede Zahlung aktiv frei. Mehr Kontrolle, mehr Transparenz, mehr Aufwand.
Die Akzeptanz bei GGL-Casinos ist null. Das ist der entscheidende Nachteil: Lastschrift steht nicht zur Auswahl. Alle theoretischen Vor- und Nachteile sind irrelevant, weil die Methode nicht verfügbar ist. Sofortüberweisung ist schneller, Trustly ist auszahlungsfähiger, Wero ist der neue Standard. Die Lastschrift ist 2026 im legalen deutschen Online-Glücksspiel Geschichte.
Wie sicher ist die Zahlung per Lastschrift im Online-Casino?
Technisch sicher, weil nur die IBAN übermittelt wird, keine PIN, keine TAN. Praktisch riskant, wenn das Casino unseriös ist: Ein erteiltes Mandat berechtigt zum Geldeinzug. Bei GGL-Casinos wäre das reguliert, aber Lastschrift ist dort nicht verfügbar. Bei internationalen Anbietern ohne GGL-Lizenz ist ein Mandat ein Vertrauensvorschuss ohne rechtlichen Schutz.
Kann ich eine Casino-Lastschrift zurückbuchen?
Ja, bis acht Wochen nach Abbuchung, ohne Begründung. Die Bank bucht das Geld zurück, das Casino hat keinen Einspruch. Das ist für den Spieler ein Sicherheitsnetz, für das Casino ein Risiko — und ein Grund, warum GGL-Casinos Lastschrift nicht anbieten.
Welche GGL-Casinos akzeptieren welche Zahlungsmethoden 2026?
Die GGL-Whitelist listet über 50 lizenzierte Anbieter für virtuelle Spielautomaten und Online-Poker. Die Zahlungsmethoden variieren leicht, aber das Grundmuster ist einheitlich: Sofortüberweisung ist überall verfügbar, Kreditkarten (Visa, Mastercard) fast überall, E-Wallets (PayPal, Skrill, Neteller) bei den meisten. Trustly ist seltener, Wero baut sich auf. Lastschrift fehlt durchgehend.
Die Tabelle zeigt eine Auswahl von acht GGL-lizenzierten Casinos mit ihren akzeptierten Zahlungsmethoden. Alle Angaben Stand Anfang 2026, Änderungen vorbehalten. Die „GGL-Lizenz“-Spalte bestätigt, dass alle aufgeführten Anbieter auf der offiziellen Whitelist stehen.
| Casino | GGL-Lizenz | Sofortüberweisung/Klarna | Trustly | Wero | Kreditkarte | E-Wallets (PayPal/Skrill/Neteller) |
|---|---|---|---|---|---|---|
| Bet365 | Ja | Ja | Nein | In Einführung | Ja (Visa, Mastercard) | PayPal, Skrill, Neteller |
| bwin | Ja | Ja | Nein | In Einführung | Ja (Visa, Mastercard) | PayPal, Skrill |
| LeoVegas | Ja | Ja | Ja | In Einführung | Ja (Visa, Mastercard) | PayPal, Skrill, Neteller, MuchBetter |
| Tipico | Ja | Ja | Nein | In Einführung | Ja (Visa, Mastercard) | PayPal, Skrill |
| Hyperino | Ja | Ja | Nein | Geplant | Ja (Visa, Mastercard) | PayPal, Skrill |
| DrückGlück | Ja | Ja | Ja | Geplant | Ja (Visa, Mastercard) | PayPal, Skrill, Neteller |
| Mr Green | Ja | Ja | Ja | In Einführung | Ja (Visa, Mastercard) | PayPal, Skrill, Neteller |
| Platincasino | Ja | Ja | Nein | Geplant | Ja (Visa, Mastercard) | Skrill, Neteller |
Sofortüberweisung ist die gemeinsame Basis. Jedes GGL-Casino akzeptiert Klarna, weil es die am weitesten verbreitete Bankanbindungsmethode in Deutschland ist. Trustly ist bei LeoVegas, DrückGlück und Mr Green verfügbar — den Anbietern mit skandinavischer Eigentümerstruktur oder starken nordeuropäischen Wurzeln. Wero ist 2026 in Einführung, noch nicht flächendeckend. Kreditkarten sind Standard, E-Wallets fast überall.
Die Mindesteinzahlung liegt bei den meisten Anbietern bei 10 Euro, bei einigen bei 20 Euro. Die Auszahlungsdauer variiert: Trustly schafft Stunden, PayPal und Skrill ein bis zwei Werktage, Banküberweisung drei bis fünf Werktage, Kreditkarten drei bis fünf Werktage. Wer schnelle Auszahlungen will, nutzt Trustly oder E-Wallets.
Die Gebührenstruktur ist einheitlich: Keine Einzahlungsgebühren bei Sofortüberweisung, Trustly, Wero. Keine Auszahlungsgebühren bei Banküberweisung, Trustly, E-Wallets. Kreditkarten können vereinzelt mit Gebühren belegt sein, aber die Bankanbindungsmethoden sind kostenfrei.
Welche GGL-Casinos akzeptieren Trustly als Zahlungsmethode?
LeoVegas, DrückGlück und Mr Green akzeptieren Trustly. Alle drei haben skandinavische Eigentümerstrukturen oder Wurzeln, was die Trustly-Verfügbarkeit erklärt — Trustly ist der schwedische Marktführer für Open Banking. Weitere GGL-Casinos könnten Trustly integriert haben; die Angaben Stand Anfang 2026.
Verantwortungsvolles Spielen und Spielerschutz
Das monatliche Einzahlungslimit von 1.000 Euro ist die zentrale Spielerschutzmaßnahme der GGL-Regulierung. Es gilt casinoübergreifend, wird über das OASIS-System in Echtzeit getrackt und ist nicht verhandelbar. Wer bei LeoVegas 1.000 Euro eingezahlt hat, kann bei bwin im selben Monat nicht mehr spielen. Das Limit setzt jeden ersten des Monats zurück.
Die OASIS-Sperre erlaubt Selbstausschluss für mindestens drei Monate. Wer sich sperren lässt — online über die OASIS-Webseite oder über ein Casino — ist sofort bei allen GGL-Anbietern gesperrt. Die Sperre verlängert sich automatisch, wenn der Spieler sie nicht aktiv aufhebt. Sie schließt auch stationäre Spielhallen ein, die OASIS-angebunden sind.
Die Verlustlimits sind optional, aber empfohlen. Manche GGL-Casinos bieten eigene Limits an: Tagesverlust, Wochenverlust, Monatsverlust. Der Spieler kann ein Limit festlegen, das Casino blockiert weitere Einzahlungen, sobald das Limit erreicht ist. Das ist zusätzlich zum gesetzlichen 1.000-Euro-Einzahlungslimit.
Die Realitätscheck-Funktion ist Pflicht. Jedes GGL-Casino muss den Spieler nach einer bestimmten Spielzeit — meist eine Stunde — über die vergangene Zeit und den aktuellen Kontostand informieren. Ein Pop-up unterbricht das Spiel, zeigt die Statistik, fragt, ob der Spieler weiterspielen will. Wer „Nein“ sagt, wird ausgeloggt.
Die Hilfsangebote sind sichtbar verlinkt. Jedes GGL-Casino muss auf der Startseite und im Footer Links zu Spielsucht-Hilfe einbinden: Bundeszentrale für gesundheitliche Aufklärung, Anonyme Spieler, regionale Beratungsstellen. Telefonnummern, Chat-Angebote, weiterführende Informationen.
Wer Probleme mit Glücksspiel hat oder jemanden kennt, der Hilfe braucht: Die BZgA-Telefonberatung ist erreichbar unter 0800 1 37 27 00, kostenfrei, anonym, rund um die Uhr. Weitere Anlaufstellen: check-dein-spiel.de, spielen-mit-verantwortung.de, anonyme-spieler.org.
Ein Schlussblick auf die Zukunft der Bankeinzug-Frage: Kurzfristig ändert sich nichts. Solange die GGL das monatliche Einzahlungslimit von 1.000 Euro in seiner jetzigen Form beibehält und Echtzeit-Compliance verlangt, bleibt die SEPA-Lastschrift wegen ihrer strukturellen Verzögerung und Rückbuchbarkeit außerhalb der Casino-Cashier. Mittelfristig könnte sich das ändern, wenn die europäische Verordnung zu Instant Payments (Verordnung EU 2024/886, wirksam seit Januar 2025) auch Lastschriften in Echtzeit-Verfahren überführt — der sogenannte SEPA-Instant-Direct-Debit. Erste Testphasen laufen 2026, ein flächendeckender Roll-out ist frühestens 2027 zu erwarten. Sollte diese Variante Casino-tauglich werden, könnten GGL-Anbieter theoretisch wieder eine Lastschrift-ähnliche Option einführen — mit sofortiger Verfügbarkeitsprüfung und deutlich kürzerer Rücklastschrifteinrede. Bis dahin bleibt es bei Sofortüberweisung, Trustly und Wero als Bank-nahen Alternativen. Wer heute plant, sollte die Lastschrift nicht mehr in seine Zahlungsstrategie einrechnen — sie ist im lizenzierten deutschen Casino-Markt Vergangenheit, nicht Zukunft.
Ein letzter praktischer Hinweis für Kontobesitzer, die sich bewusst vor Casino-Abbuchungen schützen wollen: Bei den meisten deutschen Banken lässt sich im Online-Banking eine „Merchant-Kategorie-Sperre“ für Glücksspiel aktivieren. DKB nennt das „Ausgabenschutz“, Sparkassen sprechen von „Kartensperre für bestimmte Branchen“, N26 und ING haben eigene Toggle-Schalter in der App. Diese Sperren wirken auf Karten- und Überweisungsebene und blockieren Casino-Transaktionen unabhängig vom Anbieter. Für Menschen, die selbst Grenzen setzen wollen, aber die OASIS-Sperre als zu umfassend empfinden, ist das eine mildere Variante — sie greift ausschließlich auf Bankebene und lässt Sport- oder Wettbereich individuell konfigurieren. Wer nicht sicher ist, ob die eigene Bank diese Funktion anbietet, findet die Antwort meist im Hilfebereich unter Stichworten wie „Gambling-Sperre“ oder „Kartennutzungslimit“.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»