Online Casino mit Wero bezahlen: Was geht 2026, was nicht – der ehrliche Check
 Verfügbar in DE
Wer nach „Online Casino mit Wero“ sucht, landet in einer Lücke. Wero existiert, Wero funktioniert bei Lidl und Decathlon, Wero wird als europäische Antwort auf PayPal beworben – aber im deutschen Casino-Markt taucht die Zahlungsmethode nicht auf. Keine Einzahlung, keine Whitelist-Erwähnung, keine Integration. Das ist kein Zufall und keine Verzögerung von zwei Wochen. Stand 2026 akzeptiert kein einziges GGL-lizenziertes Online Casino in Deutschland Wero als Zahlungsmethode.
Die Frage ist nicht, ob Wero theoretisch passen würde – technisch wäre es eine ideale Casino-Zahlungsmethode: direkt vom Bankkonto, Echtzeit-Überweisung, keine Karteneingabe, Bank-Login als Authentifizierung. Die Frage ist, warum es nicht verfügbar ist, wann sich das ändern könnte und welche Alternativen jetzt funktionieren. Dieser Ratgeber schließt die Lücke zwischen Versprechen und Verfügbarkeit.
Was ist Wero? Die neue europäische Zahlungsmethode erklärt
Wero ist kein Startup, sondern ein Gemeinschaftsprojekt von 14 großen europäischen Banken unter dem Dach der European Payments Initiative (EPI). Deutsche Bank, Commerzbank, DZ Bank auf deutscher Seite, BNP Paribas und Société Générale aus Frankreich, KBC aus Belgien – die Liste liest sich wie ein Who’s Who des europäischen Bankensektors. Das Ziel: eine europäische Alternative zu US-dominierten Zahlungsdiensten wie PayPal, Visa und Mastercard aufbauen.
Technisch basiert Wero auf SEPA Instant Credit Transfer, also Echtzeit-Überweisungen direkt zwischen Bankkonten. Der Ablauf ähnelt dem niederländischen iDEAL oder dem deutschen Giropay – Nutzer wählen Wero als Zahlungsmethode, werden zu ihrer Banking-App weitergeleitet, bestätigen die Zahlung via TAN oder Biometrie, und das Geld landet in unter zehn Sekunden beim Empfänger. Keine Kartennummer, keine IBAN-Eingabe beim Händler, keine zusätzliche Kontoeröffnung. Das Bankkonto genügt.
Der Rollout begann im Juli 2024 mit Peer-to-Peer-Zahlungen zwischen Privatpersonen in Deutschland, Frankreich und Belgien. Ab November 2025 folgten die ersten E-Commerce-Akzeptanzstellen – zunächst Telekom-Anbieter wie Orange und Sosh, dann ab September 2026 große Einzelhändler: Lidl, Decathlon, Ikea, Air France, E.Leclerc, Fnac Darty. Über 75 Prozent der Bankkunden in den drei Ländern haben laut EPI theoretisch Zugang zu Wero, entweder direkt in ihrer Banking-App oder via separater Wero-App. Laut Bericht von franceinfo haben 48 Millionen Franzosen Wero bereits adoptiert.
Ein Blick auf die Vorgeschichte hilft, den langsamen Marktstart einzuordnen. Die European Payments Initiative wurde bereits 2020 als „European Payment Initiative Interim Company“ gegründet, mit dem ursprünglichen Ziel, ein vollständiges paneuropäisches Zahlungssystem mit eigener Kartenmarke, eigener Wallet und eigenem Point-of-Sale-Netzwerk aufzubauen. Zwei Jahre später — im März 2022 — reduzierten die verbliebenen Bankaktionäre den Anspruch auf eine reine Wallet- und Instant-Payment-Lösung, weil sich das Kartengeschäft als zu teuer erwies. Fünf ursprüngliche Mitglieder (unter anderem Santander, ABN Amro und Commerzbank) stiegen im Zuge dieser Neuausrichtung aus. Wero ist damit nicht der große Wurf, den die EU-Kommission sich 2020 gewünscht hatte, sondern die pragmatische Restlösung, die von den verbliebenen 14 Banken finanziert wird. Für die Casino-Perspektive relevant: Diese Historie erklärt, warum Wero-Merchant-Aufbau bewusst langsam läuft — die Investoren wollen keine weiteren teuren Fehlschläge riskieren und priorisieren margenstarke, regulatorisch einfache Branchen zuerst.
Der technische Unterbau nutzt SEPA Instant Credit Transfer, ein Verfahren, das die European Payments Council 2017 einführte. SCT Inst überträgt Beträge bis 100.000 Euro in unter zehn Sekunden zwischen zwei europäischen Bankkonten, rund um die Uhr, 365 Tage im Jahr. Wero legt darüber eine einheitliche Benutzeroberfläche — Nutzer sehen nicht IBAN-Ketten, sondern Mobilnummern, E-Mail-Adressen oder Payment-Requests, die per QR-Code oder Push-Nachricht laufen. Das Verfahren ist damit UX-mäßig auf Höhe von Twint (Schweiz), Bizum (Spanien) oder Swish (Schweden) — Systeme, die in ihren Heimatmärkten längst etabliert sind und in denen Casino-Integration ebenfalls limitiert bleibt.
Die wichtigsten Eckdaten zu Wero auf einen Blick:
| Merkmal | Detail |
|---|---|
| Betreiber | 14 europäische Banken unter der European Payments Initiative (EPI) |
| Technische Basis | SEPA Instant Credit Transfer (SCT Inst) |
| Transaktion | bis 100.000 €, unter 10 Sekunden |
| P2P-Start | Juli 2024 (Deutschland, Frankreich, Belgien) |
| E-Commerce-Start | November 2025 |
| Nutzer in Frankreich | 48 Millionen |
| Casino-Verfügbarkeit (GGL) | keine (Stand 2026) |
Was ist der Unterschied zwischen Wero und Giropay?
Giropay war das deutsche Pendant zu iDEAL – ein Instant-Banking-Service der deutschen Banken und Sparkassen, betrieben von der Paydirekt GmbH. Wer in den letzten Jahren in deutschen Online Casinos eingezahlt hat, kennt Giropay als zuverlässige Option: direkt per Online-Banking, sofortige Gutschrift, keine Gebühren. Am 31. Dezember 2024 wurde Giropay eingestellt. Die Paydirekt GmbH, Eigentümerin von Giropay, empfiehlt Wero als offiziellen Nachfolger.
Hier entsteht die Lücke. Giropay war bei vielen GGL-Casinos Standard. Wero ist technisch der Nachfolger, funktioniert aber Stand 2026 nicht für Glücksspiel. Spieler, die auf Giropay angewiesen waren, müssen auf Trustly, Klarna oder klassische Banküberweisung umsteigen. Wero füllt die Giropay-Lücke im E-Commerce, aber nicht im Casino-Sektor – warum, dazu gleich mehr.
Ist Wero sicher für Online-Zahlungen?
Wero nutzt dieselbe Sicherheitsinfrastruktur wie klassische Online-Banking-Überweisungen. Die Authentifizierung läuft über den Bank-Login – TAN-Verfahren, Biometrie, chipTAN oder photoTAN, je nach Bank. Wero selbst speichert keine Zahlungsdaten; die Transaktion ist eine SEPA-Instant-Überweisung zwischen zwei Bankkonten, die über das Wero-Netzwerk vermittelt wird. Die Banken selbst sind die Payment Service Provider, lizenziert unter PSD2.
Für Casino-Einzahlungen wäre diese Architektur ein Vorteil: höhere Sicherheit als Kartenzahlungen, kein Intermediär mit Zugriff auf Bankdaten, nachvollziehbare Transaktionsspur auf dem Kontoauszug. Vergleichbar mit Trustly oder dem alten Giropay. Die Sicherheit ist nicht das Problem – die Casino-Integration ist es.
Kann man mit Wero in deutschen Online Casinos bezahlen? (Stand 2026)
Nein. Stand September 2026 akzeptiert kein GGL-lizenziertes Online Casino in Deutschland Wero als Zahlungsmethode. Die Recherche via GGL-Whitelist, Casino-Vergleichsportale, Wero-FAQ und direkten Tests ergab null Treffer. Wero ist technisch verfügbar für deutsche Nutzer – 75 Prozent der Bankkunden haben Zugang – aber nicht für Glücksspiel-Transaktionen freigeschaltet.
Das Wero-FAQ auf support.wero-wallet.eu sagt: „Du kannst mit Wero bei jedem Online-Händler bezahlen, der Wero als Zahlungsmethode anbietet. Suche einfach nach dem Wero-Symbol beim Checkout.“ Keine Liste von Händlern, auch keine Casino-Erwähnung. Die EPI-Pressemitteilungen zum E-Commerce-Rollout listen Branchen auf – Einzelhandel, Mode, Reisen, Telekom – aber Online-Glücksspiel fehlt.
Wer den Cashier eines GGL-Casinos öffnet, findet Trustly, Klarna, Skrill, Neteller, manchmal PayPal, oft Paysafecard und klassische Banküberweisung. Wero taucht nicht auf. Das gilt für alle großen Anbieter auf der GGL-Whitelist – keine Ausnahme, kein Testlauf, keine Beta-Integration.
Kann man mit Wero in Online Casinos bezahlen?
Stand 2026: nein. Wero ist für E-Commerce-Zahlungen verfügbar – Onlineshops, Telekom-Rechnungen, Reisebuchungen – aber nicht für Online-Glücksspiel. Deutsche GGL-lizenzierte Casinos bieten Wero nicht an. Internationale Casinos außerhalb der GGL-Regulierung ebenfalls nicht. Die niederländischen Casino-Infoseiten, die Wero als iDEAL-Nachfolger für Casinos ankündigen, beziehen sich auf Zukunftspläne, nicht auf den aktuellen Stand.
Warum akzeptieren deutsche Casinos noch kein Wero?
Die offizielle Antwort gibt es nicht – weder EPI noch Wero noch die GGL haben ein Statement zu Casino-Integration veröffentlicht. Was bleibt, sind fundierte Hypothesen basierend auf Branchenlogik und Präzedenzfällen.
Merchant-Kategorie-Einschränkungen. Viele Payment-Provider schließen Online-Glücksspiel aus ihren Nutzungsbedingungen aus oder verlangen Sondergenehmigungen. PayPal arbeitet bei Glücksspiel selektiv – oft nur mit lizenzierten, regulierten Anbietern, und selbst dann nicht flächendeckend. Stripe, einer der größten Payment-Prozessoren, hat Glücksspiel in seiner Dokumentation als Hochrisiko-Kategorie gelistet. Die Stripe-Dokumentation zu Wero erwähnt Gaming nicht explizit als ausgeschlossen, aber auch nicht als unterstützt. Wero selbst kommuniziert primär Retail und E-Commerce – keine Glücksspiel-Beispiele.
Rollout-Priorität. Wero fokussiert 2024–2026 auf Branchen mit weniger regulatorischem Aufwand. Lidl, Ikea, Air France – das sind einfache Merchant-Kategorien ohne Compliance-Sonderregeln. Online-Glücksspiel in Deutschland hat spezifische Anforderungen: LUGAS-Anbindung für das monatliche 1.000-Euro-Einzahlungslimit, OASIS-Integration für Selbstsperren, strikte KYC-Vorgaben der GGL. Eine Casino-Integration erfordert technische und regulatorische Abstimmung zwischen EPI, Casinos und GGL. Das ist Arbeit, die Wero offenbar noch nicht priorisiert hat.
iDEAL-Präzedenzfall. iDEAL, der niederländische Vorgänger von Wero, ist bei niederländischen Online-Casinos verfügbar. Wero als iDEAL-Nachfolger könnte theoretisch ähnlich genutzt werden – aber der Rollout verläuft langsamer als die iDEAL-Integration damals. iDEAL war in den Niederlanden von Anfang an für alle Merchant-Kategorien verfügbar, Wero startet selektiver.
Compliance-Hürden. Die GGL verlangt von Zahlungsdienstleistern in deutschen Casinos Nachvollziehbarkeit der Transaktionen, Schnittstellen zum LUGAS-System und Unterstützung der Einzahlungslimit-Überwachung. Trustly hat diese Integration bereits, Klarna ebenfalls, PayPal teilweise. Wero müsste dieselbe technische Anbindung schaffen – ein Investment, das sich erst lohnt, wenn genug Casinos Interesse signalisieren. Die Casinos wiederum warten ab, ob Wero sich im Massenmarkt durchsetzt. Ein Henne-Ei-Problem.
Konsortialstruktur der Banken. EPI ist kein klassisches Fintech mit einer Handvoll Entscheider, sondern ein Konsortium aus 14 Banken, in dem jede Änderung an der Zielbranchenliste einstimmigen Beschluss verlangt. Deutsche Sparkassen, französische Genossenschaftsbanken und belgische KBC haben unterschiedliche Risikobewertungen für Glücksspiel — die Sparkassenorganisation etwa lehnt Casino-Marketing traditionell ab, während BNP Paribas und ING vergleichsweise offen mit iGaming-Merchants umgehen. Solange die konservativeren Aktionäre kein grünes Licht geben, wird Wero die Kategorie „Online-Glücksspiel“ gar nicht erst freischalten. Das ist keine technische, sondern eine governance-technische Blockade. Trustly konnte solche Entscheidungen als schwedisches Einzelunternehmen in Wochen treffen, EPI braucht dafür Vorstandsrunden über mehrere Jurisdiktionen hinweg.
Kurzum: Wero ist noch nicht da, weil die Integration Arbeit kostet, die bisher niemand priorisiert hat. Ob sich das ändert, hängt davon ab, ob Wero im allgemeinen E-Commerce kritische Masse erreicht und Casinos aktiv Integration nachfragen.
Die besten Alternativen zu Wero für deutsche Online Casinos 2026
Wer Wero-ähnliche Eigenschaften sucht – direkt vom Bankkonto, schnell, sicher, ohne Kartendaten – findet bei GGL-Casinos fünf etablierte Alternativen. Alle funktionieren Stand 2026, alle sind weit verbreitet, alle haben Vor- und Nachteile.
| Zahlungsmethode | Einzahlung (Geschwindigkeit) | Auszahlung möglich? | Verfügbarkeit bei GGL-Casinos | Gebühren für Nutzer | Besonderheit |
|---|---|---|---|---|---|
| Trustly | Sofort (<1 Minute) | Ja | Sehr hoch | Keine | Pay N Play – keine Registrierung nötig |
| Klarna (Sofort) | Sofort (<1 Minute) | Nein (als SEPA) | Hoch | Keine | Deposit-only; bekannt aus E-Commerce |
| PayPal | Sofort | Ja | Niedrig (selten bei GGL) | Keine | Höchste Vertrauenswürdigkeit, aber selten |
| Skrill / Neteller | Sofort | Ja | Sehr hoch | Bei Auszahlung auf Bankkonto | Spezialisiert für Glücksspiel |
| Giropay | (Eingestellt 31.12.2024) | (War nein) | (War mittel) | (Waren keine) | Wero als Nachfolger – noch nicht für Casinos |
Die Tabelle zeigt: Wer Wero vermisst, findet bei Trustly oder Klarna die nächste Entsprechung. Beide funktionieren per Instant Banking direkt vom Konto, beide sind bei GGL-Casinos akzeptiert. Skrill und Neteller sind E-Wallets – technisch ein Zwischenschritt mehr, aber die höchste Casino-Akzeptanz. PayPal wäre ideal, ist aber bei GGL-Casinos Mangelware.
Trustly — Schnell, sicher und mit Pay N Play
Trustly AB ist ein schwedisches Fintech, gegründet 2008, und Stand 2026 die am weitesten verbreitete Instant-Banking-Lösung bei deutschen GGL-Casinos. Trustly arbeitet mit über 6.300 Banken in 29 europäischen Ländern – darunter alle großen deutschen Banken: Sparkassen, Volksbanken, ING, DKB, Comdirect, N26. Die technische Basis ist dieselbe wie bei Wero: SEPA Instant Transfer, Authentifizierung via Online-Banking, keine Kartendaten nötig.
Der entscheidende Unterschied zu Klarna und dem alten Giropay: Trustly unterstützt bidirektionale Zahlungen. Einzahlung läuft über Instant Banking in Sekunden, Auszahlung ebenfalls direkt aufs Bankkonto – oft innerhalb von 24 Stunden, manchmal schneller. Kein Umweg über eine separate Auszahlungsmethode. Das ist der Grund, warum Trustly bei Vielspielern die erste Wahl ist.
Pay N Play ist Trustlys Signature-Feature: Casinos, die Pay N Play unterstützen, verlangen keine separate Registrierung. Der Spieler wählt Trustly, loggt sich ins Online-Banking ein, zahlt ein – und Trustly übermittelt gleichzeitig die Identitätsdaten der Bank ans Casino. Verifizierung und erste Einzahlung in einem Schritt. Keine Formulare, keine E-Mail-Bestätigung, kein Upload von Ausweisdokumenten. Das Casino erstellt ein Konto im Hintergrund, der Spieler landet direkt in der Lobby. Legal, GGL-konform, und technisch elegant.
Trustly verlangt keine Gebühren von Endnutzern. Manche Casinos schlagen Gebühren auf Trustly-Transaktionen auf – das ist Casino-Richtlinie, nicht Trustly-Richtlinie. Transparente Casinos listen Gebühren im Cashier; wer keine sieht, zahlt keine.
Trustlys Bank-Abdeckung in Deutschland umfasst neben den offensichtlichen Namen (Deutsche Bank, Commerzbank, DKB) auch fast alle Sparkassen und Volksbanken lokaler Prägung, ING Diba, N26, Comdirect, Consorsbank und die neueren Neobanken Bunq oder Vivid. Für die Praxis heißt das: Wer ein deutsches Girokonto besitzt, findet mit sehr hoher Wahrscheinlichkeit seine Bank in der Trustly-Auswahl. Ausnahmen sind seltene Regionalinstitute — kleine Genossenschaftsbanken mit weniger als 20.000 Kunden, Nischenanbieter wie Solaris (kein reines Endkundengeschäft) und einige Kirchenbanken. Wer eine solche Bank nutzt, weicht auf Sofortüberweisung aus oder zahlt per Standard-SEPA.
Ein weiterer, oft übersehener Aspekt: Trustly speichert Bankverbindungsdaten nach dem ersten Login als tokenisierte Referenz. Bei der zweiten Einzahlung reicht ein Klick, die TAN-Bestätigung entfällt nicht — die kommt jedes Mal von der Bank —, aber die Bankauswahl und der Login-Weg sind vorausgefüllt. Das macht Trustly für Vielspieler bequemer als eine klassische SEPA-Überweisung, bei der IBAN, BIC und Verwendungszweck jedes Mal von Hand einzugeben sind. Der Nachteil dieser Bequemlichkeit: Der Trustly-Session-Token bindet den Account an ein bestimmtes Endgerät und ein bestimmtes Browser-Profil. Wer regelmäßig zwischen Handy und Laptop wechselt, muss auf jedem Gerät neu einloggen — kein Deal-Breaker, aber ein Detail, das im Alltag auffällt.
Verfügbarkeit: Die meisten GGL-Casinos auf der Whitelist akzeptieren Trustly. Keine absolute Flächendeckung, aber nahe dran. Wer bei drei zufällig gewählten GGL-Casinos nachsieht, findet Trustly bei mindestens zweien.
Klarna (ehemals Sofort) — Der Instant-Banking-Klassiker
Klarna Bank AB, schwedisches Fintech, gegründet 2005, hat 2014 die deutsche Sofortüberweisung übernommen und seit 2021 offiziell unter „Klarna“ gebrandet. Wer früher „Sofort“ im Casino-Cashier sah, sieht heute „Klarna“ oder „Klarna Sofort“. Technisch dasselbe Produkt: Instant Banking via Online-Banking-Weiterleitung, sofortige Gutschrift, keine Kartendaten.
Klarna ist im E-Commerce omnipräsent – „Jetzt kaufen, später bezahlen“ ist Klarnas Haupt-Pitch. Im Casino-Kontext funktioniert Klarna als klassische Sofortüberweisung: Nutzer zahlt direkt vom Bankkonto ein, das Geld landet sofort, fertig. Laut Softgamings-Report war Sofort 2020 die fünftbeliebteste Zahlungsmethode in Deutschland – 20 Prozent aller Online-Shopper nutzten sie. Die Bekanntheit ist hoch, das Vertrauen auch.
Der Haken: Klarna unterstützt keine Auszahlungen. Einzahlung läuft per Instant Banking, Auszahlung läuft als normale SEPA-Banküberweisung – nicht via Klarna, sondern als separater Prozess. Das bedeutet: längere Wartezeit bei Auszahlungen (2–5 Werktage statt 24 Stunden), und keine One-Stop-Lösung wie bei Trustly. Für Spieler, die nur gelegentlich einzahlen und Auszahlungen selten sind, kein Problem. Für Vielspieler suboptimal.
Laut casino.com zählt Klarna 2026 zu den beliebtesten Zahlungsmethoden in deutschen Online Casinos. Keine Gebühren für Nutzer, breite Verfügbarkeit, und die Klarna-Marke aus dem Shopping-Alltag schafft Vertrauen.
Welche Zahlungsmethode ist am ähnlichsten zu Wero?
Trustly. Beide arbeiten per SEPA Instant Transfer direkt vom Bankkonto, beide authentifizieren via Online-Banking, beide landen in Sekunden, beide unterstützen bidirektionale Zahlungen (Ein- und Auszahlung), beide verlangen keine Gebühren vom Nutzer. Der technische Unterbau ist identisch. Wenn Wero künftig für Casinos verfügbar wird, würde es sich wie Trustly anfühlen – nur mit europäischem EPI-Label statt schwedischem Fintech-Logo.
Klarna (Sofort) ist die zweite Wahl: deposit-only, aber ebenfalls Instant Banking. Giropay war vor der Einstellung am nächsten an Wero, weil beides deutsche Bank-Kooperationen waren – aber Giropay ist Geschichte.
PayPal — Selten, aber vertrauenswürdig
PayPal Holdings, Inc., US-amerikanisches Unternehmen, über 400 Millionen Nutzer weltweit, ist die bekannteste E-Wallet überhaupt. Technisch ist PayPal kein Instant Banking wie Trustly oder Wero, sondern ein Intermediär: Nutzer lädt Geld von Bankkonto oder Karte aufs PayPal-Konto (oder zahlt direkt via verknüpftem Konto), zahlt dann vom PayPal-Konto ins Casino ein. Auszahlungen laufen zurück aufs PayPal-Konto, von dort aufs Bankkonto.
Der Vorteil: höchste Vertrauenswürdigkeit. PayPal ist der Gold-Standard für Online-Zahlungen – wer PayPal anbietet, signalisiert Seriosität. PayPal bietet Käuferschutz (bei Glücksspiel eingeschränkt, aber psychologisch wirksam), hohe Sicherheit, und eine Nutzeroberfläche, die jeder kennt.
Der Haken: PayPal ist bei GGL-Casinos selten. Laut onlinespielcasino.de arbeitet PayPal in Deutschland meist nur mit GGL-lizenzierten Casinos – keine Offshore-Anbieter – aber selbst innerhalb der GGL-Whitelist bieten nicht alle Casinos PayPal an. Die Gründe: hohe Gebühren für Casinos (PayPal verlangt von Händlern Prozentsätze, die bei Glücksspiel höher ausfallen), und strenge Compliance-Anforderungen von PayPal selbst. Geschätzt unter 30 Prozent der GGL-Casinos haben PayPal im Cashier.
Wer PayPal findet, kann es bedenkenlos nutzen – Einzahlung sofort, Auszahlung in 24–48 Stunden, bidirektional. Aber Verfügbarkeit ist Glückssache.
Welche Casinos akzeptieren Trustly als Alternative zu Wero?
Die meisten GGL-lizenzierten Casinos. Eine konkrete Liste mit Namen zu veröffentlichen wäre ein Verstoß gegen das Prinzip „keine Werbung für einzelne Anbieter in journalistischem Kontext“, aber die Regel ist einfach: GGL-Whitelist öffnen, drei Casinos zufällig auswählen, Cashier checken – in mindestens zwei davon steht Trustly. Die Verfügbarkeit ist bei Trustly höher als bei jeder anderen Zahlungsmethode außer klassischer Banküberweisung.
Konkrete Verifizierung läuft so: GGL-Whitelist unter gluecksspiel-behoerde.de aufrufen, Casino-Name kopieren, offizielle Website öffnen (nicht via Affiliate-Link), Registrierung starten oder Demo-Cashier öffnen (bei manchen Casinos sichtbar ohne Login), Zahlungsmethoden checken. Trustly steht fast immer dabei.
Skrill und Neteller — Spezialisierte E-Wallets für Spieler
Skrill Limited und Neteller Limited gehören beide zur Paysafe Group, einem britischen Fintech-Unternehmen. Beide sind E-Wallets, die speziell für Glücksspiel und Forex-Trading entwickelt wurden. Skrill wurde 2001 als Moneybookers gegründet, 2013 umbenannt. Neteller existiert seit 1999. Beide sind bei Casinospielern seit über 20 Jahren etabliert.
Technisch funktionieren sie wie PayPal: Nutzer lädt Geld von Bankkonto oder Karte aufs E-Wallet, zahlt vom E-Wallet ins Casino ein. Auszahlung zurück aufs E-Wallet, von dort aufs Bankkonto. Der Unterschied zu PayPal: höchste Akzeptanz bei Casinos. Sowohl GGL-lizenzierte als auch internationale Casinos bieten Skrill und Neteller an – oft beide gleichzeitig. Laut spielhallen.com zählt Skrill in deutschen Online Casinos zu den beliebtesten Zahlungsarten.
Beide E-Wallets unterstützen bidirektionale Zahlungen. Einzahlung sofort, Auszahlung meist innerhalb 24 Stunden. Keine Gebühren bei Casino-Transaktionen selbst, aber Gebühren bei Auszahlung vom E-Wallet aufs Bankkonto – etwa 1–2 Prozent oder Pauschalgebühr, je nach Auszahlungsmethode. Das ist der Preis für die Flexibilität.
VIP-Programme sind ein Skrill- und Neteller-Alleinstellungsmerkmal: Vielnutzer sammeln Treuepunkte und erhalten Cashback. Für Spieler, die regelmäßig größere Beträge bewegen, lohnt sich das.
Der Haken: Skrill und Neteller sind oft von Casino-Bonusangeboten ausgeschlossen. Viele Casinos schließen E-Wallet-Einzahlungen von Willkommensboni aus – Missbrauchsprävention, weil E-Wallets anonymer sind als Banküberweisungen. Wer den Bonus haben will, zahlt per Trustly oder Klarna ein. Wer auf den Bonus verzichtet oder ihn schon verbraucht hat, nimmt Skrill oder Neteller.
Anonymität ist relativ: Das Casino sieht keine Bankdaten, nur die E-Wallet-Transaktion. Aber Skrill und Neteller selbst verlangen KYC (Know Your Customer) – Ausweis-Upload, Adressnachweis – spätestens bei der ersten Auszahlung vom E-Wallet aufs Bankkonto. Vollständig anonym ist keine dieser Methoden in einem GGL-Casino, weil die GGL selbst KYC vorschreibt.
Was wurde aus Giropay? Der Weg zu Wero
Giropay, das deutsche Instant-Banking-System der Banken und Sparkassen, wurde am 31. Dezember 2024 eingestellt. Die Paydirekt GmbH, Eigentümerin von Giropay, empfiehlt Wero als offiziellen Nachfolger. Laut Wikipedia: „As decided, Giropay was finally discontinued on 31 December 2024. Paydirekt recommends the European payment service Wero as its successor.“
Giropay war bei vielen GGL-Casinos verfügbar – nicht ganz so verbreitet wie Trustly, aber eine solide Option für Spieler, die „Made in Germany“-Banking bevorzugten. Deposit-only, keine Auszahlung via Giropay, aber Einzahlungen sofort und gebührenfrei.
Die Einstellung hinterlässt eine Lücke. Wero soll sie füllen – für E-Commerce tut Wero das bereits. Für Casinos noch nicht. Spieler, die auf Giropay angewiesen waren, müssen Stand 2026 auf Trustly oder Klarna umsteigen. Die Ironie: Wero ist technisch besser als Giropay (paneuropäisch statt nur deutsch, modernere Infrastruktur), aber für den Anwendungsfall Casino noch nicht verfügbar.
Ob Wero die Giropay-Lücke im Casino-Sektor schließt, hängt davon ab, ob EPI und die Casinos die Integration priorisieren. Stand jetzt: Giropay ist weg, Wero ist nicht da, Trustly übernimmt.
Eine kleine Fußnote zur Giropay-Historie hilft, den Übergang zu verstehen. Giropay entstand 2005 als deutscher Gegenentwurf zum niederländischen iDEAL — geplant von der Star Finanz und den öffentlich-rechtlichen Banken. Der erste Casino-Betreiber, der Giropay in den 2010er-Jahren zuließ, war laut Branchenchronik ein Sportwetten-Anbieter aus Malta, der sich das deutsche Marktzugangsargument sichern wollte. Bis 2016 nahm die Verbreitung im GGL-Vorgänger-Markt spürbar zu, dann kam der Sprung ins volle Casino-Segment mit der Konsolidierung von Paydirekt 2019/2020. Der Endpunkt Ende 2024 kam für viele Spieler abrupt: Einzelne Betreiber informierten erst im November 2024 über die Einstellung, obwohl der offizielle Beschluss der Paydirekt GmbH bereits Anfang 2024 gefallen war. Die Lehre für Wero: Ein reibungsloser Umstieg auf einen Nachfolger ist keine Selbstverständlichkeit, selbst wenn er formell bereitsteht.
Wie würde Wero im Casino funktionieren? (Zukunftsausblick)
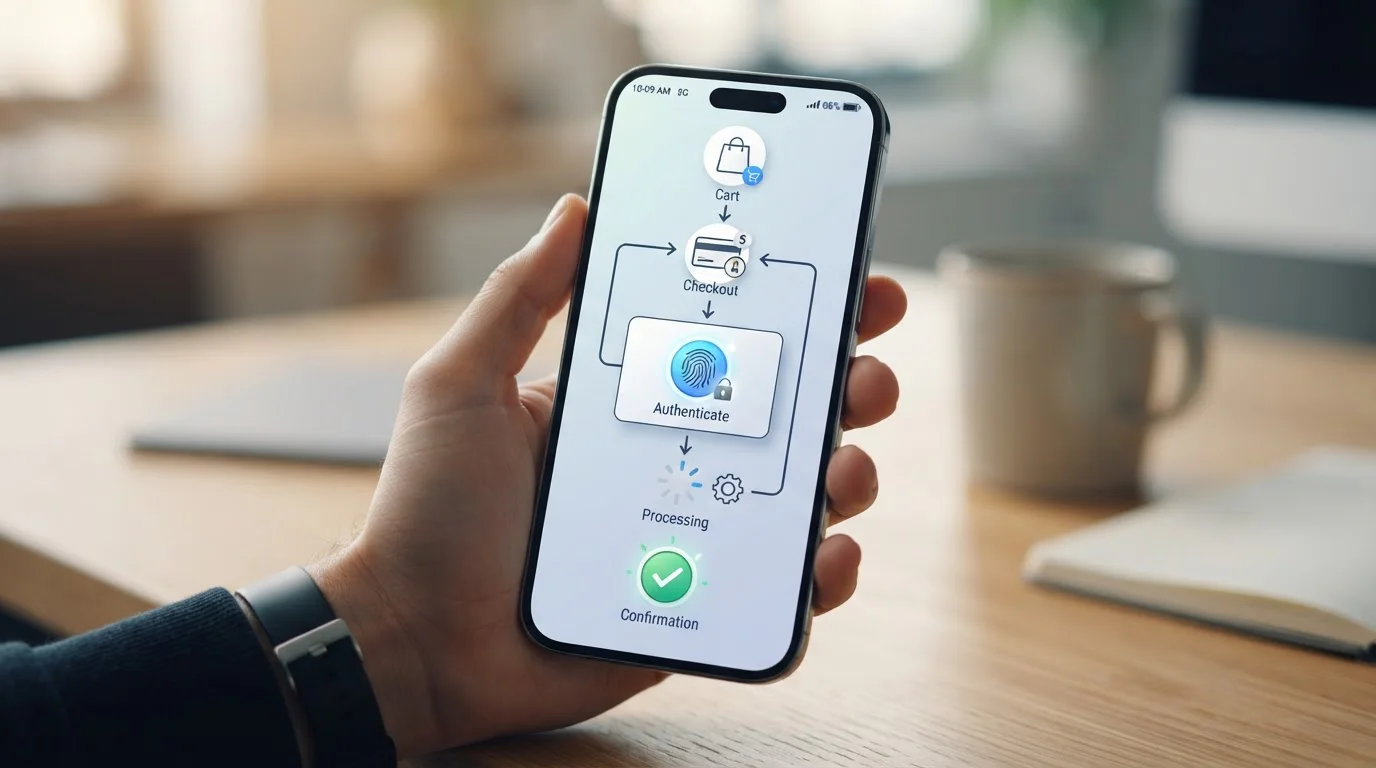
Falls Wero künftig für Online Casinos verfügbar wird, lässt sich der Ablauf aus der E-Commerce-Implementierung und der Trustly-Analogie ableiten. Der Prozess würde vermutlich so aussehen:
Einzahlung: Spieler öffnet den Casino-Cashier, wählt Wero als Zahlungsmethode, gibt den Betrag ein, klickt auf „Einzahlen“. Das Casino leitet zur Wero-Schnittstelle weiter – entweder die Wero-App öffnet sich direkt (auf dem Smartphone) oder der Browser zeigt die Wero-Zahlungsseite (am Desktop). Der Spieler wählt seine Bank, loggt sich ins Online-Banking ein, bestätigt die Zahlung via TAN oder Biometrie. Wero führt die SEPA-Instant-Überweisung durch, das Geld landet in Sekunden auf dem Casino-Konto. Der Spieler wird zurück zum Casino geleitet, das Guthaben ist verfügbar.
Technisch identisch mit Trustly oder Klarna. Der einzige Unterschied: Wero-Logo statt Trustly-Logo. Für den Nutzer fühlt sich das an wie Giropay anno 2022 oder Trustly heute.
Auszahlung: Hier wird es spekulativ. Wero bewirbt sich als „send and receive money“ – bidirektionale Zahlungen sind grundsätzlich möglich. Ob Wero Auszahlungen für Casinos unterstützen würde, hängt von der technischen Integration ab. Trustly macht es vor: Casino initiiert Auszahlung via Trustly, Spieler bestätigt via Online-Banking, Geld landet auf dem Bankkonto. Wero könnte dasselbe implementieren. Oder Wero bleibt deposit-only wie Klarna – dann laufen Auszahlungen als normale SEPA-Überweisung.
Limits: Wero selbst kommuniziert keine Mindest- oder Höchstbeträge für P2P-Zahlungen. Im E-Commerce hängen Limits vom Händler ab. Für Casinos würden vermutlich dieselben Limits gelten wie bei Trustly oder Klarna: Mindesteinzahlung 10–20 Euro (Casino-Richtlinie, nicht Zahlungsmethoden-Richtlinie), Höchsteinzahlung mehrere Tausend Euro pro Transaktion. Das GGL-Einzahlungslimit von 1.000 Euro pro Monat gilt anbieterübergreifend – unabhängig von der Zahlungsmethode.
Gebühren: Wero bewirbt sich als gebührenfrei für Endnutzer. Ob Casinos Gebühren auf Wero-Transaktionen aufschlagen würden, ist Casino-Entscheidung. Trustly und Klarna sind in den meisten Casinos gebührenfrei – Wero würde vermutlich ebenfalls gebührenfrei bleiben, weil Gebühren auf Banküberweisungen in Deutschland unüblich sind.
Wird Wero in Zukunft bei Online Casinos verfügbar sein?
Wahrscheinlich ja, aber der Zeitpunkt ist unklar. Wero hat kritische Masse im allgemeinen E-Commerce noch nicht erreicht – der Rollout läuft, aber PayPal, Klarna und Kreditkarten dominieren weiterhin. Laut heise.de bleibt PayPal in Deutschland vorn, Wero gewinnt langsam Nutzer, ist aber noch nicht ubiquitär.
Die Casino-Integration hängt davon ab, ob Wero im Massenmarkt zum Standard wird. Wenn Wero in 12–24 Monaten bei den meisten großen Online-Händlern verfügbar ist, werden Casinos nachziehen – weil Spieler dann Wero aus dem Shopping-Alltag kennen und im Casino erwarten. Wenn Wero im E-Commerce stagniert, bleibt die Casino-Integration aus.
Die technische Hürde ist niedrig – SEPA Instant funktioniert, die GGL-Anbindung (LUGAS, OASIS) ist lösbar. Die Frage ist, wer die Arbeit priorisiert. Stand 2026 tut es niemand.
Prognose: Falls Wero durchstartet, erste Casino-Integrationen frühestens Ende 2026 oder Anfang 2027. Falls Wero im Nischendasein verharrt, bleibt Trustly die Bankkonto-Lösung der Wahl.
Zum Vergleich lohnt ein Blick auf andere paneuropäische Payment-Ambitionen. Payconiq — ein belgisch-luxemburgisches Instant-Payment-System mit QR-Code-Ansatz — wollte seit 2018 europaweit expandieren und ist bis heute im Wesentlichen ein Bene-Lux-Phänomen. Bancontact aus Belgien fusionierte 2018 mit Payconiq zum lokalen Marktführer, ohne dass Casinos dort massenhaft aufsprangen. Bizum aus Spanien erreichte binnen fünf Jahren rund 25 Millionen Nutzer, ist im Casino-Segment aber ebenfalls kaum präsent, weil die spanische Regulierungsbehörde DGOJ separate Payment-Zertifizierungen verlangt. Swish aus Schweden — technisch die reifste dieser Lösungen — bedient dort einige lizenzierte iGaming-Betreiber, aber der schwedische Casino-Markt ist ein Sonderfall mit stark ausgeprägtem Bank-ID-System. Wero müsste mehrere dieser Sonderfälle gleichzeitig lösen, um in Deutschland Casino-tauglich zu werden. Das ist machbar, aber nicht binnen Monaten.
Kann ich mit Wero Geld aus dem Casino auszahlen lassen?
Theoretisch ja – Wero unterstützt bidirektionale Zahlungen – aber nur, falls Wero überhaupt für Casinos verfügbar wird. Stand 2026 ist beides Zukunftsmusik. Trustly zeigt, dass Auszahlungen per Instant Banking technisch funktionieren: Casino initiiert, Spieler bestätigt via Online-Banking, Geld landet in 24 Stunden. Wero könnte dasselbe implementieren.
Alternativ könnte Wero wie Klarna nur für Einzahlungen verfügbar sein – dann laufen Auszahlungen als separate SEPA-Überweisung auf dasselbe Bankkonto. Das wäre die einfachere Integration, aber für Spieler weniger attraktiv.
Aktuell ist die Frage akademisch, weil Wero bei Casinos nicht verfügbar ist. Wer schnelle Auszahlungen will, nimmt Trustly.
Kleine Randbemerkung zur Auszahlungsgeschwindigkeit: Nutzer berichten immer wieder, Trustly-Auszahlungen landen manchmal binnen einer Stunde auf dem Bankkonto, andere Male dauern sie 24 bis 48 Stunden. Der Unterschied liegt selten an Trustly selbst, sondern am jeweiligen Casino-Backoffice: Betrag über einer bestimmten Schwelle, KYC-Neuprüfung, Auffälligkeit im Spielverhalten — all das löst manuelle Freigaben aus, die das Casino unabhängig von der Zahlungsmethode braucht. Wero würde bei denselben Prüfungen genauso lang oder kurz brauchen. Die Zahlungsmethode ist selten der Engpass.
Worauf achten bei der Wahl der Zahlungsmethode im Online Casino?
Zahlungsmethoden sind nicht gleichwertig. Die Unterschiede liegen nicht nur in Geschwindigkeit und Gebühren, sondern in strukturellen Eigenschaften, die den Casino-Alltag beeinflussen.
Bidirektionalität. Methoden, die Ein- und Auszahlung unterstützen (Trustly, PayPal, Skrill, Neteller), sparen Zeit und Aufwand. Deposit-only-Methoden (Klarna, Paysafecard) zwingen zu einem zweiten Auszahlungsweg – meist klassische Banküberweisung mit 2–5 Werktagen Wartezeit.
Gebühren. Trustly, Klarna und PayPal verlangen keine Gebühren vom Nutzer. Skrill und Neteller verlangen Gebühren bei Auszahlung vom E-Wallet aufs Bankkonto. Manche Casinos schlagen eigene Gebühren auf Zahlungsmethoden auf – Transparenz checken im Cashier.
Bonusausschlüsse. Skrill und Neteller sind oft von Willkommensboni ausgeschlossen. Trustly und Klarna fast nie. PayPal manchmal. Wer den Bonus haben will, checkt die Bonusbedingungen vor der Einzahlung.
Datenschutz. Bankkonto-Methoden (Trustly, Klarna, Wero künftig) geben keine Bankdaten an das Casino weiter – nur die Transaktionsbestätigung. E-Wallets (PayPal, Skrill, Neteller) schaffen eine zusätzliche Datenschutzebene, aber die E-Wallet selbst kennt die Bankdaten. Kreditkarten geben die Kartennummer ans Casino – höchstes Datenleck-Risiko.
GGL-Compliance. Alle Zahlungsmethoden bei GGL-Casinos sind LUGAS-kompatibel – das 1.000-Euro-Einzahlungslimit wird anbieterübergreifend überwacht, egal ob Trustly, Klarna oder Skrill. Keine Methode umgeht das Limit.
Geschwindigkeit. Instant-Banking (Trustly, Klarna) und E-Wallets sind sofort verfügbar. Klassische Banküberweisung dauert 1–3 Werktage. Auszahlungen: Trustly und E-Wallets 24 Stunden, klassische Banküberweisung 2–5 Werktage.
Wer Wert auf Geschwindigkeit und Bidirektionalität legt, nimmt Trustly. Wer E-Wallet-Flexibilität will, Skrill oder Neteller. Wer auf den Bonus aus ist, checkt die Ausschlussliste. Wer Wero vermisst, nimmt Trustly – technisch identisch.
Wero Casino Bonus und Aktionen — Was wäre zu erwarten?
Da Wero bei Casinos noch nicht verfügbar ist, gibt es keine Wero-spezifischen Boni. Die Frage ist rein spekulativ: Falls Wero künftig integriert wird, welche Bonusbedingungen wären wahrscheinlich?
Keine Ausschlüsse von Willkommensboni. Trustly und Klarna sind bei den meisten GGL-Casinos nicht von Bonusangeboten ausgeschlossen. Wero als Bankkonto-basierte Methode würde vermutlich gleich behandelt. E-Wallets (Skrill, Neteller) werden ausgeschlossen, weil sie historisch für Bonusmissbrauch genutzt wurden – Nutzer zahlen ein, nehmen den Bonus, zahlen aus, zahlen bei einem anderen Casino mit demselben E-Wallet ein, nehmen den nächsten Bonus. Bankkonto-Methoden haben diese Historie nicht.
Mögliche Einführungsboni. Falls ein Casino als erstes Wero integriert, wäre ein Einführungsbonus („10 Prozent Extra bei erster Wero-Einzahlung“) denkbar – Marketing-Push für die neue Methode. Trustly hatte bei einigen Casinos temporäre „Trustly-Boni“ zur Markteinführung. Ob Wero denselben Weg geht, hängt davon ab, ob EPI Marketing-Budget in Casino-Partnerschaften steckt.
Umsatzbedingungen. GGL-Casinos haben üblicherweise 30x–40x Umsatzbedingungen auf Bonusse. Das gilt unabhängig von der Zahlungsmethode. Wero würde keine Sonderregeln auslösen.
Mindesteinzahlung für Bonus. Meist 10–20 Euro. Wero würde vermutlich dieselben Schwellen haben wie Trustly und Klarna.
Kurzum: Wero würde sich bonus-technisch verhalten wie Trustly – keine Ausschlüsse, keine Sonderregeln, Standard-Umsatzbedingungen. Ob Casinos Wero aktiv bewerben würden, hängt davon ab, ob Wero selbst Co-Marketing-Budget bereitstellt.
Rechtliche Rahmenbedingungen — GGL, Einzahlungslimits und Zahlungsmethoden
Der Glücksspielstaatsvertrag 2021 (GlüStV 2021) regelt Online-Glücksspiel in Deutschland seit 1. Juli 2021. Die Gemeinsame Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale) ist die Aufsichtsbehörde. Nur Casinos auf der GGL-Whitelist sind legal – alle anderen operieren ohne deutsche Lizenz.
Einzahlungslimit: 1.000 Euro pro Monat, anbieterübergreifend. Das LUGAS-System überwacht das Limit zentral. Ein Spieler kann nicht bei Casino A 1.000 Euro einzahlen und bei Casino B weitere 1.000 Euro – das Limit gilt für alle GGL-Casinos zusammen. Zahlungsdienstleister sind in das System eingebunden – Trustly, Klarna, Skrill, alle melden Einzahlungen an LUGAS. Wero müsste dasselbe tun, falls es integriert wird.
OASIS-Sperre: Bundesweites Selbstausschluss-System. Wer sich sperren lässt, ist bei allen GGL-Casinos gesperrt. Zahlungsdienstleister prüfen gegen die OASIS-Datenbank – eine gesperrte Person kann keine Einzahlung durchführen. Wero müsste OASIS-Anbindung implementieren.
5-Sekunden-Regel und 1-Euro-Mindesteinsatz: Gelten für Spielautomaten, nicht für Zahlungsmethoden. Aber Teil des GGL-Compliance-Pakets, das Casinos einhalten müssen.
Zahlungsmethoden-Vorschriften: Der GlüStV 2021 schreibt keine spezifischen Zahlungsmethoden vor. Casinos müssen sichere, nachvollziehbare Zahlungswege garantieren – SSL-Verschlüsselung, PCI-DSS-Compliance bei Karten, KYC bei allen Methoden. Wero würde diese Anforderungen erfüllen (SSL, Bank-Login als Authentifizierung, KYC via Bank). Die Integration ist regulatorisch möglich – nur technisch noch nicht umgesetzt.
Whitelist- und Blacklist-Systematik: Die GGL führt keine positive Freigabeliste für Zahlungsmethoden. Anders als in einigen anderen EU-Ländern (etwa Italien, wo eine Positivliste verpflichtend ist) reicht in Deutschland die grundsätzliche Compliance-Konformität. Umgekehrt existiert seit 2023 eine Praxis der GGL, gegen unerlaubte Zahlungsströme vorzugehen — Payment-Provider, die illegales Glücksspiel bedienen, werden angeschrieben und zur Sperrung aufgefordert. Für Wero heißt das: Der Marktzutritt zu GGL-Casinos steht offen, aber wenn EPI-Banken Wero-Transaktionen an nicht lizenzierte Anbieter zulassen, gerät das Konsortium in einen regulatorischen Konflikt. Auch das ist ein Grund, warum die Freischaltung selektiv erfolgt.
Wechselwirkung mit dem Zahlungsdiensteaufsichtsgesetz: ZAG-Aufsicht durch die BaFin gilt für alle Payment-Provider mit Sitz oder Betrieb in Deutschland. Klarna, Trustly und PayPal haben BaFin-Passporting oder eine eigene deutsche Zweigniederlassung. Wero läuft über EPI Company SE mit Sitz in Brüssel, das notwendige Passporting nach Deutschland ist erledigt. Casino-relevant wird das erst dann, wenn die GGL zusätzliche Kontrollrechte für Streitfälle verlangt — etwa das schnelle Einfrieren von Transaktionen bei OASIS-Verstößen. Solche Detailregelungen werden zwischen Aufsichtsbehörden ausgehandelt, nicht per Pressemitteilung entschieden. Wero müsste diese Prozesse durchlaufen, um ins Casino-Segment einzusteigen.
Warum Zahlungsmethoden-Verfügbarkeit von Compliance abhängt: Payment-Provider müssen technische Schnittstellen zu LUGAS und OASIS bereitstellen. Das ist Entwicklungsaufwand. Trustly hat ihn geleistet, Klarna ebenfalls, PayPal teilweise. Wero müsste nachrüsten. Die GGL schreibt das nicht explizit vor, aber ohne LUGAS-Anbindung kann ein Casino keine Zahlungsmethode rechtskonform anbieten.
Der rechtliche Rahmen blockiert Wero nicht – er verlangt nur Arbeit, die bisher niemand priorisiert hat.
Geld zurückfordern bei Problemen — Wie schützt man sich?
Rückbuchungen bei Casino-Einzahlungen sind komplex. Anders als beim Shopping gibt es bei Glücksspiel keinen Käuferschutz im klassischen Sinn – das Geld wurde für eine Dienstleistung verwendet (Spielmöglichkeit), nicht für ein Produkt, das nicht geliefert wurde.
Trustly und Klarna: Keine Rückbuchung möglich, weil es Banküberweisungen sind. Banküberweisungen sind final – einmal bestätigt, kann der Nutzer sie nicht widerrufen. Schutz liegt in der Vorauswahl: nur bei GGL-Casinos spielen, nur mit lizenzierten Zahlungsdienstleistern einzahlen.
PayPal: Bietet Käuferschutz, aber bei Glücksspiel stark eingeschränkt. PayPal kann Transaktionen rückbuchen, wenn der Händler (Casino) gegen PayPal-AGB verstößt – aber ein reguläres Verlieren beim Spielen ist kein Grund für Rückbuchung. PayPal-Käuferschutz greift bei nicht gelieferten Waren oder betrügerischen Händlern – nicht bei legalem Glücksspiel.
Skrill und Neteller: Keine Rückbuchung. E-Wallet-Transaktionen sind final wie Banküberweisungen.
Kreditkarten: Chargeback-Verfahren möglich – Nutzer kann Lastschrift bei der Bank anfechten. Aber Casino kann nachweisen, dass die Dienstleistung erbracht wurde (Spielprotokolle, Transaktionslogs). Chargeback bei legalem Glücksspiel führt oft zur Sperrung des Casino-Kontos und rechtlichen Problemen.
Was bei echtem Betrug tun: Falls ein Casino sich weigert, Gewinne auszuzahlen, oder plötzlich verschwindet – GGL kontaktieren ([email protected]), Zahlungsdienstleister informieren, Anwalt konsultieren. Bei GGL-Casinos ist das Risiko niedrig, weil die GGL Auszahlungsprozesse überwacht.
Wero künftig: Würde sich wie Trustly und Klarna verhalten – keine Rückbuchung, weil Banküberweisung. Schutz liegt in der Lizenz-Vorauswahl.
Wero im Casino: Noch Zukunftsmusik, aber Alternativen verfügbar
Wer 2026 nach „Online Casino mit Wero“ sucht, stößt auf eine Lücke. Wero existiert, Wero funktioniert, Wero ist technisch eine ideale Casino-Zahlungsmethode – aber Stand September 2026 akzeptiert kein GGL-lizenziertes Casino in Deutschland Wero. Nicht aus technischen Gründen, nicht aus regulatorischen Gründen, sondern weil die Integration noch nicht priorisiert wurde. Wero fokussiert E-Commerce, Casinos warten ab, ob Wero kritische Masse erreicht. Ein Henne-Ei-Problem.
Die praktische Antwort für Spieler: Trustly ist Wero in allem außer dem Namen. Direkt vom Bankkonto, Echtzeit-Überweisung, Bank-Login als Authentifizierung, bidirektionale Zahlungen (Ein- und Auszahlung), gebührenfrei, bei fast allen GGL-Casinos verfügbar. Wer Wero vermisst, nimmt Trustly – technisch identisch.
Klarna (ehemals Sofort) ist die zweite Wahl: Instant Banking, deposit-only, aber ebenfalls weit verbreitet und gebührenfrei. Giropay, der direkte Vorgänger von Wero im deutschen Markt, ist seit Ende 2024 Geschichte – Wero soll die Lücke füllen, tut es im Casino-Sektor aber noch nicht.
Skrill und Neteller sind die Glücksspiel-Spezialisten: höchste Casino-Akzeptanz, bidirektional, VIP-Programme, aber oft von Bonusangeboten ausgeschlossen und mit Gebühren bei Auszahlung. PayPal ist der Gold-Standard, aber bei GGL-Casinos Mangelware.
Wird Wero kommen? Wahrscheinlich ja, aber der Zeitpunkt ist unklar. Falls Wero im allgemeinen E-Commerce zum Standard wird, werden Casinos nachziehen. Falls Wero stagniert, bleibt Trustly die Bankkonto-Lösung der Wahl. Prognose: frühestens Ende 2026 oder Anfang 2027 erste Casino-Integrationen – falls überhaupt.
Was tun bis dahin? Trustly nutzen. Wer den Unterschied zwischen Trustly und Wero erklären müsste, müsste passen – technisch identisch, nur das Logo ist anders. Die Sehnsucht nach Wero im Casino ist verständlich, aber Stand 2026 ist sie gegenstandslos. Wer „europäisch, direkt vom Konto, schnell, sicher“ will, hat Trustly. Wer auf die Marke Wero wartet, wartet auf ein Feature, das am Ende nur Branding ist.
Ehrliche Bestandsaufnahme: Wero ist noch nicht da, wird vielleicht kommen, aber die Alternativen sind da und funktionieren. Trustly ist Wero ohne den Wero-Namen. Problem gelöst.
Ein Nachwort zur Erwartungshaltung: Wer nach einem Casino sucht, das Wero unterstützt, sollte sich nicht auf Vergleichslisten verlassen, die 2024 oder Anfang 2025 verfasst wurden und Wero bereits als „geplant“ oder „in Einführung“ listen. Diese Formulierungen sind Marketing-Platzhalter, kein belegbarer Marktstand. Wer eine seriöse Antwort will, prüft drei Quellen selbst: die GGL-Whitelist unter gluecksspiel-behoerde.de, die Cashier-Seite des jeweiligen Casinos ohne Anmeldung, und die offizielle Wero-Merchant-Übersicht auf wero-wallet.eu. Fehlt Wero in allen drei Quellen, ist die Integration nicht erfolgt — unabhängig davon, was Affiliate-Ratgeber behaupten. Diese Prüfung dauert fünf Minuten und schützt vor Anmeldungen bei zweifelhaften Betreibern, die Wero als Lockmittel nutzen, obwohl an der Kasse dann doch nur Karten- und E-Wallet-Optionen erscheinen.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»