Online Casino mit Flexepin bezahlen 2026 — Anbieter im Vergleich
 Verfügbar in DE
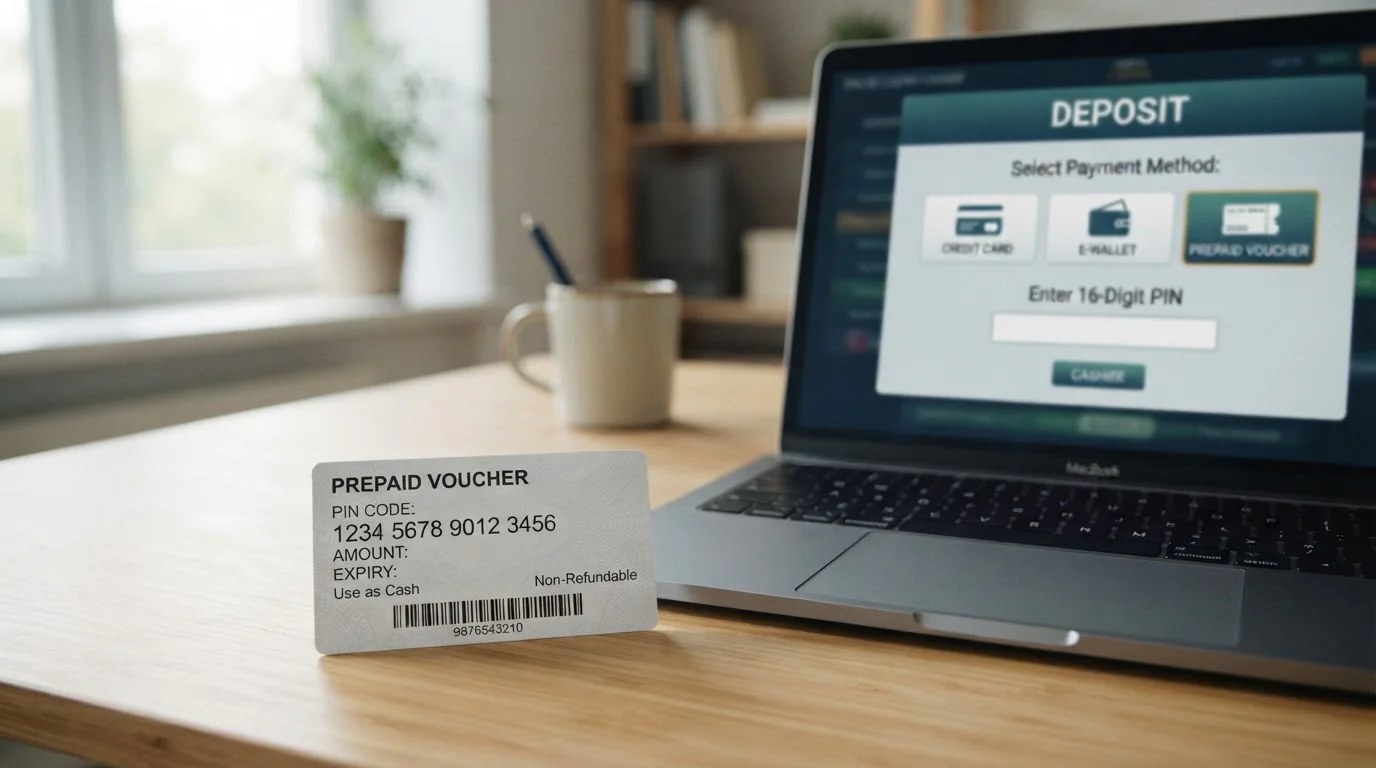
Flexepin löst ein Problem, das viele Spieler kennen: Casino-Einzahlungen ohne Bankkarte, ohne E-Wallet-Registrierung, ohne Spuren im Kontoauszug. Man kauft einen Gutschein, löst den Code ein, fertig. Klingt einfach — und ist es auch, solange man weiß, wo Flexepin überhaupt funktioniert und was die Bedingungen sind.
Der Markt ist zweigeteilt. Auf der einen Seite stehen GGL-lizenzierte Casinos für deutsche Spieler — streng reguliert, mit Oasis-Sperre und 1.000-Euro-Limit. Auf der anderen Seite internationale Anbieter mit Curacao-, Malta- oder Kahnawake-Lizenz, die Flexepin als Zahlungsmethode akzeptieren. Zwischen beiden Welten gibt es keine Brücke: Kein einziges GGL-lizenziertes Casino akzeptiert Flexepin als Einzahlungsmethode, Stand 2026. Das ist kein Zufall, sondern Resultat unterschiedlicher Zahlungsinfrastrukturen.
Wer Flexepin nutzen will, landet zwangsläufig bei Offshore-Anbietern. Das bedeutet nicht automatisch unseriös, aber es bedeutet: keine Bundesaufsicht, keine Oasis-Anbindung, keine deutsche Spielerschutzinfrastruktur. Was man stattdessen bekommt, sind höhere Einsatzlimits, mehr Spielauswahl und teils drastisch bessere Boni. Zehn Anbieter haben wir analysiert — von der Curacao-Veteranenmarke bis zum Kahnawake-Newcomer von 2024.
Die besten Online Casinos mit Flexepin 2026
Wer heute nach Casinos sucht, die Flexepin-Gutscheine annehmen, landet schnell bei einer Handvoll Namen, die in fast jeder Liste auftauchen. Die folgende Tabelle fasst zusammen, was messbar ist: Lizenz, Mindesteinzahlung, Willkommensbonus und die eine Sache, die den Anbieter von den anderen unterscheidet.
| Casino | Lizenz | Mindesteinzahlung | Willkommensbonus | Besonderheit |
|---|---|---|---|---|
| BitStarz | Curacao (unbefristet seit Dez. 2025) | 20 € | 125% bis 2.000 € + 180 Freispiele | Durchschnittlich 8,5 Min. Krypto-Auszahlung |
| Winz.io | Curacao / Estonian / Tobique | 25 € | Bis 10.000 € umsatzfrei (Wheel of Winz) | Wager-freie Boni, 15% Rakeback |
| 20bet | Curacao | 10 € (20 € für Bonus) | 100% bis 120 € + 120 Freispiele | Niedrigster Mindesteinsatz im Vergleich |
| Slot Hunter | Malta MGA | 20 € | Variiert nach Aktion | N1 Interactive-Betreiber, GDPR-konform |
| Impressario | Kahnawake | 10 € | 100% bis 1.000 € + 100 Freispiele | Neuster Anbieter (2024), 7 VIP-Stufen mit bis zu 10% Cashback |
| 24Casino | Estonian / Tobique | Nicht öffentlich spezifiziert | Variiert | Duale EU-kanadische Lizenzierung |
| Run4Win | Tobique | Nicht öffentlich spezifiziert | 150% bis 1.000 NZD | Höchster Prozentsatz beim Willkommensbonus |
| Wintopia | Curacao | Nicht öffentlich spezifiziert | Variiert | Permanente 20% Cashback-Aktion |
| Gamblezen | Curacao | Nicht öffentlich spezifiziert | 200% bis 5.800 € | Höchster absoluter Bonus-Cap im Vergleich |
| Moonwin | Tobique | Nicht öffentlich spezifiziert | 125% bis 1.000 € | Tobique-Lizenz, solide Mittelfeldplatzierung |
Die Zahlen offenbaren ein Muster: Die Mindesteinzahlung pendelt zwischen 10 und 25 Euro, der Bonus zwischen 100 und 200 Prozent. Was die Tabelle nicht zeigt, sind die Umsatzbedingungen, die Spielgewichtung und die Auszahlungswege — Details, die darüber entscheiden, ob ein Bonus Wert hat oder nur Marketing-Dekoration ist.
Welche Online Casinos akzeptieren Flexepin in Deutschland 2026?
Kurze Antwort: alle zehn oben genannten und rund 380 weitere, die auf internationalen Aggregator-Seiten gelistet sind. Lange Antwort: keines davon ist in Deutschland föderal legal. Die GGL-Whitelist führt Stand September 2026 über 200 lizenzierte Anbieter — darunter bet365, Tipico, bwin, LeoVegas Deutschland. Flexepin taucht in keiner Zahlungsoptionenliste auf. Die Infrastruktur der deutschen Lizenzinhaber setzt auf Banküberweisungen, klassische Kreditkarten und vereinzelt PayPal. Prepaid-Voucher wie Flexepin, Paysafecard oder Neosurf sind draußen.
Wer Flexepin nutzt, spielt zwangsläufig außerhalb der deutschen Lizenzstruktur. Das ist rechtlich eine Grauzone: Der Glücksspielstaatsvertrag 2021 erlaubt nur lizenzierte Anbieter, sanktioniert aber primär die Betreiber, nicht die Spieler. Zwischen 2022 und 2025 hat die GGL über 1.800 Websites blockiert und 178 vom Zahlungsverkehr abgeschnitten. Flexepin selbst steht nicht auf einer Sperrliste, aber die Casinos, die es akzeptieren, operieren außerhalb des GGL-Rahmens.
BitStarz Casino
Das dienstälteste Schwergewicht der Liste, seit 2014 dabei und unter Spielern vor allem wegen seiner Krypto-Fokussierung bekannt. BitStarz arbeitet unter einer Lizenz der Curacao Gaming Control Board, die im Dezember 2025 in eine unbefristete Konzession umgewandelt wurde — ein verwaltungstechnisches Detail, das aber signalisiert, dass der Betreiber Direx N.V. langfristig plant. Die Spieleauswahl liegt bei über 5.500 Titeln von 65 Providern, darunter Pragmatic Play, NetEnt und Evolution Gaming für Live-Dealer-Tische.
Das Willkommenspaket erstreckt sich über die ersten vier Einzahlungen und summiert sich auf maximal 2.000 Euro oder den Gegenwert in Bitcoin plus 180 Freispiele. Die Umsatzbedingungen liegen bei 40-fach, der maximale Einsatz während der Bonusphase bei 5 Euro, und Tischspiele tragen nur mit 5 Prozent zur Erfüllung bei — harte Konditionen, die BitStarz in seinen Geschäftsbedingungen komplett öffentlich macht, was in der Branche selten ist. Wer gegen die Ein-Konto-Regel verstößt, verliert nicht nur den Bonus, sondern riskiert die Sperrung. Die Mindesteinzahlung über Flexepin liegt bei 20 Euro. Auszahlungen laufen primär über Krypto-Wallets oder E-Wallets wie Skrill und Neteller; die durchschnittliche Bearbeitungszeit für Krypto-Withdrawals beträgt laut Betreiberangaben 8,5 Minuten, was durch unabhängige Reviews auf Trustpilot bestätigt wird (4,3 von 5 bei über 5.300 Bewertungen). Identitätsprüfung wird vor der ersten Auszahlung fällig.
Wer Wert auf nachweisbare Betriebshistorie legt statt auf eine gestern gestartete Landingpage, findet hier den stabilsten Anker im Vergleich. Das Provably-Fair-System für Eigenentwicklungen ist transparent dokumentiert, die Antwortquote auf negative Reviews liegt bei 96 Prozent. Kehrseite: Die strikten Bonusbedingungen machen Casual Play mit aktivem Bonus zur Gratwanderung.
Winz.io Casino
Gestartet 2020 unter TechOptions Group B.V., hat Winz.io eine Mehrlizenz-Strategie gefahren: Curacao (ebenfalls im Dezember 2025 in eine unbefristete Konzession konvertiert), Estonian und Tobique. Für Spieler bedeutet das primär eines: breitere Zahlungsoptionen und regulatorischen Rückhalt aus drei Jurisdiktionen. Das Portfolio umfasst 7.500 Spiele plus einen integrierten Sportsbook — ein Kombi-Angebot, das nicht jeder Konkurrent abbildet.
Das Herzstück des Willkommensangebots ist das Wheel of Winz: Neukunden drehen bei der ersten Einzahlung ab 25 Euro ein Glücksrad und sichern sich einen Bonus zwischen wenigen Euro und maximal 10.000 Euro — komplett ohne Umsatzbedingungen. Das klingt nach Marketing-Hokuspokus, ist aber vertraglich so fixiert: Wager-Faktor null. Was auf dem Rad landet, ist sofort auszahlbar. Die Wahrscheinlichkeitsverteilung veröffentlicht Winz.io nicht, aber unabhängige Tester berichten von typischen Treffern zwischen 50 und 500 Euro. Zusätzlich gibt es ein VIP-Programm mit 15 Prozent täglichem Rakeback, 10 Prozent Live-Casino-Cashback und 20 Prozent Krypto-Cashback.
Auszahlungen laufen instant über Krypto-Wallets, es gibt keine Auszahlungslimits pro Monat. Die Mindesteinzahlung für Bonusberechtigung liegt bei 25 Euro. Flexepin wird als Fiat-Einzahlungsroute akzeptiert, die Gutscheinbeträge werden in Euro verrechnet. Wer eher auf Sport wettet als Slots zu drehen, findet hier eine der wenigen Flexepin-kompatiblen Plattformen mit vollwertigem Sportwetten-Segment. Trustpilot-Rating: 4,4 von 5 über knapp 5.000 Bewertungen.
20bet Casino
Ein Curacao-lizenziertes Kombi-Angebot aus Casino und Sportsbook, das vor allem durch niedrige Einstiegshürden auffällt. Die Mindesteinzahlung liegt bei 10 Euro — der niedrigste Wert im direkten Vergleich —, für die volle Bonusberechtigung werden allerdings 20 Euro fällig. Das Willkommenspaket teilt sich auf zwei Einzahlungen auf: 100 Prozent bis 120 Euro plus 120 Freispiele beim ersten Mal, 50 Prozent bis 100 Euro plus 50 Freispiele beim zweiten Mal. Die Umsatzbedingungen sind moderat gehalten, die RTP-Range der Slots bewegt sich zwischen 92 und 98 Prozent.
20bet positioniert sich bewusst im Mittelfeld — keine Rekordbeträge, keine exotischen Features, aber ein aufgeräumtes Interface und schnelle Verarbeitung. Flexepin-Einzahlungen werden sofort gutgeschrieben, Auszahlungen laufen über E-Wallets oder Banktransfer. Bearbeitungszeiten liegen bei E-Wallets zwischen 24 und 48 Stunden, bei Banküberweisungen drei bis fünf Werktage. Das Casino richtet sich an Spieler, die den Funktionalismus einer Bank-App einem Karneval-Theme vorziehen. Wer mit 10 Euro einsteigen will, um erst mal die Oberfläche zu testen, kann das hier ohne größere Verlustängste tun.
Slot Hunter Casino
Betrieben von N1 Interactive Ltd und lizenziert von der Malta Gaming Authority — eine der strengeren Aufsichtsbehörden in der EU. Die MGA verlangt Compliance mit GDPR, verpflichtet zur SSL-Verschlüsselung und setzt jährliche Gebühren von 25.000 Euro plus Umsatzabgaben zwischen 10 und 15 Prozent an. Das schlägt sich nicht unbedingt in besseren Boni nieder, aber in transparenteren Datenschutzrichtlinien und einer Beschwerdestelle, die tatsächlich antwortet.
Slot Hunter fokussiert sich, wie der Name andeutet, auf Spielautomaten — über 2.500 Titel von Pragmatic Play, NetEnt, Quickspin und Evolution Gaming für Live-Dealer-Tische. Die Mindesteinzahlung liegt bei 20 Euro. Bonusangebote variieren nach Aktionszeitraum, ein festes Willkommenspaket wie bei BitStarz gibt es nicht; stattdessen rotieren zeitlich begrenzte Kampagnen. Das VIP-Programm staffelt sich über mehrere Level und belohnt Stammkunden mit Cashback, exklusiven Turnieren und persönlichem Account Manager ab einer bestimmten Umsatzschwelle.
Auszahlungen über E-Wallets brauchen typischerweise 24 bis 48 Stunden, Verifizierung ist vor dem ersten Withdrawal Pflicht. N1 Interactive betreibt mehrere Casino-Marken parallel, darunter auch einige mit deutscher Ausrichtung — Slot Hunter selbst hält aber keine GGL-Lizenz und operiert außerhalb des deutschen Regelrahmens. Wer eine Malta-Lizenz als Sicherheitssignal wertet, findet hier die solideste Option im Vergleich.
Impressario Casino
Der Neuling im Feld, gestartet 2024 unter Kahnawake Gaming Commission Lizenz. Kahnawake ist eine kanadische Jurisdiktion mit langjähriger iGaming-Historie — ähnlich respektiert wie Curacao, aber mit strikterer Aufsicht. Impressario setzt auf ein Karneval-Theme (daher der Name) und adressiert primär ein internationales Publikum mit Support in Englisch, Französisch und Deutsch.
Das Spielportfolio umfasst 7.000 Titel, darunter Slots, Live-Casino, Tischspiele und Crash-Games. Das Willkommenspaket liegt bei 100 Prozent bis 1.000 Euro plus 100 Freispiele, die Umsatzbedingungen bei 35-fach — etwas kulanter als BitStarz. Die Mindesteinzahlung beträgt 10 Euro. Besonders interessant ist das VIP-Programm mit sieben Stufen: von Spectator (3 Prozent Cashback) bis Impressario (10 Prozent Cashback), jeweils nur 1-fach umzusetzen. Wer regelmäßig spielt, erreicht schnell die mittleren Stufen und profitiert von spürbaren Rückvergütungen.
Auszahlungen sind auf 20.000 Euro pro Monat gedeckelt, VIP-Spieler erhalten höhere Limits. Unterstützte Währungen sind Euro, US-Dollar, CAD, AUD, NZD und Südafrikanische Rand plus diverse Kryptowährungen. Flexepin wird als Fiat-Voucher akzeptiert, Auszahlungen laufen über E-Wallets wie Skrill, Neteller, MiFinity oder Jeton sowie Krypto-Wallets. Die Plattform ist noch jung, entsprechend dünn ist die öffentliche Review-Basis — wer sich darauf einlässt, betritt relativ unbekanntes Terrain. Die Kahnawake-Lizenz und das transparente VIP-System sprechen allerdings für eine seriöse Absicht.
24Casino
Ein Anbieter mit dualer Lizenzstruktur: Estonian und Tobique. Die estnische Lizenz bringt EU-Anknüpfung, Tobique ergänzt die kanadische Jurisdiktion. Öffentlich verfügbare Detailinformationen zu Mindesteinzahlungen und konkreten Bonusangeboten sind begrenzt, was auf eine zurückhaltende Marketingstrategie hindeutet. Aggregator-Seiten listen 24Casino mit einem Rating von 9,6 von 10 und bestätigen die Flexepin-Akzeptanz. Wer mehr wissen will, muss sich registrieren und das Interface selbst erkunden — eine Hürde, die manche Spieler abschreckt, andere als Qualitätsfilter begrüßen.
Die estnische Lizenzierung deutet auf GDPR-Konformität hin, was bedeutet: transparente Datenschutzerklärungen, Recht auf Auskunft und Löschung, Server innerhalb der EU oder vergleichbarer Jurisdiktionen. Für Spieler, die Wert auf Datenschutz legen, ist das ein Plus. Für Spieler, die vor der Registrierung jedes Detail kennen wollen, ein Minus.
Run4Win Casino
Tobique-lizenziert, bekannt für ein aggressives Willkommenspaket: 150 Prozent bis 1.000 Neuseeland-Dollar — umgerechnet rund 550 Euro. Das ist prozentual der höchste Match-Bonus im Vergleich. Aggregator-Ratings liegen bei 9,5 von 10, Flexepin-Akzeptanz ist bestätigt. Weitere öffentliche Details zur Spieleauswahl, Mindesteinzahlungen und Auszahlungsmethoden sind spärlich. Run4Win fährt eine ähnliche Low-Profile-Strategie wie 24Casino: wenig Außenmarketing, Fokus auf organische Empfehlungen und Stammkundenbindung.
Wer 150 Prozent Bonus reizvoll findet, sollte die Umsatzbedingungen im Kleingedruckten prüfen — je höher der Prozentsatz, desto wahrscheinlicher versteckte Haken wie hohe Wager-Faktoren, niedrige Max-Bet-Caps oder lange Spielgewichtungen. Das Casino selbst kommuniziert diese Details erst nach Registrierung transparent.
Wintopia Casino
Curacao-lizenziert, positioniert sich über eine permanente 20-Prozent-Cashback-Aktion. Das ist ein ungewöhnlicher Ansatz: Die meisten Casinos bieten Cashback nur für VIP-Stufen oder zeitlich begrenzt; Wintopia macht daraus das Hauptverkaufsargument. Zwanzig Prozent auf Nettoverluste ohne VIP-Status sind substanziell — sofern die Bedingungen halten, was die Landingpage verspricht. Aggregator-Ratings liegen bei 9,4 von 10, Flexepin-Akzeptanz ist bestätigt.
Die Cashback-Struktur ist interessant für Spieler mit längerfristigem Zeithorizont: Wer über Wochen oder Monate verteilt spielt, holt über die Rückvergütung einen Teil der Einsätze zurück, unabhängig von Bonusbedingungen. Das entkoppelt die Spielerfahrung vom Jagd-nach-dem-Bonus-Muster. Kehrseite: Informationen zu Mindesteinzahlungen, Auszahlungslimits und Providern sind öffentlich kaum verfügbar. Wintopia ist eine Wette auf ein Versprechen.
Gamblezen Casino
Curacao-lizenziert, fällt durch den höchsten absoluten Bonus-Cap im Vergleich auf: 200 Prozent bis 5.800 Euro. Das ist eine absurd hohe Obergrenze — erreicht wird sie nur von High Rollern, die mehrere Tausend Euro einzahlen. Für durchschnittliche Spieler ist der Cap irrelevant, aber er signalisiert Ambitionen im oberen Marktsegment. Aggregator-Ratings liegen bei 9,3 von 10, Flexepin-Akzeptanz ist bestätigt.
Was bei solchen Zahlen immer mitbedacht werden muss: Umsatzbedingungen, Max-Bet-Beschränkungen und Auszahlungslimits. Ein 5.800-Euro-Bonus mit 50-fachem Wager und 5-Euro-Max-Bet würde Monate brauchen, um freigespielt zu werden — oder ist schlicht nicht freispielbar. Gamblezen veröffentlicht diese Details erst nach Registrierung. Die Zielgruppe sind vermutlich Spieler, die ohnehin vierstellig einzahlen und den Bonus als nettes Extra sehen, nicht als primären Anreiz.
Moonwin Casino
Tobique-lizenziert, mittleres Rating von 9,2 von 10 bei Aggregatoren, Willkommensbonus 125 Prozent bis 1.000 Euro. Moonwin ist der unauffälligste Kandidat im Feld — weder der älteste noch der neueste, weder der bonus-aggressivste noch der transparenteste. Ein solides Mittelfeld-Casino ohne herausragende Features, aber auch ohne offensichtliche Warnsignale. Flexepin-Akzeptanz ist bestätigt, weitergehende öffentliche Informationen sind begrenzt.
Für Spieler, die keinen Pioniergeist haben, aber auch nicht die erstbeste Marketing-Landingpage anklicken wollen, ist Moonwin der Kompromiss: Tobique-Lizenz als Mindestsicherheit, passabler Bonus, keine Skandale in der Recherche. Mehr als das lässt sich ohne tiefere Prüfung nicht sagen.
Flexepin im Online Casino nutzen — So funktioniert die Einzahlung
Das Versprechen von Flexepin ist simpel: Gutschein kaufen, Code eingeben, spielen. Keine Kontoeröffnung, keine Kreditkartenprüfung, keine Transaktionshistorie im Bankportal. Was in drei Sätzen banal klingt, hat ein paar technische Wendungen, die vorab geklärt sein sollten.
Wie funktioniert die Einzahlung mit Flexepin im Online Casino?
Vier Schritte, praktisch bei jedem Anbieter identisch. Erstens: Flexepin-Gutschein beschaffen — entweder online über Recharge.com, Guthaben.de oder SchnellGuthaben.de, oder physisch an einem der weltweit 20.000 Verkaufspunkte (Tankstellen, Kioske, Supermärkte). Der Gutschein hat einen festen Wert, typisch 10, 20, 50, 100 oder 250 Euro. Nach dem Kauf erhält man einen 16-stelligen PIN-Code.
Zweitens: Im Casino-Cashier die Einzahlungsmethode Flexepin auswählen. Nicht jedes Casino listet Flexepin prominent auf der Startseite; manchmal versteckt es sich unter „Weitere Zahlungsmethoden“ oder „Prepaid-Voucher“. Wenn die Option fehlt, akzeptiert das Casino kein Flexepin — die Aggregator-Listings sind nicht immer aktuell.
Drittens: Den 16-stelligen PIN-Code eingeben. Manche Casinos fragen zusätzlich nach dem Gutscheinwert, andere erkennen ihn automatisch. Nach Bestätigung wird der Betrag innerhalb von Sekunden auf dem Casino-Konto gutgeschrieben. Typische Durchlaufzeit: unter zwei Minuten.
Viertens: Spielen. Der Gutscheinbetrag ist ab Gutschrift verfügbar, Bonusbedingungen greifen sofort, falls ein Willkommensbonus aktiviert wurde. Wichtig: Der Gutscheincode ist Einweg-Use. Wer 50 Euro auflädt, aber nur 30 Euro einzahlen will, verliert die restlichen 20 Euro nicht — manche Casinos erlauben Teileinlösungen, andere nicht. Im Zweifel vorher im Live-Chat nachfragen.
Flexepin erhebt keine Einzahlungsgebühren, aber der Verkäufer des Gutscheins kann welche aufschlagen. Online-Anbieter wie Guthaben.de verkaufen meist zum Nennwert, physische Retailer nehmen gelegentlich Aufschläge zwischen 2 und 5 Prozent. Das Casino selbst kassiert keine Gebühren für Flexepin-Transaktionen.
Schritt-für-Schritt Anleitung zur Flexepin-Einzahlung
Noch einmal in kompakter Form, falls die ausführliche Fließtext-Variante oben zu viele Nebensätze hatte: Zuerst kaufen Sie einen Flexepin-Gutschein online oder offline zwischen 10 und 250 Euro. Als Nächstes notieren Sie den 16-stelligen PIN-Code oder erhalten ihn per E-Mail. Danach öffnen Sie Ihr Casino-Konto und navigieren zum Cashier, wo Sie „Flexepin“ als Einzahlungsmethode auswählen. Anschließend geben Sie den PIN-Code ein und bestätigen den Betrag. Zum Schluss erfolgt die Gutschrift innerhalb von Sekunden, und die Einzahlung ist abgeschlossen.
Kein Schritt erfordert eine Registrierung bei Flexepin selbst, keine Identitätsprüfung vor der Einzahlung, keine Zwei-Faktor-Authentifizierung. Das macht Flexepin schneller als E-Wallets, aber auch unwiderruflicher: Eine falsche PIN-Eingabe kann den Gutschein ungültig machen, Rückbuchungen wie bei Kreditkarten gibt es nicht.
Flexepin Gutschein kaufen — Online und offline
Flexepin ist ein australisches Produkt von Flexepin Pty Ltd, mittlerweile in über 30 Ländern verfügbar. Die drei häufigsten Kaufwege:
Online-Kauf über spezialisierte Gutscheinportale wie Recharge.com, Guthaben.de oder SchnellGuthaben.de. Man wählt den Betrag, bezahlt per Sofortüberweisung, Kreditkarte oder PayPal, erhält den PIN-Code per E-Mail. Lieferzeit: sofort bis fünf Minuten. Vorteil: Nennwertverkauf, keine Aufschläge. Nachteil: Man gibt dem Portal Zahlungsdaten — was die Anonymität gegenüber dem Casino wahrt, aber nicht gegenüber dem Gutscheinanbieter.
Offline-Kauf an physischen Verkaufsstellen — Tankstellen, Kioske, Supermärkte. Flexepin listet auf seiner Website eine Händlersuche, aber die Abdeckung ist regional unterschiedlich. In Deutschland sind physische Verkaufsstellen deutlich seltener als in Australien oder Kanada. Vorteil: echte Anonymität, Barzahlung möglich. Nachteil: Man muss die Verkaufsstelle erst finden, und manche erheben Aufschläge.
Direkt über die Flexepin-Website (flexepin.com) kann man Gutscheine ebenfalls ordern, allerdings ist der Prozess nicht reibungsloser als über Drittanbieter — und die Website selbst verlangt eine Zahlungsmethode, womit die Anonymität wieder eingeschränkt ist.
Wo kann man Flexepin Gutscheine kaufen?
Für deutsche Nutzer die verlässlichsten Adressen: Guthaben.de (etablierter Voucher-Händler mit breiter Produktpalette), Recharge.com (internationaler Anbieter mit deutscher Lokalisierung), SchnellGuthaben.de (spezialisiert auf Prepaid-Produkte). Alle drei verkaufen zum Nennwert, akzeptieren gängige Zahlungsmethoden und liefern innerhalb von Minuten. Physische Verkaufsstellen in Deutschland sind rar; wer darauf angewiesen ist, sollte die Flexepin-Händlersuche konsultieren oder auf Paysafecard ausweichen, die flächendeckender verfügbar ist.
Limits und Stückelungen
Flexepin-Gutscheine gibt es in festen Stückelungen: 10, 20, 50, 100 und 250 Euro sind Standard, manche Anbieter führen auch 500-Euro-Codes. Die häufigste Frage: Kann man mehrere Gutscheine kombinieren? Antwort: teilweise. Einige Casinos erlauben die Eingabe mehrerer PIN-Codes in einer Transaktion, andere nicht. Im Zweifel zwei separate Einzahlungen tätigen.
Wichtig für Budgetkontrolle: Der Gutscheinwert ist die Obergrenze. Wer einen 50-Euro-Gutschein hat, kann maximal 50 Euro einzahlen — kein Cent mehr. Das ist das Kernargument für Flexepin: feste Beträge, keine Möglichkeit, sich in der Hitze des Gefechts zu übernehmen. Die Kehrseite: Wer spontan nachladen will, muss einen neuen Gutschein kaufen, was bei Online-Kauf ein paar Minuten dauert, bei Offline-Kauf den Gang zum Kiosk bedeutet.
Was ist die Mindesteinzahlung mit Flexepin im Casino?
Die Mindesteinzahlung hängt vom Casino ab, nicht von Flexepin. BitStarz verlangt 20 Euro, Winz.io 25 Euro, 20bet nur 10 Euro. Der kleinste Flexepin-Gutschein liegt bei 10 Euro — wer also bei 20bet einzahlen will, kommt mit einem 10-Euro-Code durch. Bei BitStarz oder Slot Hunter braucht es mindestens 20 Euro, bei Winz.io 25 Euro. Teileinlösungen (nur 15 Euro von einem 20-Euro-Gutschein einzahlen) sind technisch möglich, aber nicht alle Casinos unterstützen das Feature. Der nicht genutzte Restbetrag verfällt in solchen Fällen nicht sofort, aber die Nutzung ist umständlich.
Bonusberechtigung ist ein separates Thema: Viele Casinos setzen für den vollen Willkommensbonus eine höhere Mindesteinzahlung an als für reguläre Einzahlungen. 20bet verlangt 20 Euro für den Bonus, obwohl die allgemeine Mindesteinzahlung bei 10 Euro liegt. Wer nur testen will, zahlt 10 Euro ein und verzichtet auf den Bonus. Wer den Bonus will, muss die höhere Schwelle nehmen.
Ein Detail am Rande: Die Pool-Keywords enthalten Anfragen wie „1€ flexepin casino“ und „5€ flexepin einzahlung“. Das ist Wunschdenken. Flexepin-Gutscheine starten bei 10 Euro. Es gibt keine 1-Euro- oder 5-Euro-Codes. Wer mit weniger als 10 Euro einsteigen will, braucht eine andere Zahlungsmethode.
Flexepin Casino Bonus — Willkommenspakete und Aktionen
Die gute Nachricht zuerst: Flexepin-Einzahlungen qualifizieren bei praktisch allen Anbietern für den Willkommensbonus. Anders als Skrill oder Neteller, die bei manchen Casinos vom Bonus ausgeschlossen sind, gilt Flexepin als neutrale Einzahlungsmethode. Die schlechte Nachricht: Der Bonus selbst ist selten so „gratis“, wie die Marketing-Zeile suggeriert.
Gibt es einen Casino Bonus für Flexepin Einzahlungen?
Ja, aber nicht exklusiv für Flexepin. Die Casinos bieten Willkommensboni unabhängig von der Zahlungsmethode — ob Flexepin, Kreditkarte oder Krypto, spielt keine Rolle, solange die Mindesteinzahlung erreicht wird. Exklusive „Flexepin-Boni“ gibt es nicht. Was man bekommt, ist das reguläre Willkommenspaket: 100 bis 200 Prozent Match-Bonus plus Freispiele, gestaffelt über die ersten ein bis vier Einzahlungen.
BitStarz zahlt 125 Prozent bis 2.000 Euro plus 180 Freispiele über vier Einzahlungen. Winz.io bietet bis 10.000 Euro über das Wheel of Winz, komplett umsatzfrei. 20bet gibt 100 Prozent bis 120 Euro plus 120 Freispiele auf die erste Einzahlung. Impressario matcht 100 Prozent bis 1.000 Euro plus 100 Freispiele. Gamblezen toppt mit 200 Prozent bis 5.800 Euro. Die Zahlen klingen spektakulär, die Umsatzbedingungen relativieren sie.
Flexepin-Einzahlungen und Bonusberechtigung
Hier die Bestätigung: Flexepin ist bonusberechtigt. Das unterscheidet es von manchen E-Wallets, die bei bestimmten Casinos vom Bonus ausgeschlossen sind. Der Grund: Flexepin ist keine Rückbuchungs-Methode. Einmal eingelöst, ist der Betrag unwiderruflich beim Casino. Das macht es aus Betreibersicht sicherer als Kreditkarten, bei denen Chargebacks drohen. Deshalb gibt es keine Bonus-Exklusion.
Was bonusberechtigt nicht bedeutet: automatisch aktiviert. Manche Casinos verlangen vor der Einzahlung einen Opt-in, andere einen Bonuscode. Wer ohne Bonus spielen will, muss bei der Einzahlung aktiv „kein Bonus“ anklicken — sonst wird der Bonus automatisch gutgeschrieben und die Umsatzbedingungen greifen sofort. Rückgängig machen lässt sich das meist nicht, oder nur unter Verlust des eingezahlten Betrags.
Die besten Willkommensboni bei Flexepin Casinos
„Best“ ist Definitionssache. Höchster Betrag? Winz.io mit bis zu 10.000 Euro. Höchster Prozentsatz? Run4Win mit 150 Prozent oder Gamblezen mit 200 Prozent. Fairste Bedingungen? Winz.io, weil wager-frei. Niedrigste Einstiegshürde? 20bet mit 10-Euro-Mindesteinzahlung.
Für Gelegenheitsspieler ist ein moderater Bonus mit niedrigen Umsatzbedingungen wertvoller als ein gigantischer Betrag mit 50-fachem Wager. BitStarz bietet 125 Prozent bei 40-fachem Umsatz — das bedeutet, wer 100 Euro einzahlt und 125 Euro Bonus bekommt, muss insgesamt 9.000 Euro umsetzen (225 Euro Bonusbetrag × 40), bevor eine Auszahlung möglich ist. Bei durchschnittlich 96 Prozent RTP bleiben nach 9.000 Euro Umsatz statistisch 8.640 Euro übrig — ein theoretischer Verlust von 360 Euro, um 125 Euro Bonus freizuspielen. Das ist keine attraktive Rechnung.
Winz.ios wager-freier Ansatz umgeht das Problem: Was auf dem Wheel of Winz landet, ist sofort auszahlbar. Das macht den Bonus faktisch zum Geschenk, nicht zur Umsatzfalle. Der Haken: Die Wheel-Ergebnisse streuen breit, und die Wahrscheinlichkeit, die vollen 10.000 Euro zu treffen, liegt im Promillebereich. Realistische Erwartung sind 50 bis 500 Euro.
Umsatzbedingungen und Bonusbedingungen
Hier wird aus einem scheinbaren Geschenk ein Vertrag mit Kleingedrucktem. Umsatzbedingungen (Wagering Requirements) legen fest, wie oft der Bonusbetrag durchgespielt werden muss, bevor eine Auszahlung möglich ist. Typische Faktoren: 30x bis 50x. BitStarz: 40x. Impressario: 35x. Winz.io: 0x (Ausnahme).
Zusätzlich gibt es Max-Bet-Beschränkungen: Während der Bonusumsatz aktiv ist, darf der Einsatz pro Spin oder Hand einen bestimmten Betrag nicht überschreiten — meist 5 Euro. Wer darüber wettet, riskiert die Annullierung des Bonus und aller damit erzielten Gewinne. Das gilt auch, wenn der Verstoß versehentlich passiert.
Spielgewichtung ist der dritte Faktor: Slots tragen typischerweise 100 Prozent zur Erfüllung bei, Tischspiele nur 5 bis 10 Prozent, Live-Casino oft 0 Prozent. Wer also Roulette oder Blackjack bevorzugt, wird den Bonus nicht freispielen können, oder es dauert zehnmal länger. BitStarz ist hier explizit: Tischspiele 5 Prozent, Video Poker 10 Prozent, Slots 100 Prozent.
Zeitlimit ist der vierte Punkt: Die meisten Boni müssen innerhalb von 30 Tagen umgesetzt werden, sonst verfallen sie. Wer nur gelegentlich spielt, schafft das nicht. Ein 40x-Bonus auf 200 Euro bedeutet 8.000 Euro Umsatz in 30 Tagen — das sind 267 Euro pro Tag, oder bei durchschnittlich 1 Euro Einsatz 267 Spins täglich. Für Casual Player unrealistisch.
Die zynische Wahrheit: Boni sind Kundenbindungsinstrumente, keine Geschenke. Wer sie als nettes Extra behandelt und nicht als Hauptmotivation, fährt besser. Wer ohne Bonus einzahlt, kann jederzeit auszahlen, ohne Umsatzbedingungen oder Max-Bet-Caps. Das ist die unspektakuläre, aber ehrlichste Variante.
Auszahlungen bei Flexepin Casinos — Alternativen und Bearbeitungszeiten
Flexepin ist eine Einbahnstraße. Man kann einzahlen, aber nicht auszahlen. Das ist keine Einschränkung des Casinos, sondern Systemarchitektur: Flexepin-Gutscheine sind Prepaid-Voucher ohne Konto-Backend. Es gibt kein Flexepin-Wallet, auf das Gewinne zurückfließen könnten. Wer auszahlen will, braucht eine Alternative.
Kann man Gewinne auf Flexepin auszahlen lassen?
Nein. Flexepin ist ausschließlich für Einzahlungen konzipiert. Auszahlungen laufen über E-Wallets (Skrill, Neteller, MiFinity, Jeton), Banktransfer oder Krypto-Wallets. Das bedeutet: Wer mit Flexepin einzahlt, muss vor der ersten Auszahlung eine zweite Zahlungsmethode hinterlegen und verifizieren. Die meisten Casinos verlangen dabei eine Identitätsprüfung (KYC) — Ausweis hochladen, Adressnachweis beibringen, manchmal auch ein Selfie mit Ausweis.
Die Logik dahinter: Geldwäsche-Prävention. Casinos sind verpflichtet, Auszahlungen nur auf Konten oder Wallets zu tätigen, die dem Spieler nachweislich gehören. Ein anonymer Flexepin-Gutschein erfüllt diese Anforderung nicht. Die Anonymität von Flexepin endet also bei der Auszahlung.
Warum Auszahlungen nicht auf Flexepin möglich sind
Technisch: Flexepin hat keine Wallet-Funktion. Es gibt keine Flexepin-Kontonummer, auf die Geld zurücküberwiesen werden könnte. Der Gutschein ist ein Einweg-Produkt — eingelöst und erschöpft. Man könnte theoretisch ein neues System bauen, bei dem Flexepin auch Auszahlungen abwickelt, aber das würde die Registrierung eines Flexepin-Kontos erfordern, womit die Anonymität verloren wäre. Dann könnte man gleich ein E-Wallet nutzen.
Regulatorisch: Die meisten Lizenzbehörden verlangen, dass Auszahlungen auf verifizierte Konten gehen. Prepaid-Voucher erfüllen diese Anforderung nicht. Curacao ist hier laxer als Malta oder die MGA, aber auch Curacao-Casinos müssen bei größeren Summen KYC durchführen. Flexepin als anonyme Auszahlungsmethode würde diesen Rahmen sprengen.
Die praktische Konsequenz: Wer Flexepin als Einzahlungsmethode bevorzugt, weil er keine Kreditkarte oder kein E-Wallet haben will, muss spätestens bei der Auszahlung eines dieser Systeme einrichten. Die Anonymität ist dann nur noch einseitig.
E-Wallets als Auszahlungsalternative
Die gängigste Lösung: Skrill, Neteller, MiFinity oder Jeton. Alle vier sind bei den meisten Flexepin-Casinos als Auszahlungsmethode akzeptiert. Die Registrierung dauert fünf Minuten, die Verifizierung (Ausweis hochladen, E-Mail bestätigen) ein bis zwei Tage. Danach kann man Auszahlungen empfangen.
Bearbeitungszeiten variieren nach Casino:
- BitStarz: Krypto-Auszahlungen durchschnittlich 8,5 Minuten, E-Wallets 1 bis 24 Stunden.
- Winz.io: Instant für Krypto, E-Wallets innerhalb von Stunden.
- Slot Hunter: 24 bis 48 Stunden für E-Wallets, Banktransfer 3 bis 5 Werktage.
- Impressario: E-Wallets 24 Stunden, monatliches Auszahlungslimit 20.000 Euro (höher für VIPs).
- 20bet: E-Wallets 24 bis 48 Stunden, Banktransfer 3 bis 5 Werktage.
Krypto-Auszahlungen sind fast immer schneller als E-Wallets, aber nicht jeder will ein Bitcoin-Wallet einrichten. Wer Flexepin nutzt, weil er Krypto vermeiden will, landet zwangsläufig bei E-Wallets als Kompromiss.
Bearbeitungszeiten nach Casino
Die oben genannten Zeiten sind Richtwerte. In der Praxis hängt die Geschwindigkeit von drei Faktoren ab: KYC-Status (verifizierte Konten werden schneller bearbeitet), VIP-Level (höhere Stufen haben Priority-Queues) und Auszahlungsbetrag (große Summen lösen manuelle Prüfungen aus).
BitStarz hat den Ruf, bei Krypto-Auszahlungen tatsächlich innerhalb von Minuten zu zahlen, solange das Konto verifiziert ist. Slot Hunter als Malta-lizenziertes Casino ist gründlicher, dafür langsamer. Impressarios monatliches Limit von 20.000 Euro kann für High Roller zum Engpass werden — wer 50.000 Euro gewonnen hat, muss die Auszahlung auf drei Monate strecken, es sei denn, der VIP-Status hebt das Limit.
Banktransfer ist die langsamste Option: drei bis fünf Werktage sind Standard, bei internationalen Überweisungen bis zu zehn Tage. Gebühren fallen meist an — zwischen 10 und 50 Euro pro Transfer, abhängig von der Bank. E-Wallets und Krypto sind schneller und günstiger, weshalb die meisten Spieler diese Route wählen.
Flexepin vs. Paysafecard und andere Prepaid-Voucher
Flexepin ist nicht die einzige Prepaid-Lösung im Markt. Paysafecard, Neosurf, Cashlib und CashtoCode bieten ähnliche Mechaniken: Gutschein kaufen, Code einlösen, anonym einzahlen. Die Frage ist, warum man Flexepin den anderen vorziehen oder sie meiden sollte.
Der direkte Vergleich der beiden führenden Voucher-Systeme fasst die Unterschiede zusammen:
| Merkmal | Flexepin | Paysafecard |
|---|---|---|
| Am Markt | australisches Produkt (Flexepin Pty Ltd) | seit 2000, über 50 Länder |
| Stückelungen | 10, 20, 50, 100, 250 € | 10, 25, 50, 100 € |
| Inaktivitätsgebühr | keine | 3 € pro Monat ab dem 13. Monat |
| Konto-Option | keine | optional (my paysafecard) |
| Casino-Akzeptanz | geringer | breiter |
Was ist der Unterschied zwischen Flexepin und Paysafecard?
Paysafecard ist der Platzhirsch — seit 2000 am Markt, in über 50 Ländern verfügbar, an Hunderttausenden Verkaufsstellen erhältlich. Flexepin ist jünger, kleiner, weniger verbreitet. Der funktionale Unterschied ist minimal: Beide sind 16-stellige PIN-Codes, beide funktionieren ohne Registrierung, beide sind einmalig verwendbar.
Der Unterschied liegt in der Akzeptanz. Paysafecard wird von mehr Casinos akzeptiert als Flexepin. Wer die Wahl hat, findet für Paysafecard eine breitere Casino-Auswahl. Die Stückelungen sind nahezu identisch: Paysafecard bietet 10, 25, 50, 100 Euro, Flexepin 10, 20, 50, 100, 250 Euro. Flexepin hat die 250-Euro-Stückelung, die Paysafecard nicht führt — relevant für Spieler, die größere Beträge auf einmal laden wollen.
Gebühren: Paysafecard erhebt nach zwölf Monaten eine Inaktivitätsgebühr von 3 Euro pro Monat auf nicht verwendete Guthaben. Flexepin hat keine Verfallsgebühren. Das macht Flexepin für Spieler attraktiver, die Gutscheine auf Vorrat kaufen.
Registrierung: Beide funktionieren ohne, aber Paysafecard bietet optional ein my paysafecard-Konto an, das mehrere Gutscheine bündelt und höhere Transaktionen ermöglicht. Flexepin hat keine vergleichbare Konto-Option. Wer die Anonymität maximieren will, bleibt bei anonymen Einzelcodes — da sind beide gleichwertig.
Zusammengefasst: Paysafecard ist verbreiteter, Flexepin hat die höhere Einzelstückelung und keine Inaktivitätsgebühren. Funktional sind sie austauschbar.
Rechtliche Situation — Flexepin Casinos und deutsche Lizenzierung
Hier wird es unbequem. Die Frage, ob Flexepin-Casinos in Deutschland legal sind, hat keine einfache Antwort — und wer eine sucht, bekommt meist Marketing statt Jura.
Sind Flexepin Casinos in Deutschland legal?
Kommt darauf an, was mit „legal“ gemeint ist. Wenn die Frage lautet: „Darf ich als deutscher Spieler bei einem Flexepin-Casino spielen?“ — dann ist die Antwort: rechtliche Grauzone, primäres Risiko beim Betreiber, nicht beim Spieler.
Der Glücksspielstaatsvertrag 2021 (GlüStV) erlaubt Online-Glücksspiel nur bei Anbietern mit gültiger deutscher Lizenz. Die GGL führt eine offizielle Whitelist mit über 200 lizenzierten Anbietern. Kein einziger davon akzeptiert Flexepin. Das ist Fakt, nachprüfbar über die GGL-Website (gluecksspiel-behoerde.de). Wer Flexepin nutzen will, spielt zwangsläufig bei einem Anbieter außerhalb der deutschen Lizenzstruktur.
Ist das illegal? Aus Sicht des GlüStV: ja. Der Staatsvertrag verbietet das Angebot von Online-Glücksspiel ohne deutsche Lizenz auf deutschem Territorium. Das Verbot richtet sich aber primär an die Betreiber, nicht an die Spieler. Es gibt keine Strafnorm im GlüStV, die Spieler für die Teilnahme an nicht-lizenzierten Angeboten sanktioniert. Theoretisch könnte man über Ordnungswidrigkeiten argumentieren, praktisch wird das nicht verfolgt.
Was die GGL verfolgt: Zahlungsblockaden. Seit 2022 wurden 178 nicht-lizenzierte Anbieter vom Zahlungsverkehr abgeschnitten — Banken und Zahlungsdienstleister wurden verpflichtet, Transaktionen zu diesen Casinos zu unterbinden. Flexepin selbst steht nicht auf einer Sperrliste, aber die Casinos, die es akzeptieren, könnten in Zukunft blockiert werden. Die GGL hat bis 2025 über 1.800 Websites unzugänglich gemacht und 287 Verbotsverfahren eingeleitet — die Tendenz zeigt steigende Enforcement-Aktivität.
GGL-Lizenz und Flexepin — Die Fakten
Die GGL vergibt Lizenzen für Sportwetten, virtuelle Automatenspiele, Online-Poker und seit 2021 auch für Online-Casino-Spiele. Die lizenzierten Anbieter müssen strikte Auflagen erfüllen: 1.000-Euro-Monatslimit pro Spieler über alle Anbieter hinweg (OASIS-System), 1-Euro-Maximaleinsatz pro Spin, 5-Sekunden-Mindestdauer zwischen Spins, kein Autoplay, keine Live-Casino-Spiele. Die Zahlungsinfrastruktur ist auf Banküberweisungen, Kreditkarten und vereinzelt PayPal beschränkt.
Prepaid-Voucher wie Flexepin, Paysafecard oder Neosurf sind nicht Teil dieser Infrastruktur. Der Grund: Anonymität. Das OASIS-System soll sicherstellen, dass Spieler nicht über mehrere Casinos hinweg das 1.000-Euro-Limit umgehen. Prepaid-Voucher lassen sich schwerer tracken als Banküberweisungen. Deshalb werden sie nicht zugelassen.
Das bedeutet: Solange die GGL-Regularien gelten, wird kein GGL-lizenziertes Casino Flexepin akzeptieren. Die Infrastruktur schließt es aus. Wer Flexepin nutzen will, muss außerhalb des GGL-Rahmens spielen — bei Curacao-, Malta-, Kahnawake- oder Estonian-lizenzierten Anbietern.
Offshore-Lizenzen
„Offshore“ ist kein Qualitätsurteil, sondern eine geografische Klassifikation: Lizenzen außerhalb der EU oder des direkten Regulierungsrahmens des Spielerlandes.
Curacao ist die am weitesten verbreitete Offshore-Lizenz. Sie ist günstig zu erwerben (wenige Tausend Euro Jahresgebühr), stellt niedrige technische Anforderungen und erlaubt ein breites Spielangebot. Die Aufsicht ist lax. Spielerschutz-Mechanismen sind minimal. Beschwerden werden selten durchgesetzt. Curacao ist die Default-Wahl für Betreiber, die schnell starten wollen. Das bedeutet nicht, dass alle Curacao-Casinos unseriös sind — BitStarz und 20bet halten ihre Zahlungen ein, haben jahrelange Betriebshistorie. Aber die Lizenz selbst bietet wenig Schutz bei Streitfällen.
Malta (MGA) ist strenger. Die Malta Gaming Authority verlangt umfassende Compliance, GDPR-Konformität, regelmäßige Audits und harte finanzielle Anforderungen (100.000 Euro Stammkapital, 25.000 Euro Jahresgebühr, Umsatzabgaben bis 15 Prozent). MGA-Lizenzen gelten als seriös. Slot Hunter mit seiner MGA-Lizenz ist das einzige Casino in der Liste, das diesen Standard erfüllt. Kehrseite: MGA-Casinos sind langsamer bei Auszahlungen und bürokratischer bei Verifizierung.
Kahnawake (Kanada) liegt irgendwo dazwischen. Die Kahnawake Gaming Commission existiert seit 1996, hat längere Historie als Curacao, aber weniger strikte Auflagen als Malta. Impressario mit seiner Kahnawake-Lizenz profitiert von einem respektablen Namen, ohne MGA-Bürokratie. Beschwerdemechanismen existieren, werden aber seltener genutzt als bei MGA.
Estonian und Tobique sind Nischen. Estonian-Lizenzen bringen EU-Anbindung, Tobique (ebenfalls Kanada) ähnelt Kahnawake. Beide sind seltener als Curacao, bieten aber regulatorische Legitimität jenseits der reinen Offshore-Marke.
Für deutsche Spieler ist das Fazit: Keine dieser Lizenzen bietet den Schutz einer GGL-Lizenz. Bei Streitfällen mit dem Casino gibt es keinen deutschen Rechtsweg, keine Bundesaufsicht, keine OASIS-Sperre. Im Gegenzug gibt es keine 1.000-Euro-Limits, keine 1-Euro-Einsatzdeckelung, keine 5-Sekunden-Spin-Verzögerung. Das ist der Trade-off.
Spielerschutz bei internationalen Anbietern
Die internationalen Casinos werben oft mit „Responsible Gambling Tools“ — Einzahlungslimits, Sitzungszeitlimits, Selbstausschluss. Diese Tools existieren tatsächlich, sind aber optional und selbst zu setzen. Es gibt keine zentrale Sperre wie OASIS, die über alle Anbieter hinweg greift. Wer sich bei BitStarz selbst ausschließt, kann am selben Tag bei Winz.io weiterspielen.
Die Verfügbarkeit von Support variiert. BitStarz antwortet auf 96 Prozent seiner negativen Trustpilot-Reviews, Slot Hunter als N1-Interactive-Marke hat einen 24/7-Live-Chat. Bei kleineren Anbietern wie Run4Win oder Wintopia ist der Support schwerer einzuschätzen, weil öffentliche Reviews fehlen.
Ein Punkt, der oft übersehen wird: Viele dieser Casinos erlauben unbegrenzte Einzahlungen. Wer Flexepin-Gutscheine auf Vorrat kauft, kann an einem Abend mehrere Tausend Euro einzahlen, ohne dass das System eingreift. Das ist Freiheit für erfahrene Spieler und Risiko für gefährdete. Die GGL-Struktur zwingt zur Pause, die Offshore-Struktur nicht.
Verantwortungsvolles Spielen mit Flexepin — Budgetkontrolle und Limits
Flexepin hat einen inhärenten Budgetcontrol-Mechanismus: Man kann nur ausgeben, was auf dem Gutschein steht. Ein 50-Euro-Code bedeutet maximal 50 Euro Verlust. Klingt simpel, ist aber effektiver als viele aufwändige Limit-Systeme, weil die Hürde für weiteres Geld physisch oder zeitlich ist. Wer nachladen will, muss einen neuen Gutschein kaufen — das bedeutet den Gang zum Kiosk oder den Kauf online mit Wartezeit. Diese Reibung schützt.
Die Kehrseite: Wer zehn Gutscheine auf Vorrat kauft, hat diese Reibung ausgehebelt. Dann ist Flexepin nicht besser als eine Kreditkarte. Der Mechanismus funktioniert nur, wenn man bewusst einkauft: einen Gutschein, eine Session, nicht mehr.
Die typische Falle bei Offshore-Casinos ohne OASIS ist die Verfügbarkeit. Keine zentrale Sperre, kein monatliches Limit über Anbieter hinweg, kein erzwungenes Cooling-off nach Verlusten. Wer bei drei Casinos parallel spielt, kann bei jedem einzeln Limits setzen — aber die Summe kontrolliert niemand.
Praktische Ansätze: Erstens, Flexepin-Gutscheine nur in der benötigten Stückelung kaufen, nicht auf Vorrat. Zweitens, bei jedem Casino die Einzahlungslimits manuell setzen — auch wenn sie optional sind. Drittens, nur bei einem Casino gleichzeitig spielen, nicht bei drei parallel. Viertens, Auszahlungen nicht sofort zurückspielen, sondern tatsächlich auszahlen lassen und das Geld vom Casino-Konto entfernen.
Die härteste Maßnahme: Selbstausschluss. Alle zehn Casinos bieten die Option, sich temporär oder permanent sperren zu lassen. Das ist kein OASIS-Ersatz, aber besser als nichts. Wer merkt, dass die Kontrolle verloren geht, sollte diese Option nutzen — und nicht bei einem anderen Casino gleich weitermachen.
Neue Flexepin Casinos 2026
Impressario ist der jüngste Neuzugang, gestartet 2024. Das macht es zum Test Case für Spieler, die gern früh dabei sind — und zum Risiko für die, die lieber etablierte Marken bevorzugen. Neue Casinos bringen oft aggressive Boni, frisches Design und den Willen, sich zu beweisen. Sie bringen aber auch fehlende Trackrecord, unerprobte Auszahlungsprozesse und das Risiko, nach einem Jahr wieder zu verschwinden.
Impressario hat einige Dinge richtig gemacht: Kahnawake-Lizenz statt reinem Curacao, transparentes VIP-System mit klaren Cashback-Stufen, breite Währungsunterstützung inklusive Krypto. Die Tatsache, dass sie Flexepin von Anfang an integriert haben, deutet auf durchdachte Payment-Infrastruktur. Die Review-Basis ist dünn — unter 100 Trustpilot-Bewertungen, keine mehrjährige Betriebsgeschichte. Wer dort einzahlt, ist Early Adopter.
Die anderen neun Casinos in der Liste haben alle mindestens zwei Jahre Betriebszeit. BitStarz seit 2014, Winz.io seit 2020, 20bet seit circa 2020. Das ist kein Garant für Seriosität, aber ein Indikator: Wer jahrelang am Markt ist und Zahlungen geleistet hat, verschwindet nicht über Nacht. Impressario muss das erst beweisen.
Für 2026 ist kein weiterer großer Flexepin-kompatibler Newcomer angekündigt. Der Markt ist relativ gesättigt, und neue Casinos setzen eher auf Krypto oder proprietäre Zahlungsmethoden als auf Prepaid-Voucher. Wer auf Flexepin fixiert ist, bewegt sich in einem Markt, der sich seit 2022 kaum verändert hat.
Häufige Probleme und Lösungen bei Flexepin-Einzahlungen
Die Mechanik ist einfach, aber nicht fehlerfrei. Drei Problemszenarien tauchen regelmäßig auf: abgelehnte Codes, Teileinlösungen und Währungsinkompatibilität.
Abgelehnte Codes passieren meist aus zwei Gründen. Erstens: Der Code wurde bereits verwendet. Flexepin-PINs sind Einweg-Use; wer denselben Code zweimal eingibt, erhält eine Fehlermeldung. Zweitens: Tippfehler. 16 Stellen sind fehleranfällig, vor allem wenn der Code handschriftlich notiert wurde. Die Lösung: Code aus der Kaufbestätigung kopieren und einfügen, nicht abtippen. Wenn das Casino behauptet, der Code sei ungültig, aber der Kauf bestätigt ist, liegt das Problem meist beim Casino-System. Dann hilft nur der Live-Chat.
Teileinlösungen sind technisch möglich, aber nicht alle Casinos unterstützen sie. Wer einen 100-Euro-Gutschein hat, aber nur 50 Euro einzahlen will, muss vorher prüfen, ob das Casino Restwerte akzeptiert. BitStarz erlaubt Teileinlösungen, 20bet ebenfalls. Bei kleineren Anbietern ist die Funktion oft nicht implementiert. Dann verfällt der Restbetrag nicht sofort, aber die Nutzung ist umständlich — man müsste ein zweites Mal einzahlen und den Restcode erneut eingeben, was nicht immer funktioniert.
Währungsinkompatibilität tritt auf, wenn das Casino nur USD oder eine andere Währung akzeptiert, der Gutschein aber in Euro ausgestellt ist. Die meisten Flexepin-Casinos konvertieren automatisch, aber der Wechselkurs ist oft schlechter als der Marktkurs. Wer einen 100-Euro-Gutschein in USD umrechnen lässt, erhält vielleicht nur 105 USD statt 110 USD. Das Casino oder Flexepin selbst nimmt die Differenz als Konvertierungsgebühr. Lösung: Nur bei Casinos einzahlen, die die eigene Gutscheinwährung nativ unterstützen.
Ein viertes Problem, seltener aber ärgerlicher: Casino akzeptiert Flexepin nicht mehr. Aggregator-Seiten aktualisieren ihre Listen nicht täglich. Ein Casino, das vor sechs Monaten Flexepin akzeptierte, hat die Methode möglicherweise eingestellt. Das passiert, wenn Zahlungsanbieter Verträge kündigen oder wenn regulatorischer Druck steigt. Lösung: Vor dem Gutscheinkauf im Casino-Cashier nachsehen, ob Flexepin tatsächlich gelistet ist. Nicht auf Drittlisten verlassen.
Flexepin und Datenschutz — Was das Casino über Sie weiß
Flexepin wirbt mit Anonymität. Die Frage ist: wie anonym tatsächlich? Die Antwort hängt davon ab, wie man den Gutschein kauft und wie weit man im Casino kommt.
Beim Kauf: Wer den Gutschein physisch an einer Tankstelle mit Bargeld kauft, hinterlässt keine digitale Spur. Der Retailer weiß, dass jemand einen Flexepin-Code gekauft hat, aber nicht wer. Wer online über Guthaben.de oder Recharge.com kauft, gibt dem Portal Zahlungsdaten — Kreditkarte, PayPal, Banküberweisung. Diese Daten landen beim Gutscheinanbieter, nicht bei Flexepin selbst und nicht beim Casino. Die Anonymität gegenüber dem Casino bleibt gewahrt, aber gegenüber dem Gutscheinverkäufer nicht.
Bei der Einzahlung: Das Casino sieht nur den Flexepin-Code, nicht die Kaufquelle. Es weiß, dass 50 Euro eingezahlt wurden, aber nicht von welcher Bank oder Kreditkarte. Das ist mehr Privatsphäre als bei einer direkten Kreditkartenzahlung, aber weniger als bei Krypto. Die IP-Adresse sieht das Casino trotzdem — also den ungefähren Standort. Wer das vermeiden will, müsste über VPN einzahlen, was aber gegen die Nutzungsbedingungen der meisten Casinos verstößt und zur Kontosperrung führen kann.
Bei der Auszahlung: Hier endet die Anonymität. KYC-Verfahren verlangen Ausweis, Adressnachweis, manchmal Selfie. Das Casino erfährt Name, Geburtsdatum, Wohnadresse. Diese Daten werden gespeichert, oft jahrelang, wegen AML-Vorschriften. Die Auszahlung läuft auf ein E-Wallet oder Bankkonto, das eindeutig zuordenbar ist. Flexepins Anonymität ist also einseitig: sie schützt beim Einzahlen, nicht beim Auszahlen.
Was Flexepin selbst speichert: Flexepin Pty Ltd kennt den Gutscheincode und den Zeitpunkt der Einlösung, aber nicht die Identität des Nutzers (solange der Gutschein anonym gekauft wurde). Die Verknüpfung „Code X wurde bei Casino Y eingelöst“ ist technisch möglich, wird aber laut Datenschutzerklärung nur bei behördlicher Anfrage offengelegt. In der Praxis bedeutet das: Flexepin selbst ist diskreter als PayPal oder Skrill, aber kein Darknet-Tool.
Fazit: Flexepin bietet mehr Privatsphäre als Mainstream-Zahlungsmethoden, aber keine vollständige Anonymität. Wer wirklich spurlos bleiben will, müsste Krypto nutzen — und selbst da gibt es Transaktionstrails auf der Blockchain.
Flexepin im Vergleich: Wann lohnt sich die Methode?
Flexepin ist nicht für jeden die beste Wahl. Es gibt Szenarien, in denen es Sinn ergibt, und andere, in denen E-Wallets oder Krypto besser passen.
Flexepin lohnt sich für:
- Spieler ohne Kreditkarte oder E-Wallet, die nicht erst ein Skrill-Konto einrichten wollen.
- Budgetkontroll-Orientierte, die feste Beträge setzen und nicht die Versuchung haben wollen, spontan nachzuladen.
- Privatsphäre-Bewusste, die ihre Casino-Einzahlungen nicht im Kontoauszug sehen wollen.
- Gelegenheitsspieler, die nur ab und zu einzahlen und keine permanente Zahlungsmethode hinterlegen wollen.
Flexepin lohnt sich nicht für:
- High Roller, die regelmäßig vierstellig einzahlen — Krypto oder E-Wallets sind schneller und skalierbarer.
- Spieler, die häufig auszahlen wollen — die Einweg-Natur von Flexepin erfordert eine zweite Methode für Withdrawals.
- Bonus-Jäger, die zwischen Casinos wechseln — Flexepin ist akzeptiert, aber nicht universeller als Kreditkarten.
- Deutsche Spieler, die nur legal lizenzierte Casinos nutzen wollen — Flexepin ist bei GGL-Casinos nicht verfügbar.
Alternativen im direkten Vergleich: Paysafecard ist verbreiteter, aber hat Inaktivitätsgebühren. Neosurf ist ähnlich, aber weniger Casinos akzeptieren es. E-Wallets wie Skrill oder Neteller erfordern Registrierung, bieten aber Zwei-Wege-Zahlungen. Krypto ist schneller und anonymer, aber volatiler und technisch anspruchsvoller. Kreditkarten sind am einfachsten, aber hinterlassen Spuren und erlauben Chargebacks, weshalb manche Casinos sie vom Bonus ausschließen.
Die Wahl hängt von den Prioritäten ab: Anonymität, Kontrolle, Geschwindigkeit, Universalität. Flexepin punktet bei Anonymität und Kontrolle, verliert aber bei Geschwindigkeit (physischer Kauf dauert) und Universalität (nicht bei GGL-Casinos).
Mobile Nutzung — Flexepin auf Smartphone und Tablet
Alle zehn Casinos in der Liste sind mobiloptimiert, entweder als responsive Website oder als dedizierte App. Flexepin-Einzahlungen funktionieren auf dem Smartphone genauso wie am Desktop: Cashier öffnen, Flexepin auswählen, 16-stelligen Code eingeben. Die Herausforderung ist nicht die Technik, sondern die Eingabe.
Sechzehn Stellen abtippen ist auf einem kleinen Touchscreen fehleranfällig. Wer den Gutschein online gekauft hat, sollte die Kaufbestätigung als E-Mail oder Screenshot parat haben und den Code kopieren, statt ihn abzutippen. Wer den Code auf Papier hat, hilft nur Geduld und gutes Licht.
BitStarz, Winz.io und Slot Hunter haben alle mobile Apps oder Progressive Web Apps, die den Einzahlungsprozess nicht verkomplizieren. 20bet und Impressario laufen als responsive Websites, funktionieren aber einwandfrei auf Mobilgeräten. Die kleineren Anbieter (Run4Win, Wintopia, Gamblezen, Moonwin) haben teils weniger optimierte mobile Interfaces, was die Eingabe umständlicher macht.
Ein Vorteil von Flexepin auf Mobilgeräten: Man kann den Gutschein unterwegs kaufen (über Guthaben.de oder Recharge.com im mobilen Browser), den Code per E-Mail erhalten und sofort im Casino einzahlen, alles ohne Desktop-PC. Das ist praktisch für spontane Sessions, etwa wenn man in der Bahn sitzt oder im Café.
Ein Nachteil: Verifizierung (KYC) ist auf Mobilgeräten umständlicher. Ausweisfotos hochladen, Selfie mit Ausweis machen — das geht am Smartphone, aber die Bildqualität ist oft schlechter, was zu Ablehnungen führt. Wer KYC vor der ersten Auszahlung erledigen muss, sollte das am Desktop tun, nicht auf dem Handy.
Sicherheit und Betrugsschutz bei Flexepin-Transaktionen
Flexepins größter Sicherheitsvorteil ist die Einweg-Natur: Der Code ist nach Einlösung verbraucht. Es gibt keine Kreditkartendaten, die gestohlen werden könnten, kein Bankkonto, das gehackt werden könnte. Das Casino erhält nur den Code, nicht die Zahlungsmittelquelle dahinter. Das schützt vor Datenlecks auf Casino-Seite.
Die Risiken liegen woanders. Erstens: Phishing. Betrüger können gefälschte Casino-Seiten aufsetzen, die wie BitStarz oder Winz.io aussehen, aber die Flexepin-Codes abfangen. Lösung: Immer die URL prüfen, kein Link aus E-Mails folgen, Lesezeichen für Casinos setzen.
Zweitens: Gestohlene Gutscheine. Wer einen physischen Flexepin-Code kauft und das Papier verliert, kann von jedem, der den Code findet, ausgegeben werden. Es gibt keine Rückholung wie bei Kreditkarten. Lösung: Code sofort nach Kauf einlösen oder sicher verwahren, am besten digital als Foto in einer verschlüsselten App.
Drittens: Betrügerische Casinos. Ein Offshore-Casino ohne echte Lizenz kann Einzahlungen akzeptieren und Auszahlungen verweigern. Flexepin selbst kann nichts dagegen tun — der Code ist eingelöst, das Geld beim Casino. Chargeback wie bei Kreditkarten gibt es nicht. Lösung: Nur bei Casinos mit nachweisbarer Lizenz und positiver Review-Historie einzahlen. Die zehn in diesem Artikel gelisteten haben alle mehrjährige Trackrecords.
Viertens: Doppel-Einlösung durch technische Fehler. Sehr selten, aber es passiert: Casino-System bucht den Code zweimal ab. Dann hat man 100 Euro eingezahlt, aber 200 Euro wurden vom Gutschein abgezogen. Das ist ein Casino-seitiger Bug. Lösung: Screenshot der Transaktion machen, sofort den Support kontaktieren, auf Korrektur bestehen. Die meisten Casinos lösen solche Fehler innerhalb von 24 Stunden.
Flexepin selbst hat keine Zwei-Faktor-Authentifizierung, weil es kein Konto-System gibt. Die Sicherheit liegt in der Geheimhaltung des Codes. Wer den Code kennt, kann ihn einlösen, ohne weitere Verifikation. Das macht Flexepin simpel, aber auch endgültig.
Steuerliche Aspekte — Gewinne aus Offshore-Casinos
Das wird oft vergessen: Casino-Gewinne sind in Deutschland grundsätzlich steuerfrei, aber nur aus lizenzierten Casinos. Bei Offshore-Anbietern ist die rechtliche Lage unklar.
Laut deutschem Einkommensteuergesetz (§ 3 Nr. 40 EStG) sind Gewinne aus Lotterien und Glücksspielen steuerfrei, wenn das Glücksspiel unter deutscher Aufsicht steht. GGL-lizenzierte Casinos erfüllen diese Bedingung. Offshore-Casinos nicht. Technisch gesehen könnten Gewinne aus Curacao- oder Malta-Casinos als steuerpflichtige Einkünfte gewertet werden.
Praktisch wird das kaum verfolgt. Die Finanzämter haben keine systematische Übersicht über Offshore-Casino-Gewinne, und Spieler sind nicht verpflichtet, diese proaktiv anzugeben, solange sie nicht gewerblich spielen. Wer aber fünfstellige Beträge auszahlen lässt und aufs deutsche Bankkonto überweist, könnte theoretisch eine Nachfrage des Finanzamts bekommen. Die Antwort wäre dann: „Gewinn aus Online-Glücksspiel bei einem internationalen Anbieter.“ Ob das Finanzamt das steuerfrei akzeptiert oder Steuern verlangt, ist Einzelfallentscheidung.
Wichtig: Gewerbliches Spielen (wer systematisch mit Poker oder Sportwetten Einkommen erzielt) ist steuerpflichtig, auch bei lizenzierten Anbietern. Das gilt für professionelle Pokerspieler oder Matched Bettors. Casual Casino-Spieler fallen nicht darunter.
Für Flexepin-Nutzer ist das relevant, weil Auszahlungen über E-Wallets oder Krypto laufen. Wer größere Summen vom E-Wallet auf das Bankkonto überweist, sollte sich bewusst sein, dass diese Transaktion sichtbar ist. Eine Notiz „Auszahlung BitStarz Casino“ im Verwendungszweck ist unklug. Besser: neutral lassen oder als „Rückzahlung“ kennzeichnen.
Steuerberatung bei fünfstelligen Gewinnen ist ratsam. Die rechtliche Grauzone kann teuer werden, wenn das Finanzamt nachträglich Steuern plus Zinsen fordert.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online Casino»